








ΣΧΕΤΙΚΑ ΑΡΘΡΑ


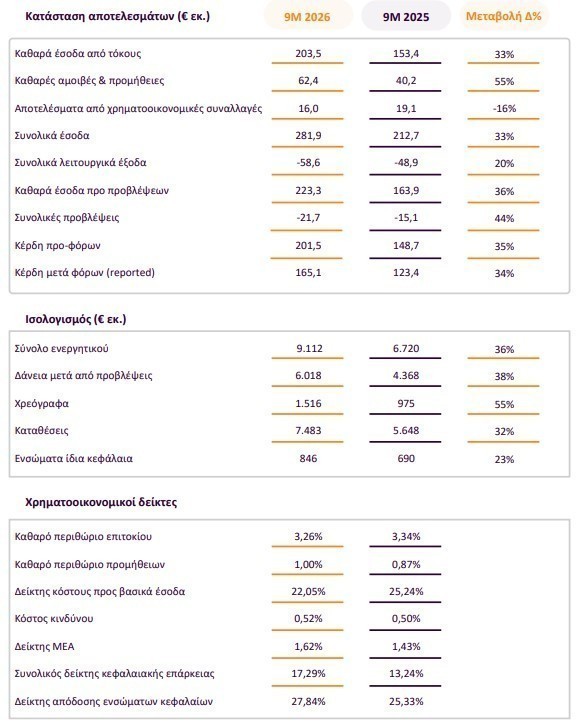
Καθαρά κέρδη 165,1 εκατ. ευρώ, αυξημένα κατά 34% σε ετήσια βάση, ανακοίνωσε η Optima bank για το εννεάμηνο του 2026, καταγράφοντας ισχυρή ανάπτυξη των δανειακών εργασιών και σημαντική ενίσχυση των εσόδων από τόκους και προμήθειες.
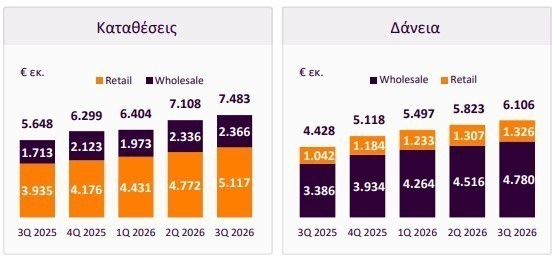
Η απόδοση των ενσώματων ιδίων κεφαλαίων (RoTE) διαμορφώθηκε στο 27,8%, ενώ τα δάνεια προ προβλέψεων αυξήθηκαν κατά 38%, φτάνοντας τα 6,1 δισ. ευρώ. Παράλληλα, οι καταθέσεις πελατών ενισχύθηκαν κατά 32%, στα 7,5 δισ. ευρώ.
Αύξηση 33% στα έσοδα από τόκους και 55% στις προμήθειες
Τα καθαρά έσοδα από τόκους ανήλθαν σε 203,5 εκατ. ευρώ, σημειώνοντας αύξηση 33% σε σύγκριση με το αντίστοιχο διάστημα του 2025. Η επίδοση αποδίδεται κυρίως στη διεύρυνση των δανειακών υπολοίπων κατά 38% και στη διατήρηση ανθεκτικών περιθωρίων δανεισμού.
Το καθαρό επιτοκιακό περιθώριο (NIM) διαμορφώθηκε στο 3,26%, έναντι 3,34% το εννεάμηνο του 2025, με τη μείωση να οφείλεται κυρίως στην υποχώρηση του Euribor.
Ακόμη ισχυρότερη ήταν η ανάπτυξη των καθαρών εσόδων από προμήθειες, τα οποία αυξήθηκαν κατά 55% σε ετήσια βάση, φτάνοντας τα 62,4 εκατ. ευρώ. Στην εξέλιξη αυτή συνέβαλαν η επέκταση των δανειακών εργασιών και η ενίσχυση των προμηθειών από τη διαχείριση κεφαλαίων και την επενδυτική τραπεζική.
Το κόστος κινδύνου διαμορφώθηκε στις 52 μονάδες βάσης, έναντι 50 μονάδων βάσης την αντίστοιχη περυσινή περίοδο.
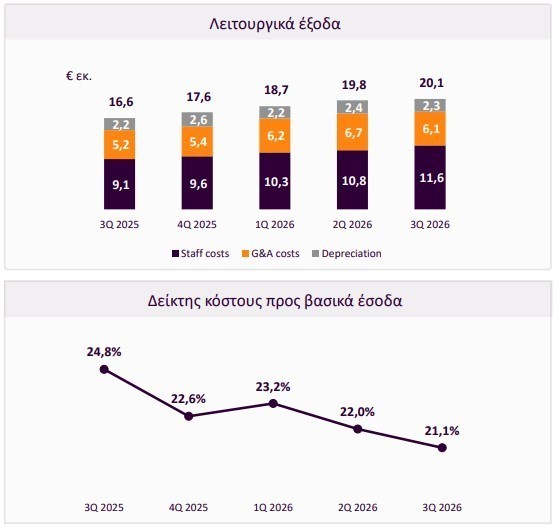
Σε ό,τι αφορά τη λειτουργική αποτελεσματικότητα, ο δείκτης κόστους προς βασικά έσοδα ακολούθησε πτωτική πορεία, από 24,8% το τρίτο τρίμηνο του 2025 σε 22,6% το τέταρτο τρίμηνο, 23,2% το πρώτο τρίμηνο του 2026, 22% το δεύτερο τρίμηνο και 21,1% το τρίτο τρίμηνο του 2026.
Τα συνολικά τριμηνιαία λειτουργικά έξοδα αυξήθηκαν από 16,6 εκατ. ευρώ το τρίτο τρίμηνο του 2025 σε 20,1 εκατ. ευρώ το τρίτο τρίμηνο του 2026. Στο τελευταίο τρίμηνο, το κόστος προσωπικού διαμορφώθηκε στα 11,6 εκατ. ευρώ, τα γενικά και διοικητικά έξοδα στα 6,1 εκατ. ευρώ και οι αποσβέσεις στα 2,3 εκατ. ευρώ.
Στα 6,1 δισ. ευρώ τα δάνεια – Νέες εκταμιεύσεις 3,1 δισ. ευρώ
Ισχυρή παρέμεινε η πιστωτική επέκταση της Optima bank, με τα δάνεια προ προβλέψεων να διαμορφώνονται στα 6,1 δισ. ευρώ, καταγράφοντας αύξηση 38% σε ετήσια βάση και 5% σε τριμηνιαία βάση.
Οι νέες εκταμιεύσεις δανείων κατά τους πρώτους εννέα μήνες του 2026 ανήλθαν σε 3,1 δισ. ευρώ, έναντι 2,5 δισ. ευρώ το αντίστοιχο διάστημα του 2025, με το μεγαλύτερο μέρος τους να αφορά χρηματοδοτήσεις επιχειρήσεων.
Παράλληλα, οι καταθέσεις αυξήθηκαν κατά 32% σε ετήσια βάση και 5% σε τριμηνιαία βάση, φτάνοντας τα 7,5 δισ. ευρώ, ενισχύοντας τη χρηματοδοτική βάση και τη ρευστότητα της τράπεζας.
Η ποιότητα του δανειακού χαρτοφυλακίου διατηρήθηκε σε υψηλά επίπεδα, με τον δείκτη μη εξυπηρετούμενων ανοιγμάτων (NPE ratio) στο 1,62%.
Ισχυροί παρέμειναν και οι δείκτες ρευστότητας, καθώς ο δείκτης κάλυψης ρευστότητας (LCR) ανήλθε στο 153,1%, ενώ ο δείκτης καθαρής σταθερής χρηματοδότησης (NSFR) διαμορφώθηκε στο 130%.
Κυπαρίσσης: Περίοδος-ορόσημο για την Optima bank
Οι πρώτοι εννέα μήνες του 2026 σηματοδοτούν μία ακόμη περίοδο-ορόσημο για την Optima bank, καθώς συνεχίσαμε να επιτυγχάνουμε κερδοφορία σε όλους τους βασικούς τομείς της δραστηριότητάς μας.
Κατά την περίοδο αυτή, τα καθαρά κέρδη αυξήθηκαν κατά 34% σε ετήσια βάση και διαμορφώθηκαν στα €165,1 εκατ., ενώ η απόδοση των ενσώματων ιδίων κεφαλαίων (RoTE) ανήλθε στο 27,8%, αναδεικνύοντας τη δυναμική του επιχειρηματικού μας μοντέλου και την ικανότητά μας να δημιουργούμε σταθερά υψηλές αποδόσεις για τους μετόχους μας. Η επίδοση αυτή υποστηρίχθηκε από την έντονη δραστηριότητα των πελατών μας, τη σημαντική επέκταση του δανειακού χαρτοφυλακίου, το ευνοϊκό περιβάλλον επιτοκίων και τη συνεχιζόμενη δυναμική των εργασιών που παράγουν έσοδα από προμήθειες.
Οι μικτές χορηγήσεις αυξήθηκαν κατά 38% σε ετήσια βάση και ανήλθαν στα €6,1 δισ., με εκταμιεύσεις νέων δανείων ύψους €3,1 δισ. κατά τους πρώτους εννέα μήνες του 2026, γεγονός που αντανακλά τη διαρκή δέσμευσή μας στη χρηματοδότηση των ελληνικών επιχειρήσεων και τη στήριξη της οικονομικής ανάπτυξης.
Παράλληλα, οι καταθέσεις πελατών διαμορφώθηκαν στα €7,5 δισ., αυξημένες κατά 32% σε ετήσια βάση, επιβεβαιώνοντας την εμπιστοσύνη που μας δείχνουν οι πελάτες μας και ενισχύοντας περαιτέρω τη ρευστότητα της τράπεζας. Εξίσου σημαντικό είναι ότι η αναπτυξιακή μας πορεία εξακολουθεί να βασίζεται σε πειθαρχημένη διαχείριση κινδύνων. Η ποιότητα του ενεργητικού μας παραμένει μεταξύ των υγιέστερων στον ελληνικό τραπεζικό κλάδο, με τον δείκτη μη εξυπηρετούμενων ανοιγμάτων (NPE ratio) να διαμορφώνεται στο 1,62%, ενώ η ρευστότητας της τράπεζας παραμένει ιδιαίτερα ισχυρή, με τον δείκτη κάλυψης ρευστότητας (LCR) να ανέρχεται στο 153,1% και τον δείκτη καθαρής σταθερής χρηματοδότησης (NSFR) στο 130,0%.
Κοιτάζοντας μπροστά, παραμένουμε αισιόδοξοι για τις προοπτικές της Optima bank. Η ισχυρή δυναμική των βασικών μας εργασιών, η συνεχής διεύρυνση της πελατειακής μας βάσης και η ανθεκτικότητα της ελληνικής οικονομίας δημιουργούν ένα σταθερό υπόβαθρο για βιώσιμη και κερδοφόρα ανάπτυξη. Παραμένουμε προσηλωμένοι στη δημιουργία μακροπρόθεσμης αξίας για τους μετόχους μας, στη στήριξη των πελατών μας και στην περαιτέρω ενίσχυση της θέσης της Optima bank ως μίας από τις ταχύτερα αναπτυσσόμενες και μακράν της πιο κερδοφόρας τράπεζας στην Ελλάδα με βάση την απόδοση επί των ενσώματων ιδίων κεφαλαίων.
Δημήτρης Κυπαρίσσης Διευθύνων Σύμβουλος, Optima bank
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- Πέτρος Παππάς: Η Star Bulk αντιμετωπίζει το μέλλον από θέση ισχύος
- Ασιατικές αγορές: Ράλι για 3η ημέρα με οδηγό την AI παρά τον πληθωρισμό στις ΗΠΑ – Πιέσεις στα ομόλογα
- ΝΥΤ: Ο Σκοτ Μπέσεντ μετακόμισσε σε στρατιωτική βάση μετά από απειλές για την ζωή του από το Ιράν
- Κύκλωμα φοροδιαφυγής στην Θεσσαλονίκη: Απολογείται ο δικηγόρος – ηγέτης της σπείρας – Προφυλακίστηκε 34χρονος λογιστής




Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.