









Έρχονται λεφτά στην Ευρώπη
Αγαπητοί φίλοι, αυτό που παρατηρούμε τις τελευταίες ημέρες φαίνεται να είναι μια μεταφορά κεφαλαίων από τις ΗΠΑ στην Ευρώπη.
Δεν είναι τυχαίο ότι ο DAX βρίσκεται στις 24.500 μονάδες, ενώ ενδοσυνεδριακά έκανε 26.720 μονάδες, με υψηλό όλων των εποχών τις 26.790 μονάδες.
Αντίθετα, ο S&P 500, έχει προσεγγίσει προ μηνών τις 7.850 μονάδες, ενώ χθες βρέθηκε στις 7.500 μονάδες.
Αυτό που είναι εντυπωσιακό είναι ότι όλες οι μετοχές του Chips, AI και γενικά της νέας τεχνολογίας έχουν συντριβεί, με χαρακτηριστικότερες την Google και τη NVIDIA, οι οποίες έχουν απωλέσει όλα τα κέρδη της χρονιάς.
Όσοι αγόρασαν μετοχές της νέας τεχνολογίας και δεν πούλησαν, απολαμβάνουν τώρα… επικές ζημιές.
Εντυπωσιακή Optima
Αλλά ας πάμε στα δικά μας.
Χθες, η μετοχή που εντυπωσίασε ήταν η Optima, η οποία έκλεισε στα 14,77 ευρώ, με κέρδη 4,53%.
Οι αναλυτές εκτιμούν ότι τα αποτελέσματα που ανακοινώνονται σήμερα το πρωί θα είναι εντυπωσιακά.
Την ίδια ώρα, η Alpha Bank βρίσκεται στα 4,80 ευρώ, με υψηλό τα 5 ευρώ, ενώ η Eurobank έκλεισε στα 4,82 ευρώ, επίσης με υψηλό τα 5 ευρώ.
Eurobank, Εθνική, Alpha Bank, Πειραιώς: Οι short χάνουν
Φίλοι αναγνώστες, οι μετοχές των Eurobank, Εθνική και Alpha Bank είναι λίγο πιο κάτω από τα υψηλά τους.
Οι short έχουν μείνει με ανοιχτό το στόμα.
Είναι θέμα χρόνου και μόνο να κάνουν καινούρια υψηλά.
Στη μετοχή της τράπεζας Πειραιώς, με το που έγινε όμως το placement των 35.000.000 μετοχών στα 9.51€, οι εγχώριοι γκουρού ξεκίνησαν να καταστροφολογούν, αυτοί που στο εξωτερικό δεν θα βρίσκανε δουλειά στον χώρο του Finance ούτε για να σηκώνουν τα τηλέφωνα.
Άρχισαν τις στατιστικές και τα επικά παραμύθια που λένε οι guru ότι μετά τα placement οι μετοχές πέφτουν κάτω από την τιμή του placement και φέρνουν ως παράδειγμα το τελευταίο placement της CENER που από τα 24€ πήγε στα 20€.
Κανονικοί φιδέμποροι (φιδέμπορας είναι αυτός λέει συγκλονιστικά ψέματα) αγαπητοί φίλοι.
Πειραιώς: Τα μαθηματικά και οι ψευτοguru
Έτσι λοιπόν οι συγκεκριμένοι έβλεπαν τη μετοχή της Πειραιώς να πηγαίνει μίνιμουμ 10% κάτω από το placement.
Οι καημένοι οι Ελληνάρες έχουν χάσει εντελώς την μπάλα.
Ονειρεύονται καταποντισμό της Πειραιώς.
Πάμε όμως τώρα στην αγαπημένη μας αριθμητική.
Για να ξέρετε φίλοι αναγνώστες, τις τελευταίες 4 εργάσιμες ημέρες, εκτός από το placement των 35.000.000 μετοχών, έχουν αλλάξει χέρια και άλλες 34.788.485 μετοχές της τράπεζας Πειραιώς ανοδικά.
Αυτό σημαίνει φίλοι αναγνώστες ότι οι αγοραστές είναι μαμούθ.
Για να ξέρετε, η μετοχή της τράπεζας Πειραιώς δεν έγραψε καν την τιμή του placement των 9.51€, έκανε χαμηλή τιμή τα 9.58€.
Να ξέρετε φίλοι αναγνώστες ότι η μεγαλύτερη αμερικάνικη τράπεζα, η JP Morgan, που πήρε τα χαρτιά του Paulson και άλλα τόσα σε 4 ημέρες, συνολικά αγόρασε το 5.65% της Πειραιώς ανοδικά, μόνο τυχαία τράπεζα δεν είναι.
Αυτή είναι η πρώτη της μεγάλη δουλειά στο ελληνικό χρηματιστήριο και ειδικά τώρα που ανοίγει και γραφείο, θέλει να στεφθεί με απόλυτη επιτυχία.
Οι πελάτες της JP Morgan που αγόρασαν τα χαρτιά είναι Αμερικάνοι διαχειριστές και έχουν σαν μπούσουλά τους την τιμή στόχο των 13.70€ που έχει δώσει η JP Morgan.
Δεν φοβούνται καθόλου το υπόλοιπο ποσοστό του Paulson και το δείχνουν.
Μας θυμίζει την περίπτωση της ΔΕΗ που έκανε Αύξηση Μετοχικού Κεφαλαίου μαμούθ στα 18.63€ τον Μάιο του 2026 και η μετοχή σήμερα παίζει στα 23.80€, μια απόδοση της τάξης του 27.75%.
Σύμφωνα με αποκλειστικές πληροφορίες του Wiseman, στα 9.51€, οι Αμερικάνοι διαχειριστές που μπήκαν στο πρόσφατο placement, είναι πρόθυμοι να αγοράσουν όλο το ποσοστό του Paulson.
Με τις άλλες 3 συστημικές τράπεζες να είναι κοντά στα υψηλά τους, έφτασε η στιγμή να ξεκινήσει ράλι και στην μετοχή της τράπεζας Πειραιώς.
Και οι 4 συστημικές τράπεζες, όπως σε ανύποπτο χρόνο σας είχε γράψει ο Wiseman, θα κάνουν καινούριο υψηλό.
Τελεία και παύλα.
Νέα βουτιά για την Allwyn
Δεν μπορεί να «αναπνεύσει» η μετοχή της Allwyn η οποία και χθες υποχώρησε 2,73% σπάζοντας το κατώφλι των 10 ευρώ (έκλεισε στα 9,97 ευρώ).
Πρόκειται βεβαίως για χαμηλό έτους στη σκιά του report της Morgan Stanley που έκοψε την τιμή-στόχο στα 9 ευρώ, από 13 ευρώ προηγουμένως.
H μετοχή έχει χάσει πάνω από 10% σε δύο συνεδριάσεις και αναζητά στηρίγματα.
Ούτε οι χθεσινές ανακοινώσεις δύο deals κατάφεραν να αντιστρέψουν το αρνητικό κλίμα.
Η Allwyn ανακοίνωσε συμφωνία 50 εκατ. ευρώ με την Kambi για τη δημιουργία πλατφόρμας αθλητικού στοιχήματος, αλλά και εξαγορά του υπόλοιπου 30% της IWG.
To ράλι στα ΕΛΠΕ
Θα σταθώ ιδιαίτερα στη μετοχή των ΕΛΠΕ (Helleniq Energy) η οποία χθες έκλεισε με μεγάλη άνοδο 4% στα 16,9 ευρώ, παρά το γεγονός ότι το πετρέλαιο υποχώρησε διεθνώς ακόμη και κάτω από τα 90 δολάρια το βαρέλι.
Φαίνεται ότι οι επενδυτές επέστρεψαν στο χαρτί μετά τις ανακοινώσεις του CEO του ομίλου, Ανδρέα Σιάμισιη για επενδύσεις 1,3 δις ευρώ στη Ρουμανία και συνολικά ένα πρόγραμμα 2 δις έως το 2030.
Η αγορά βλέπει ότι υπάρχει σχέδιο για τη δημιουργία ενός καθετοποιημένου ενεργειακού ομίλου και μιας ισχυρής περιφερειακής δύναμης με παρουσία στη Νοτιοανατολική Ευρώπη και γι’ αυτό εκτιμάται ότι οι επενδυτές θα επιστρέψουν σταδιακά στη μετοχή, ανεξάρτητα από την πορεία του πετρελαίου.
Να θυμίσω ότι η μετοχή έχει δει υψηλό κοντά στα 20 ευρώ αλλά και χαμηλό 52 εβδομάδων τα 8 ευρώ, επομένως είναι… double score.
Η ώρα του MSCI
Φίλες και φίλοι η μεγάλη ώρα έφτασε και απόψε το βράδυ η αγορά θα έχει στραμμένο το βλέμμα στον MSCI καθώς ο διεθνής οίκος θα ανακοινώσει τα αποτελέσματα της αναθεώρησης των δεικτών του για τον Νοέμβριο.
Οι όποιες αλλαγές προκύψουν θα τεθούν σε ισχύ μετά το κλείσιμο της συνεδρίασης της Δευτέρας 30 Νοεμβρίου, με τις κινήσεις αναδιάρθρωσης των χαρτοφυλακίων να αναμένεται να επηρεάσουν τις συναλλαγές, ιδιαίτερα κατά την τελευταία συνεδρίαση πριν από την εφαρμογή τους.
Σήμερα ο δείκτης MSCI Greece Standard περιλαμβάνει δέκα μετοχές: Εθνική Τράπεζα, Eurobank, Πειραιώς, Alpha Bank, ΔΕΗ, ΓΕΚ ΤΕΡΝΑ, ΟΤΕ, Jumbo, Allwyn και Motor Oil.
Το ενδιαφέρον επικεντρώνεται στο ενδεχόμενο προσθηκών ή διαγραφών, αλλά και στις μεταβολές των σταθμίσεων που μπορούν να προκαλέσουν εισροές ή εκροές από τα χαρτοφυλάκια που παρακολουθούν τους συγκεκριμένους δείκτες.
Όλοι περιμένουν να διαπιστώσουν αν θα έχουμε εκπλήξεις, κυρίως από το μέτωπο των Jumbo, Allwyn.
Το μεγάλο ορόσημο, ωστόσο, βρίσκεται λίγους μήνες μακριά.
Τον Μάιο του 2027 ο MSCI έχει προγραμματίσει την αναβάθμιση της Ελλάδας στην κατηγορία των ανεπτυγμένων αγορών, με μία κίνηση, εξέλιξη που αναμένεται να αλλάξει ουσιαστικά τη θέση των ελληνικών μετοχών στον διεθνή επενδυτικό χάρτη.
Η μετάβαση θα φέρει εκτεταμένες ανακατατάξεις στα επενδυτικά χαρτοφυλάκια, καθώς η ελληνική αγορά θα ενταχθεί σε μια πολύ μεγαλύτερη επενδυτική δεξαμενή, με διαφορετικά κριτήρια και σταθμίσεις.
Κάτι σαν μικρό ψάρι σε μια μεγάλη θάλασσα…
Να θυμίσω ότι στις 13 Νοεμβρίου αναμένονται οι ανακοινώσεις για την αναδιάρθρωση των δεικτών FTSE Russell, με το αντίστοιχο rebalancing να έχει προγραμματιστεί για τις 18 Δεκεμβρίου.
ΕΛΒΑΛΧΑΛΚΟΡ
Έχοντας κάνει αύξηση κεφαλαίου των 250 εκατ. ευρώ στα 4,20 ευρώ ανά μετοχή τον περασμένο Ιούλιο, η μετοχή της ΕΛΒΑΛΧΑΛΚΟΡ δεν έχει έκτοτε σηκώσει κεφάλι και μάλιστα προ ημερών βρέθηκε στα 3,34 ευρώ, δηλαδή 20,47% χαμηλότερα.
Θα περίμενε, λοιπόν, κανείς η εισηγμένη να είναι πιο ενεργή σε αγορές ιδίων μετοχών, αλλά τα ποσά που δαπανά προκαλούν ερωτήματα για το πραγματικό αποτύπωμα του προγράμματος buyback που εφαρμόζει ένας από τους μεγαλύτερους βιομηχανικούς ομίλους της χώρας.
Και προσέξτε: Μιλάμε για τη Βιοχάλκο η οποία έχει ποσοστό πάνω από 73% στην ΕΛΒΑΛΧΑΛΚΟΡ.
Σύμφωνα με την τελευταία ανακοίνωση, στο διάστημα 2 έως 6 Νοεμβρίου η εταιρεία αγόρασε συνολικά μόλις 4.500 ίδιες μετοχές, δαπανώντας 15.623,75 ευρώ, με μέση τιμή κτήσης τα 3,4719 ευρώ.
Οι ημερήσιες αγορές κυμάνθηκαν μεταξύ 500 και 1.000 μετοχών, δηλαδή ποσά της τάξης των 1.700 έως 3.500 ευρώ ανά συνεδρίαση.
Τα μεγέθη αποκτούν ιδιαίτερη σημασία εάν ληφθεί υπόψη ότι η ΕΛΒΑΛΧΑΛΚΟΡ έχει πραγματοποιήσει αύξηση μετοχικού κεφαλαίου ύψους 250 εκατ. ευρώ, με τιμή διάθεσης τα 4,20 ευρώ ανά μετοχή.
Με τη μετοχή λοιπόν να κινείται πλέον αισθητά χαμηλότερα, οι επενδυτές που συμμετείχαν στην αύξηση βρίσκονται αντιμέτωποι με σημαντικές λογιστικές απώλειες.
Και εδώ ανακύπτει το προφανές ερώτημα: Ποιο ακριβώς μήνυμα επιδιώκει να στείλει η διοίκηση με αγορές ιδίων μετοχών λίγων χιλιάδων ευρώ την ημέρα;
Μοιράζει λεφτά η Eurolife
Πάρτι διανομής χρήματος στη Eurolife Group, με το συνολικό ποσό που δρομολογείται προς μετόχους, διοίκηση και στελέχη να ξεπερνά το 1 δισ. ευρώ.
Η εταιρεία δεν περιορίζεται στη διανομή του τιμήματος που εισέπραξε από την πώληση της Eurolife ΑΕΑΖ στη Eurobank, αλλά μοιράζει επιπλέον 157,15 εκατ. ευρώ από κέρδη προηγούμενων χρήσεων.
Από αυτά, τα 140 εκατ. ευρώ θα καταλήξουν στους μετόχους, εκ των οποίων τα 112 εκατ. ευρώ στην Costa, που ελέγχει το 80%, και τα υπόλοιπα 28 εκατ. ευρώ στη Eurobank, με ποσοστό 20%.
Ενδιαφέρον επίσης παρουσιάζει το γεγονός ότι 17,15 εκατ. ευρώ προορίζονται για μέλη του Διοικητικού Συμβουλίου και στελέχη της εταιρείας, με την Επιτροπή Αποδοχών να αναλαμβάνει να καθορίσει την επιμέρους κατανομή.
Η συγκεκριμένη απόφαση έρχεται να προστεθεί σε ένα ήδη εντυπωσιακό πακέτο διανομών.
Η Eurolife Group, μία ημέρα μετά την πώληση του 100% της ασφαλιστικής έναντι 1,006 δισ. ευρώ, αποφάσισε τη διανομή προμερίσματος 676,4 εκατ. ευρώ, ενώ είχε προηγηθεί απόφαση για επιστροφή κεφαλαίου 190 εκατ. ευρώ.
Μαζί με τα 140 εκατ. ευρώ του μερίσματος από παλαιότερα κέρδη, οι τρεις κινήσεις επιστρέφουν στους μετόχους ακριβώς το τίμημα της πώλησης, δηλαδή 1,006 δισ. ευρώ.
Η αναφορά Μητσοτάκη, ο Καραβίας και τα εύσημα στην Πασχάλη
Χθες σας έγραψα για την πρωτοβουλία της Eurobank για την Μητρότητα και την επικεφαλής του HR της τράπεζας, Νατάσα Πασχάλη.
Επανέρχομαι, με μία ενδιαφέρουσα λεπτομέρεια από την ομιλία του Φωκίωνα Καραβία στη Θεσσαλονίκη, στο καθιερωμένο δείπνο της Eurobank με τον επιχειρηματικό κόσμο της Βόρειας Ελλάδας, προχθές το βράδυ.
Ο CEO της τράπεζας αναφέρθηκε, μεταξύ άλλων, στην πρόσφατη πρωτοβουλία για την ενίσχυση των εργαζόμενων μητέρων, με αύξηση αποδοχών 5% για το πρώτο παιδί και επιπλέον 10% για το δεύτερο.
Μάλιστα, υπενθύμισε ότι στην πρωτοβουλία είχε αναφερθεί μόλις μία ημέρα νωρίτερα και ο Κυριάκος Μητσοτάκης, στην καθιερωμένη κυριακάτικη ανασκόπησή του, επισημαίνοντας ότι τέτοιες κινήσεις αξίζει να βρουν μιμητές.
Το ενδιαφέρον, όμως, ήταν αλλού.
Ο Καραβίας αποκάλυψε από το βήμα ότι η ιδέα ανήκε στη Νατάσσα Πασχάλη, την οποία και ευχαρίστησε δημόσια.
Μια ωραία στιγμή αναγνώρισης, που έδωσε και μια πιο προσωπική νότα στην ομιλία του.
Η ΜΕΤΚΑ φόρεσε τα γιορτινά της
Χριστούγεννα από τον Νοέμβριο στη METLEN!
Με εντολή Μυτιληναίου, η εταιρεία είχε φορέσει τα γιορτινά της για να υποδεχθεί περίπου 300 καλεσμένους σε μια εκδήλωση αφιερωμένη στη ΜΕΤΚΑ.
Το timing σίγουρα όχι τυχαίο.
Η εταιρεία βρίσκεται πλέον μια ανάσα μακριά από την εισαγωγή της στο ΧΑ.
Εκεί είδαμε τους υπουργούς Νίκο Δένδια, Τάκη Θεοδωρικάκο και Σοφία Ζαχαράκη, την Ηρώ Χατζηγεωργίου της ΕΤΑΔ, τον Δημήτρη Ανδριόπουλο της Dimand και 16 πρέσβεις.
Και προσέξτε: παρών και ο ανταγωνισμός, με Χρήστο Ιωάννου και Κωνσταντίνο Μιτζάλη της ΑΒΑΞ, αλλά και τον Απόστολο Ταμβακάκη της EOS Capital και αντιπρόεδρο του ΔΣ της ΓΕΚ ΤΕΡΝΑ.
Όπως είπε και ο Μυτιληναίος: «αυτό είναι υγιής ανταγωνισμός».
Ο αντιπρόεδρος και διευθύνων σύμβουλος της ΜΕΤΚΑ ΑΤΕ, Ντίνος Μπενρουμπή, έδωσε το όραμα: «Δεν θέλουμε να είμαστε οι μεγαλύτεροι, αλλά top class σε αυτό που αναλαμβάνουμε».
Ο πρόεδρος της ΜΕΤΚΑ ΑΤΕ, Ευάγγελος Χρυσάφης, μίλησε για την ενηλικίωσή της: «Η ΜΕΤΚΑ είναι παιδί της METLEN. Μεγάλωσε στους κόλπους της, ασπάστηκε τις αξίες της και από τη γέννησή της ξεκίνησε μια περήφανη πορεία!»
Και ο εκτελεστικός πρόεδρος της METLEN, Ευάγγελος Μυτιληναίος, μάς έδωσε την ατάκα της βραδιάς: «Το όνομα ΜΕΤΚΑ ήταν η τύχη μας και ο καλός μας άγγελος».
Μάλιστα, θυμήθηκε τα δύσκολα που «η μαμά (METLEN) φρόντιζε πρώτα το παιδί και μετά τον εαυτό της».
Τώρα, λοιπόν, το παιδί μεγάλωσε.
Και ετοιμάζεται να βγει στο ταμπλό!
Το μπαρ στο Ψυχικό, ο Μυτιληναίος και ο γκουρού που βλέπει τη ΜΕΤΚΑ στα 2 δισ. ευρώ.
Τώρα θα σας αφηγηθώ, από δεύτερο χέρι φυσικά, μια εξαιρετικά ενδιαφέρουσα ιστορία που διηγήθηκε χθες ο Ευάγγελος Μυτιληναίος στην εορταστική εκδήλωση της ΜΕΤΚΑ, για το πώς απέκτησε την ιστορική εταιρεία.
Σας πηγαίνω, λοιπόν, σχεδόν 30 χρόνια πίσω, σε ένα μπαρ στο Ψυχικό, σε μια χρηματιστηριακή ιστορία με σενάριο ταινίας.
Έναν θρυλικό χρηματιστή, τη ρωσική κρίση, μετοχές που αγοράζονταν με ένα τηλεφώνημα και ένα breakfast που έκρινε την τύχη της ΜΕΤΚΑ.
Δώστε βάση!
«Η Μυτιληναίος είχε μπει στο Χρηματιστήριο το 1996, στην Παράλληλη Αγορά, με αξία περίπου 400 εκατ. δραχμών. Κινούμασταν πολύ γρήγορα και αρχίσαμε να ακουγόμαστε χρηματιστηριακά», ανέφερε ο επικεφαλής της METLEN.
«Το φθινόπωρο του 1997, σε ένα μπαρ-κλαμπ στο Ψυχικό, τον “Κόσμο”, δημιούργημα του Πέτρου Κωστόπουλου – αστέρας τότε ο Πέτρος – , μου λέει ένας φίλος δημοσιογράφος: “Θέλει να σε γνωρίσει ο Σπύρος Μπέλλος”.
Ο Μπέλλος ήταν θρύλος του Χρηματιστηρίου, ο σημερινός γκουρού.
Καθίσαμε και μου λέει:
“Εσύ πρέπει να φύγεις από το εμπόριο μετάλλων και να πας στη βιομηχανία”.
“Έχεις καμιά ιδέα;”
“Έχω”.
“Πώς τη λένε;”
“ΜΕΤΚΑ”.
Την είχα ακούσει, αλλά δεν την είχα μελετήσει. Όταν το έκανα, είδα μια εταιρεία με πολύ καλό ισολογισμό, υγιή νούμερα, αλλά σε καθοδική πορεία.
Μου λέει ο Μπέλλος:
“Θα αρχίσουμε να αγοράζουμε ΜΕΤΚΑ χωρίς να το πούμε σε κανέναν”.
Τότε δεν είχαμε υποχρέωση να δηλώνουμε μικρά ποσοστά.
Ωραίες εποχές!
Ξεκινήσαμε το φθινόπωρο του 1997.
Η μετοχή έκανε 1.000 δραχμές.
Το καλοκαίρι του 1998 έγινε η πτώχευση της Ρωσίας και οι αγορές κλονίστηκαν συθέμελα.
Εκεί που δυσκολευόμασταν να βρούμε μετοχές, ξαφνικά άρχισαν να έρχονται φορτία μετοχών ΜΕΤΚΑ!
Εγώ ήμουν με τη σύζυγο και τον ενός έτους γιο μου στην Κέρκυρα, στα μέρη του υπουργού Άμυνας», είπε κοιτάζοντας τον Νίκο Δένδια, που καθόταν στην πρώτη σειρά.
«Με έπαιρνε ο Μπέλλος το πρωί: “Στο limit down, 100.000 μετοχές. Πάρ’ τες!”
Και λίγο αργότερα:
“Τώρα είναι 200.000.
Πάρε κι αυτές!”
Το φθινόπωρο του 1998 είχαμε μαζέψει το 25% της ΜΕΤΚΑ.
Ο τότε μεγαλομέτοχος, Αλέξανδρος Κουκόλης, είχε το 22%.
Ο Μπέλλος κανονίζει ένα breakfast για να γνωριστούμε.
Και μόλις καθόμαστε, του λέει: “Σε φώναξα για να σου γνωρίσω τον μεγαλομέτοχο της εταιρείας σου”.
Του λέω: “Υπάρχουν δύο περιπτώσεις. Η μετοχή είχε πάει από τις 1.000 στις 10.000 δραχμές. Ή θα μου δώσεις το 22% που έχεις ή εγώ θα πουλήσω σταδιακά το 25% μου και η μετοχή θα πάει πάλι πίσω”.
Μου απαντά: “Θα μιλήσω με τη γυναίκα μου”.
Και πράγματι, δύο-τρεις ημέρες αργότερα επανήλθε:
“Αν έχετε την καλοσύνη, αντί για 10.000 να γίνει 12.000, δεν θα τα χαλάσουμε”.
Και κάπως έτσι αγοράστηκε η ΜΕΤΚΑ».
Και ζήσαν αυτοί καλά κι εμείς καλύτερα, που λένε και στα παραμύθια.
Μόνο που το παραμύθι έχει συνέχεια.
Και μάλιστα χρηματιστηριακή, καθώς η ΜΕΤΚΑ ετοιμάζεται να επιστρέψει στο ταμπλό προς τα τέλη Νοεμβρίου, ως ένας μεγάλος όμιλος υποδομών με έργα δισεκατομμυρίων.
Και εδώ κολλάει η δεύτερη ιστορία του Μυτιληναίου.
«Κάνε υπομονή και θα ξαναδείς τη ΜΕΤΚΑ στο ταμπλό».
«Πριν από οκτώ χρόνια, σε μια γενική συνέλευση, καταργήσαμε τις θυγατρικές και τις κάναμε μία εταιρεία.
Είχαμε αποφασίσει ότι το size ήταν σημαντικό για να αποκτήσουμε μια θέση στον ήλιο», περιέγραψε ο ίδιος.
Υπήρχαν πολλοί παλιοί μέτοχοι της ΜΕΤΚΑ και της Αλουμίνιον Ελλάδος που δεν μπορούσαν να πιστέψουν ότι η ΜΕΤΚΑ θα έλειπε από το ταμπλό.
Σηκώνει το χέρι ένας μέτοχος και μου λέει:
“Τώρα εμείς τι θα κάνουμε χωρίς ΜΕΤΚΑ;”
Και του απαντώ:
“Κάνε υπομονή και θα την ξαναδείς τη ΜΕΤΚΑ στο ταμπλό!”
Οκτώ χρόνια μετά, κρατάω την υπόσχεσή μου!»
Και πράγματι, η ΜΕΤΚΑ επιστρέφει στο Χρηματιστήριο, με ανεκτέλεστο έργων περίπου 2 δισ. ευρώ και φιλοδοξίες πολύ μεγαλύτερες από εκείνες του 1998.
Και επειδή η ιστορία μας ξεκίνησε με έναν γκουρού, θα σας μεταφέρω και κάτι ακόμη.
Ο γκουρού, λοιπόν, που κάτι παραπάνω ξέρει από ΜΕΤΚΑ, μαθαίνω ότι βλέπει την κεφαλαιοποίησή της, έναν χρόνο από σήμερα, στα 2 δισ. ευρώ.
Κρατήστε το νούμερο.
Και την ημερομηνία.
THEON: Το άλμα Χατζημηνά σε EBITDA και κέρδη
Με το πόδι πατημένο στο γκάζι συνεχίζει η THEON, η οποία στο εννεάμηνο του 2026 κατάφερε να ανεβάσει ξανά την κερδοφορία της.
Το προσαρμοσμένο EBITDA εκτοξεύθηκε κατά 48,4%, στα 107,3 εκατ. ευρώ, ενώ το προσαρμοσμένο EBIT σημείωσε άλμα 44,4%, στα 100,2 εκατ. ευρώ, από 69,4 εκατ. ευρώ έναν χρόνο νωρίτερα.
Και το πλέον εντυπωσιακό είναι ότι η ισχυρή κερδοφορία συνοδεύεται από περιθώριο EBIT 26,2%, επίπεδο ιδιαίτερα υψηλό για τον κλάδο, παρά τις επενδύσεις και την ενσωμάτωση νέων δραστηριοτήτων.
Μάλιστα η μετοχή στον Euronext κινήθηκε με άνοδο σχεδόν 2,6%, και την κεφαλαιοποίηση στα 2,18 δις. ευρώ.
Την ίδια στιγμή, οι νέες παραγγελίες έφτασαν τα 285,2 εκατ. ευρώ, αυξημένες κατά 22,5%, με το ανεκτέλεστο υπόλοιπο να παραμένει σε ιδιαίτερα υψηλά επίπεδα, στα 1,377 δισ. ευρώ.
Εξίσου σημαντικό είναι ότι η THEON διατηρεί προσαρμοσμένο περιθώριο EBIT 26,2%, επιβεβαιώνοντας την υψηλή αποδοτικότητα του μοντέλου της.
Με αυτά τα δεδομένα, ο όμιλος επιβεβαιώνει τον στόχο για έσοδα περίπου 600 εκατ. ευρώ το 2026, ενώ ανεβάζει τον μεσοπρόθεσμο πήχη οργανικής ανάπτυξης πάνω από το 20% ετησίως.
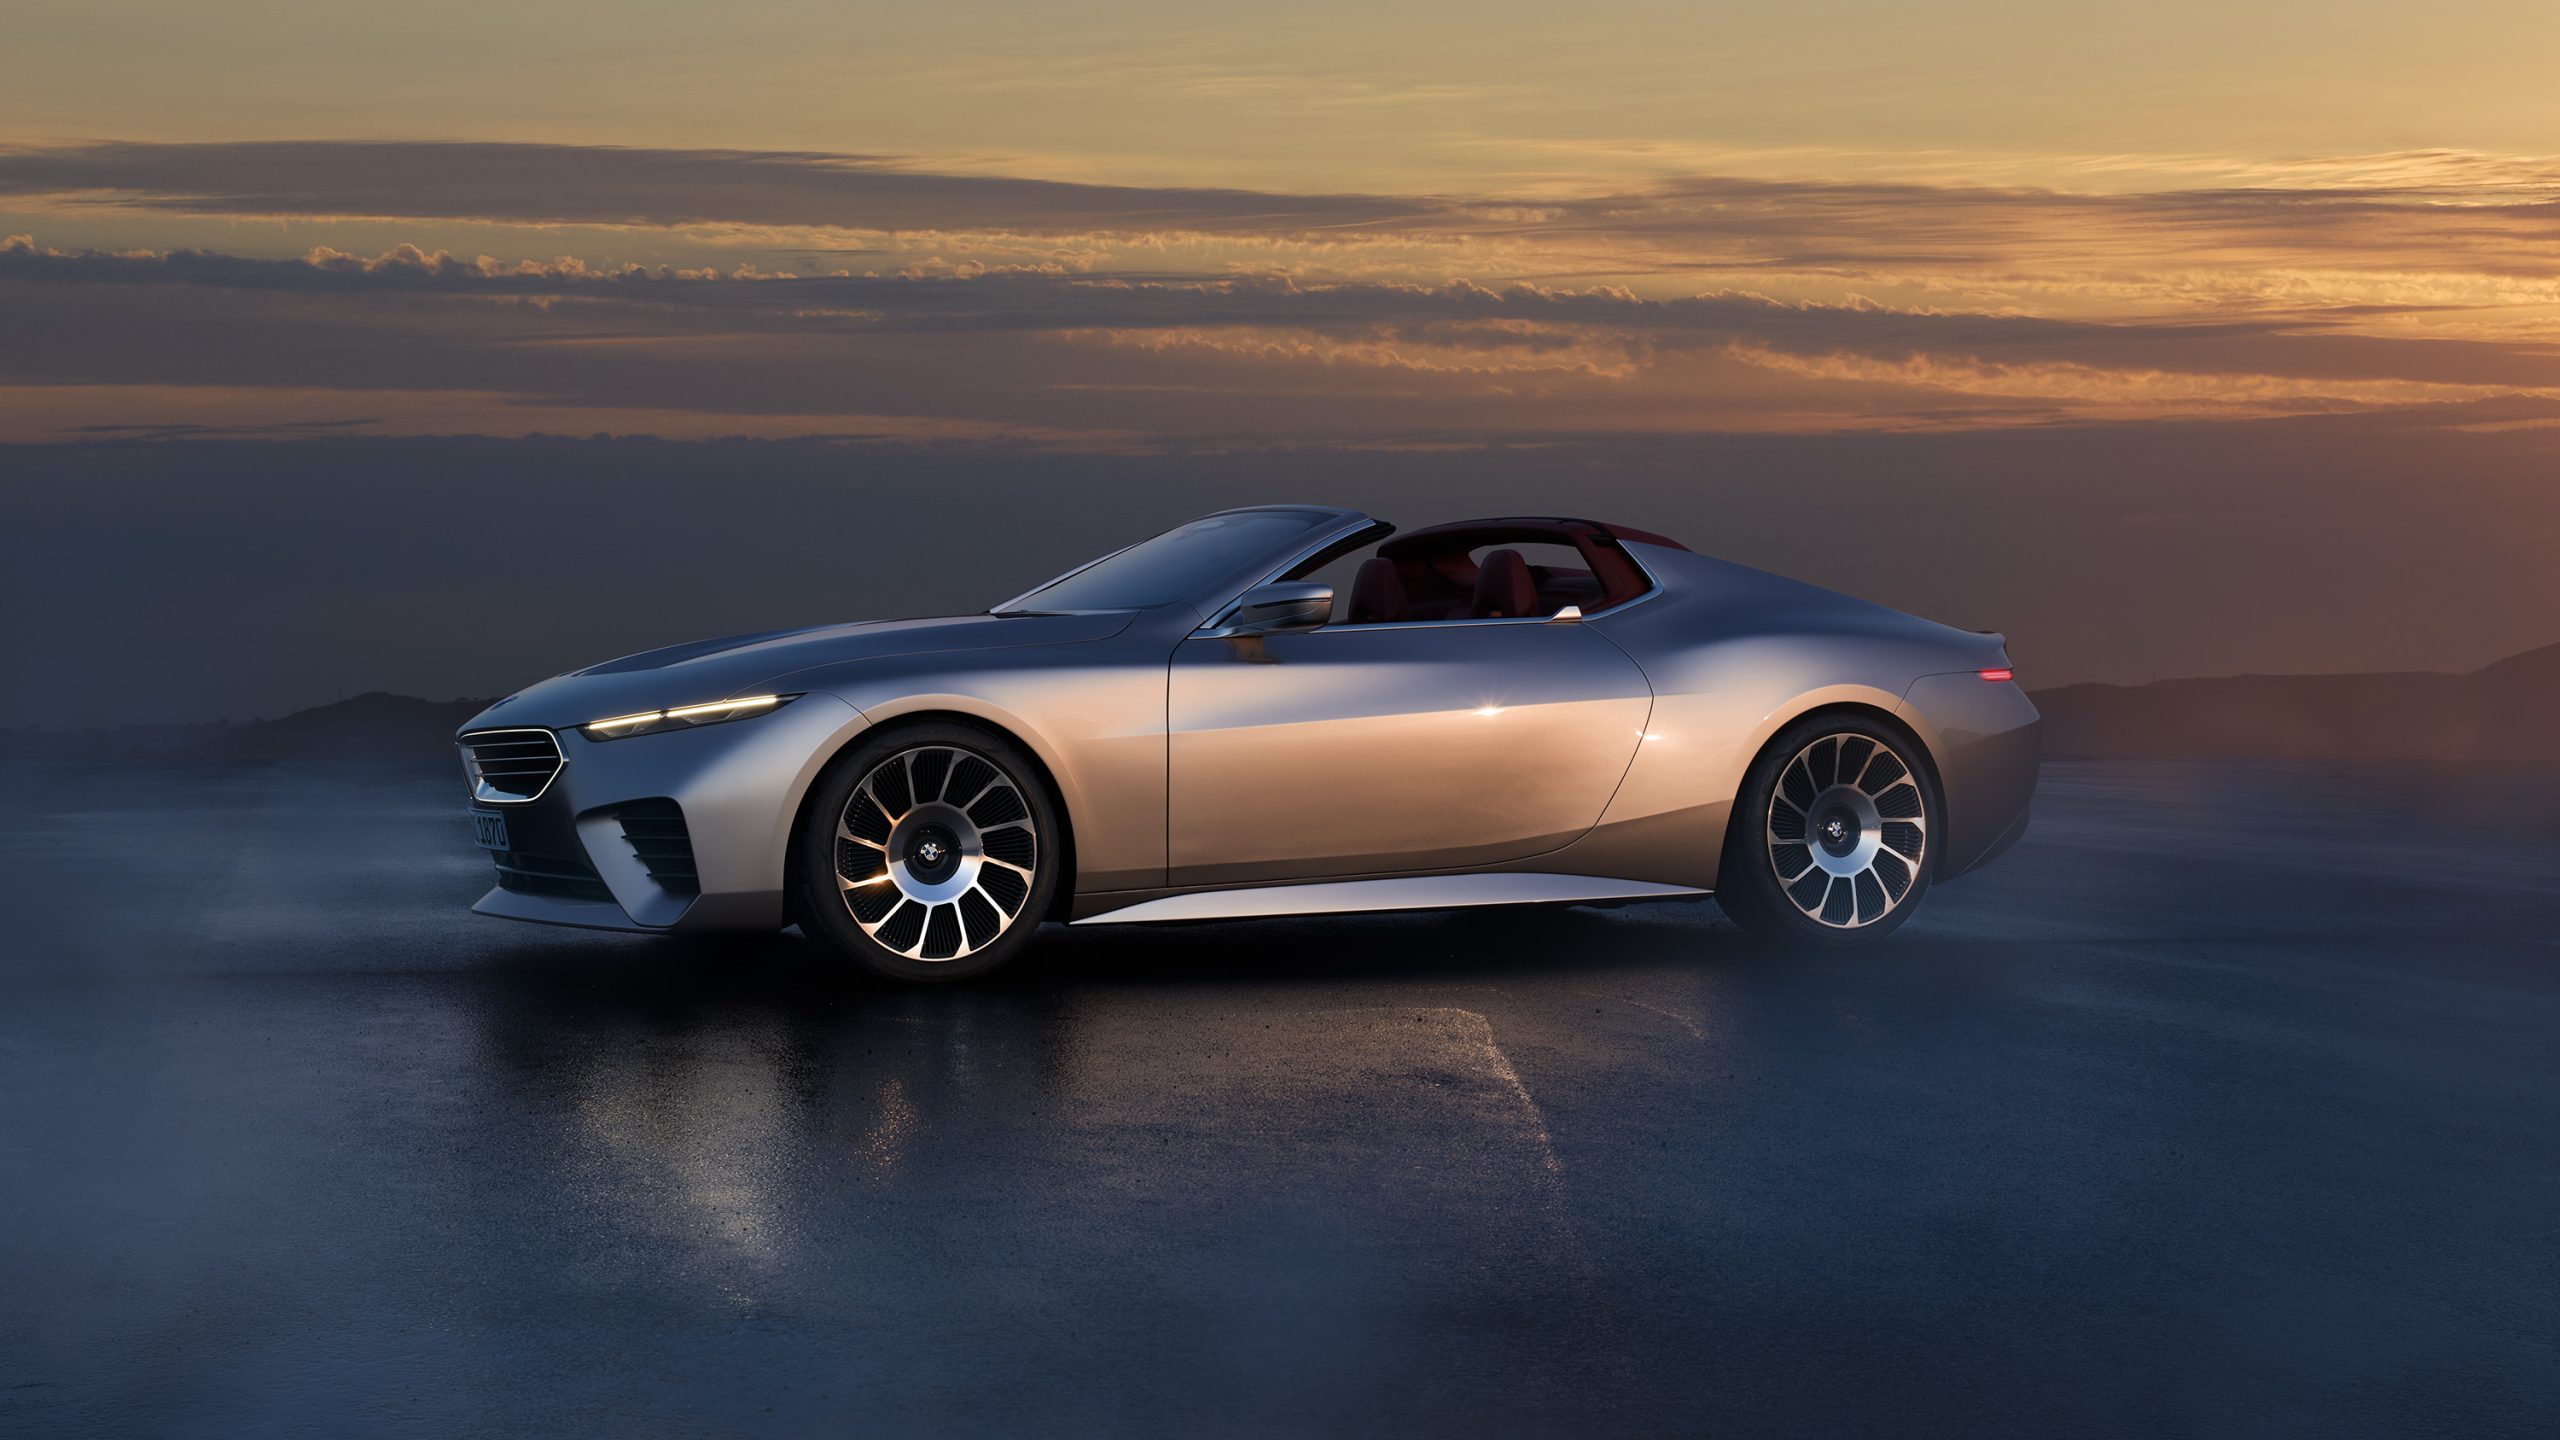
Ο Κρίτων Λεντούδης πήρε την BMW των 860 χιλιάδων ευρώ;
Αγαπητοί αναγνώστες, αυτοκίνητο αξίας 860 χιλιάδων ευρώ να έρχεται στην Ελλάδα για να παραδοθεί στον αγοραστή της, δεν συναντάς συχνά.
Πρόκειται για μια από τις πιο σπάνιες και εντυπωσιακές δημιουργίες της BMW.
Είναι η BMW Skytop, ένα πολυτελές διθέσιο roadster, το οποίο θα κατασκευαστεί σε μόλις 50 αντίτυπα παγκοσμίως, με την τιμή του στην ελληνική αγορά να αγγίζει τις 860.000 ευρώ.
Κάτω από το εντυπωσιακό καπό βρίσκεται ένας V8 κινητήρας 4,4 λίτρων, απόδοσης 625 ίππων, ο οποίος συνεργάζεται με αυτόματο κιβώτιο οκτώ σχέσεων και σύστημα τετρακίνησης xDrive.
Η επιτάχυνση από στάση στα 100 χλμ./ώρα ολοκληρώνεται σε περίπου 3,3 δευτερόλεπτα.
Η σχεδίασή της αντλεί έμπνευση από τις θρυλικές BMW 507 και Z8, ενώ ξεχωρίζουν η αφαιρούμενη οροφή, οι κομψές γραμμές και το πολυτελές εσωτερικό με δερμάτινες επενδύσεις και κρυστάλλινες λεπτομέρειες.
Το συγκεκριμένο αυτοκίνητο παραγγέλθηκε μέσω της BMW Σπανός ενώ από το εκτιμώμενο τελικό κόστος, περίπου 360.000 ευρώ αφορούν φόρους.
Όπως καταλαβαίνετε κίνησα γη και ουρανό για να μάθω τον αγοραστή.
Είναι φανερό ότι δεν θα την αγόραζε κάποιος για να την βγάλει βόλτα στους ελληνικούς δρόμους, αλλά προφανώς πρόκειται για συλλέκτη.
Μαθαίνω, λοιπόν, ότι το όνομα που ακούγεται δυνατά είναι αυτό του εφοπλιστή Κρίτωνα Λεντούδη.
Ο οποίος είναι όντως τεράστιος συλλέκτης αυτοκινήτων και δεν θα μου έκανε καθόλου εντύπωση να έδωσε σχεδόν 1 εκατ. ευρώ για να πάρει τη σπάνια «μπέμπα».
Ο Λεντούδης κατέχει μεταξύ άλλων μια McLaren Senna, ένα σπάνιο hypercar 800 ίππων που φέρεται να αξίζει πάνω από 10 εκατ.
Εχει επίσης μια Bugatti Type 57 SC Atalante του 1937, μια Mercedes-Benz C11, ένα Porsche 956C, μια Ferrari Challenge κ.λπ.
Η Cosco ξεπέρασε τον Προκοπίου στις παραγγελίες VLCC – Τρίτος ο Μαρινάκης
Ανατροπή στη λίστα με τις κορυφαίες ναυτιλιακές εταιρείες παγκοσμίως σε ό,τι αφορά το μεγαλύτερο βιβλίο παραγγελιών νεότευκτων υπερδεξαμενόπλοιων τύπου VLCC.
Η Cosco Shipping Energy Transportation (CSET) ξεπέρασε τη Dynacom Tankers του Γιώργου Προκοπίου, καταλαμβάνοντας την πρώτη θέση με 36 πλοία υπό παραγγελία και άλλα 16 να αναμένεται να ακολουθήσουν.
Παράλληλα, ξεπέρασε και την China Merchants Energy Shipping (CMES), αποκτώντας τον μεγαλύτερο στόλο VLCC μεταξύ των μεγάλων κρατικών εταιρειών δεξαμενόπλοιων της Κίνας.
Η CSET, η οποία είναι εισηγμένη στα χρηματιστήρια του Χονγκ Κονγκ και της Σαγκάης, ανακοίνωσε τη Δευτέρα ότι προσθέτει 24 νεότευκτα VLCC στο βιβλίο παραγγελιών της.
Από αυτά, 10 θα αποκτηθούν με άμεση ιδιοκτησία, ενώ 14 θα ενταχθούν στον στόλο της μέσω συμφωνιών ναύλωσης γυμνού πλοίου (bareboat charter) με έξι κινεζικές εταιρείες χρηματοδοτικής μίσθωσης.
Σύμφωνα με στοιχεία της Clarksons, η Dynacom Tankers κατατάσσεται πλέον δεύτερη, με 32 VLCC υπό παραγγελία, ενώ ακολουθούν η Capital Maritime του Βαγγέλη Μαρινάκη με 25 πλοία και η CMES με 18.
Η έντονη δραστηριότητα στις παραγγελίες VLCC έχει οδηγήσει το παγκόσμιο βιβλίο παραγγελιών σε ιστορικό υψηλό, ξεπερνώντας τα 350 πλοία, συμπεριλαμβανομένων των τελευταίων παραγγελιών και των προγραμματισμένων ναυπηγήσεων της CSET.
Το πρόγραμμα επέκτασης της CSET την τοποθετεί μπροστά από την CMES, καθιστώντας την τη μεγαλύτερη κινεζική εταιρεία στον τομέα των VLCC, με περίπου 95 πλοία, συμπεριλαμβανομένων των νεότευκτων.
Η CSET, με έδρα τη Σαγκάη, διαθέτει σήμερα 49 VLCC σε εμπορική εκμετάλλευση, έναντι 51 VLCC που βρίσκονται σε υπηρεσία και 18 υπό ναυπήγηση για την CMES.
Ωστόσο, η CSET δεν είναι ο μεγαλύτερος πλοιοκτήτης VLCC παγκοσμίως.
Τον τίτλο αυτό κατέχει η νοτιοκορεατική Sinokor, με σχεδόν 100 πλοία, έπειτα από ένα εκτεταμένο πρόγραμμα αγορών μεταχειρισμένων δεξαμενόπλοιων που ξεκίνησε στα τέλη του περασμένου έτους.
Περιστέρης: Γιατί πήρε την GA Aviation
Η αγορά, κυρίως στον τεχνικό-κατασκευαστικό κλάδο, αναρωτιέται για ποιο λόγο ο συνήθως «μετρημένος» Γιώργος Περιστέρης, το αφεντικό της ΓΕΚ ΤΕΡΝΑ, εξαγόρασε τη GA Aviation Services και μπήκε σε ένα τομέα που δεν γνωρίζει, την αμυντική-στρατιωτική αεροπορία και αεροπλοΐα και την τεχνολογία που συνδέεται με αυτές.
Να θυμίσουμε ότι η Greek Air (GA Aviation) έχει σχεδόν 40 χρόνια παρελθόν στη συντήρηση ελικοπτέρων και αεροσκαφών.
Διαθέτει ιδιόκτητο ελικοδρόμιο 35 στρεμμάτων, υπόστεγο αεροσκαφών (το λεγόμενο hangar) 1.200 τ.μ. στο Κορωπί, καθώς και τεχνική βάση 1.700 τ.μ. στο Πολιτικό Αεροδρόμιο Πάχης Μεγάρων.
Έχει διπλή πιστοποίηση EASA Part-145 και CAMO άρα και άδεια παροχής υπηρεσιών υποστήριξης, επισκευών, ηλεκτρονικών συστημάτων (avionics), δομικών εργασιών και υποστήριξης εξαρτημάτων.
Μου λένε έγκυρες και διασταυρωμένες πηγές, τόσο από τον ευρύτερο κυβερνητικό τομέα (σ.σ. ο Περιστέρης θεωρείται τυπικός και ενημερώνει) όσο και από τον επιχειρηματικό αμυντικό κλάδο, ότι βασικό μέλημα θα είναι την επόμενη διετία η ανάπτυξη της βάσης στην Πάχη των Μεγάρων, όπου μπορούν να παρκάρουν ελικόπτερα και μικρά αεροσκάφη τύπου Cessna.
Βασικός στόχος είναι, μέχρι το 2030, η περαιτέρω διεύρυνση του διαδρόμου στην Πάχη ώστε από ελικοδρόμιο να εξελιχθεί σε βάση για τουριστικά lear jet.
Αυτό προϋποθέτει φυσικά την σύμφωνη γνώμη και άλλων επιχειρηματιών που έχουν συμφέροντα στο Πολιτικό Αεροδρόμιο Πάχης Μεγάρων, όπως ο Δημήτρης Δάφνης της «Aeroservices».
Eπίσης χρειάζεται η συγκατάνευση της Πολεμικής αλλά και της Πολιτικής αεροπορίας.
Και έτερος στόχος η συμπαραγωγή δρόνων (drones λέμε Ελληνικά…) στο Κορωπί με τη συνέργεια μεγάλου αλλοδαπού.
Ποιος μάνατζερ θα πλαισιώσει τον Κουρλέτα…
Άλλο ενδιαφέρον που έμαθα είναι πως ο σημερινός ιδιοκτήτης και Πρόεδρος της GA Aviation Σταύρος Κουρλέτας, θα παραμείνει στη θέση του για να «τρέξει» την επιχείρηση για 2 χρόνια ακόμη. Λογικό μου ακούγεται αφού γνωρίζει τα κατατόπια όσο κανείς άλλος.
Εκείνο που διέρρευσε επίσης από συμβουλευτική εταιρία (μία από το λεγόμενο Big-5 ξέρετε…) είναι πως αναζητείται εδώ και λίγες ημέρες εξειδικευμένο στέλεχος για να «πλαισιώσει» τον κο Κουρλέτα ως deputy CEO.
Παρεπόμενο και η αναζήτηση αφού το deal θεωρείται πως ήταν τελειωμένο εδώ και ένα μήνα, οπότε οι νέοι ιδιοκτήτες σκέφτονται ήδη την επόμενη ημέρα.
Έχουν ξεχωρίσει ένας παλιός πιλότος της Ολυμπιακής που εδώ και χρόνια απασχολείται σε top θέση σε αεροπορική εταιρεία του Κόλπου και ένας πολύ έμπειρος περί τα αμυντικά μάνατζερ, πρώην επικεφαλής της ΕΑΒ και σήμερα στην Πολιτική Αεροπορία.
Επειδή μιλήσαμε για drone, κάπου εκεί πήρε το αυτί μου και το όνομα της Patria Oyj, της φινλανδικής αμυντικής και τεχνολογικής εταιρείας που ειδικεύεται σε συστήματα ξηράς, θωρακισμένα οχήματα, αεροδιαστημική και αμυντικά ηλεκτρονικά.
Τα τελευταία χρόνια, εκτός από τα γνωστά τεθωρακισμένα οχήματα, έχει αναπτύξει συστήματα πληροφοριών, κυβερνοασφάλειας και φυσικά… drones.
Οι Φινλανδοί που έχουν μετόχους και Νορβηγούς, τη γνωστή Kongsberg ενώ συνεργάζονται στενά και με «ειδικές» αμερικανικές εταιρίες, είχαν έλθει και προ διετίας στο Κορωπί, αλλά deal με τον Κουρλέτα δεν έκλεισαν τελικά.
Άλλωστε ο Πρόεδρος της GA Aviation δεν θεωρείται ο πιο εύκολος χαρακτήρας του πλανήτη γι’ αυτό και ο Γιώργος Περιστέρης πολύ πρόσφατα σε φιλικό γεύμα, έπαιρνε τα εύσημα που τον έπεισε να πουλήσει σε τιμή win-win…
H κίνηση – έκπληξη του Σάμι Φάις
Όλο και περισσότερο ποντάρει στην αγορά της ευεξίας ο όμιλος Φάις, που φαίνεται ότι δεν θέλει να αφήσει ανεκμετάλλευτη καμία ευκαιρία σε έναν κλάδο με σημαντικές προοπτικές ανάπτυξης.
Το τελευταίο δείγμα γραφής έρχεται από την Καλογήρου Unlimited, στο καταστατικό της οποίας προστέθηκε η εμπορία ειδών υγιεινής διατροφής, διαιτητικών τροφών και τροφίμων γενικότερα.
Πίσω από τη μάλλον γενικόλογη διατύπωση βρίσκονται προϊόντα όπως οι μπάρες πρωτεΐνης και άλλα συναφή είδη που απευθύνονται στο κοινό των γυμναστηρίων.
Η τροποποίηση έγινε για την κάλυψη της δραστηριότητας με τους κατάλληλους ΚΑΔ, αλλά το ενδιαφέρον βρίσκεται στην προοπτική περαιτέρω ανάπτυξής της.
Άλλωστε, ο όμιλος έχει ήδη αναδείξει το wellness και το longevity σε νέους πυλώνες ανάπτυξης, αναζητώντας ευκαιρίες πέρα από την παραδοσιακή αγορά της μόδας.
Για την ώρα δεν υπάρχει συγκεκριμένο νέο εγχείρημα προς ανακοίνωση.
Η κατεύθυνση, πάντως, είναι σαφής, από τον εξοπλισμό άθλησης έως τη διατροφή, ο Σάμι και η Λούση θέλουν μεγαλύτερο μερίδιο από την αγορά της ευεξίας.
Voria: Ανταλλάγματα από Λασκαρίδη – Κόκκαλη
Με το αζημίωτο για τη γειτονιά των Εργατικών Κατοικιών περνά η ξενοδοχειακή επένδυση των Λασκαρίδη – Κόκκαλη στο Κτήμα Δηλαβέρη, καθώς το Δημοτικό Συμβούλιο Αμαρουσίου ενέκρινε το Μνημόνιο Συνεργασίας με τη North Star, που αναπτύσσει το Voria, επένδυση 300 εκατ. ευρώ με καζίνο.
Το πρώτο και πιο χειροπιαστό αντάλλαγμα είναι ένα νέο αθλητικό κέντρο, προϋπολογισμού 1,03 εκατ. ευρώ, το οποίο θα πρέπει να παραδοθεί στον δήμο πριν ανοίξει τις πόρτες της η επένδυση.
Θα περιλαμβάνει κλειστό γήπεδο μπάσκετ με αεροϋποστηριζόμενο θόλο, ανοικτά γήπεδα και χώρους υπαίθριας άθλησης.
Το πακέτο, πάντως, δεν σταματά εκεί.
Η εταιρεία αναλαμβάνει κάθε χρόνο έργα και δράσεις αξίας ίσης με το 0,50% του μικτού κέρδους από τα τυχερά παίγνια, ενώ προβλέπεται και μηχανισμός ελέγχου της υλοποίησης, χωρίς να πρόκειται για απευθείας χρηματική καταβολή στα δημοτικά ταμεία.
Στα ανταλλάγματα προστίθενται και περίπου 25 στρέμματα κοινόχρηστων και κοινωφελών χώρων.
IDEAL Holdings: Το City Link και το report της Eurobank Equities
Πονοκέφαλος για την IDEAL Holdings και την Attica Holdings παραμένει το City Link, καθώς η εκκρεμότητα γύρω από τη μίσθωση του ακινήτου εξακολουθεί να ρίχνει τη σκιά της στις χρηματιστηριακές αποτιμήσεις των δύο εταιρειών.
Το ζήτημα αναδεικνύει η Eurobank Equities στη νέα της έκθεση για την IDEAL, επισημαίνοντας ότι η δικαστική αντιπαράθεση μεταξύ της PICAR και του Μετοχικού Ταμείου Στρατού δημιουργεί αβεβαιότητα για τη μακροπρόθεσμη παρουσία της Attica στο εμβληματικό εμπορικό συγκρότημα.
Και αυτή η αβεβαιότητα έχει ήδη χρηματιστηριακό κόστος αγαπητοί επενδυτές καθώς από την εισαγωγή της Attica στο Χρηματιστήριο τον περασμένο Ιούλιο, η μετοχή της έχει χάσει περίπου 12%, όσο και εκείνη της IDEAL, παρά τη θετική πορεία των δραστηριοτήτων τους.
Παρ’ όλα αυτά η Eurobank Equities δίνει σύσταση αγοράς και τιμή-στόχο 7,50 ευρώ για την IDEAL, βλέποντας σημαντικά περιθώρια ανόδου.
Θεωρεί, μάλιστα, ότι μια λύση που θα εξασφαλίζει μακροχρόνια ορατότητα για το City Link θα μπορούσε να απελευθερώσει μέρος της αξίας που σήμερα μένει εγκλωβισμένη στη δικαστική διαμάχη.
Συμπέρασμα
Μέχρι τότε, το ακίνητο της οδού Πανεπιστημίου θα συνεχίσει να απασχολεί όχι μόνο τους δικηγόρους, αλλά και τους επενδυτές.
Χθες, πάντως, η μετοχή της IDEAL έδειξε αντίδραση και έκλεισε στα 5,51 ευρώ με άνοδο 1,85%, ενώ τα Αττικά Πολυκαταστήματα στα 2,82 ευρώ (+0,89%).
Αχιλλέας Κανάρης (Vodafone): Μάζεψε το μαγαζί
Διάβασα με προσοχή τα οικονομικά αποτελέσματα της Vodafone Ελλάδας κι οφείλω να πω ότι ο Αχιλλέας Κανάρης, στους λίγους μήνες που βρίσκεται στο τιμόνι της εταιρείας, έχει συμμαζέψει το μαγαζί.
Η βελτίωση των επιδόσεων της Vodafone Ελλάδας φέρει τη σφραγίδα του Κανάρη, ο οποίος φαίνεται να κερδίζει το στοίχημα της ενίσχυσης της ανταγωνιστικότητας της εταιρείας.
Τα τελευταία στοιχεία επιβεβαιώνουν τη δυναμική που έχει αποκτήσει η εταιρεία, με τα έσοδα από υπηρεσίες να αυξάνονται κατά 15,8% στο δεύτερο τρίμηνο του 2026, φτάνοντας τα 286 εκατ. ευρώ, από 247 εκατ. ευρώ έναν χρόνο νωρίτερα.
Σημαντική είναι η συμβολή των ψηφιακών έργων για επιχειρήσεις και Δημόσιο, έναν τομέα στον οποίο ο Κανάρης έχει επενδύσει στρατηγικά, διευρύνοντας τις πηγές εσόδων πέρα από τις παραδοσιακές τηλεπικοινωνίες.
Την ίδια ώρα, το ιδιόκτητο δίκτυο οπτικών ινών ξεπέρασε τις 650.000 κατοικίες και επιχειρήσεις.
Με την εταιρεία να έχει αποκτήσει αναπτυξιακό βηματισμό, το επόμενο στοίχημα είναι η ενίσχυση της κερδοφορίας, η ενίσχυση της θέσης της στην τηλεπικοινωνιακή αγορά και η ολοκλήρωση της συμφωνίας με τον Όμιλο ΔΕΗ για την δημιουργία κοινής εταιρείας (50-50%) που θα δραστηριοποιηθεί στην παροχή υπηρεσιών χονδρικής δικτύου οπτικών ινών μέχρι το σπίτι στην Ελλάδα που μαθαίνω προχωρά ομαλά…
Mega – διαγωνισμός 235 εκατ.
Νέο μεγάλο πεδίο ανταγωνισμού για τις εταιρείες πληροφορικής και τηλεπικοινωνιών ανοίγεται με τον διαγωνισμό της Κοινωνίας της Πληροφορίας για το Ενιαίο Κυβερνητικό Νέφος (G-Cloud), συνολικού προϋπολογισμού 235,5 εκατ. ευρώ (μαζί με δικαίωμα προαίρεσης).
Πρόκειται για ένα από τα μεγαλύτερα ψηφιακά έργα που βγαίνουν στην αγορά, με το ενδιαφέρον να αναμένεται ιδιαίτερα έντονο, καθώς το αντικείμενο αφορά την παροχή υπηρεσιών δημόσιου υπολογιστικού νέφους και την υποστήριξη των κεντρικών κυβερνητικών υποδομών.
Το πραγματικό ενδιαφέρον, βέβαια, βρίσκεται στο ποιοι θα διεκδικήσουν το έργο, καθώς στο ίδιο τραπέζι αναμένεται να βρεθούν οι μεγάλοι όμιλοι πληροφορικής, οι τηλεπικοινωνιακοί πάροχοι και οι διεθνείς παίκτες του cloud, είτε αυτόνομα είτε μέσα από συνεργασίες.
Συμπέρασμα
Με το διακύβευμα να ξεπερνά τα 235 εκατ. ευρώ, η μάχη προμηνύεται σκληρή, σε μια αγορά όπου οι ισορροπίες αναμένεται να κριθούν τόσο στις τεχνολογικές δυνατότητες όσο και στις οικονομικές προσφορές.
Νέο δ.σ. στις Γούρνες με σφραγίδα Sani/Ikos
Άλλαξε -και κυριολεκτικά- χέρια το ακίνητο της πρώην αμερικανικής βάσης στις Γούρνες της Κρήτης, μιας και είχαμε αλλαγές από χθες στο διοικητικό συμβούλιο της εταιρείας που μέχρι πρότινος βρισκόταν υπό τον έλεγχο της Dimand.
Πρόεδρος ορίστηκε ο Lopez Bragado Jesus, επικεφαλής νομικών υπηρεσιών της Sani/Ikos και διευθύνων σύμβουλος ο Henrik Foster επικεφαλής ακίνητης περιουσίας του πολυεθνικού ομίλου με το ελληνικό DNA.
Θυμίζω ότι την Παρασκευή η Dimand πούλησε ολόκληρη την εταιρεία στη Sani/Ikos των αδελφών Ανδρεάδη και του σιγκαπουριανού fund GIC, ώστε η τελευταία να αναπτύξει το ακίνητο με το σήμα Ikos Resort, βγάζοντας κέρδη 32 εκατομμύρια – ενώ είχε αγοράσει το ακίνητο στην Κρήτη έναντι 40 εκατ. ευρώ.
Η Sani/Ikos στην έκταση που αποκτά σχεδιάζει την ανάπτυξη ενός ξενοδοχείου Ikos Resort δυναμικότητας περίπου 600 δωματίων, σουιτών και βιλών.
Dimand: Το deal του Ανδριόπουλου και η μετοχή
Θα μείνω στην Dimand, καθώς το deal που έκλεισε ο Δημήτρης Ανδριόπουλος με την πώληση του ακινήτου στις Γούρνες Ηρακλείου στη Sani/Ikos των αδελφών Ανδρεάδη και του σιγκαπουριανού GIC εξασφάλισε υπεραξία 32 εκατ. ευρώ, ή 80% επί του αρχικού τιμήματος, μόλις 13 μήνες μετά το οικονομικό κλείσιμο της εξαγοράς από τη Reds του ομίλου Ελλάκτωρ.
Το ενδιαφέρον για τους μετόχους βρίσκεται στην απόδοση της συναλλαγής, καθώς τα κέρδη αντιστοιχούν σε 1,8 ευρώ ανά μετοχή.
Πρόκειται για ένα σημαντικό ποσό σε σχέση με τη χρηματιστηριακή αποτίμηση της Dimand, που αναδεικνύει την ικανότητα της διοίκησης να δημιουργεί αξία μέσα από την αξιοποίηση και πώληση ακινήτων.
Εξίσου σημαντικό είναι ότι μέρος του τιμήματος κατευθύνθηκε στην πλήρη αποπληρωμή ομολογιακού δανείου 39,9 εκατ. ευρώ, επιτρέποντας την άμεση απομείωση του συνολικού της χρέους και τη βελτίωση της χρηματοοικονομικής εικόνας της.
Συμπέρασμα
Το μόνο που μένει είναι η υπεραξία που δημιουργήθηκε να αποτυπωθεί και στη μετοχή, η οποία καλείται να κατοχυρώσει επίπεδα πάνω από τα 14,10 – 14,20 ευρώ για να κινηθεί υψηλότερα.
Χθες έκλεισε με ελαφρές απώλειες 0,35% στα 14,1 ευρώ και με χαμηλό όγκο συναλλαγών (12 χιλιάδες χαρτιά).
Στο real estate o «mr Tanweer» Σαμάν
Από τους κορυφαίους επιχειρηματίες στον χώρο της βιομηχανίας της τηλεόρασης και των παραγωγών ταινιών είναι ο Τζόζεφ Σαμάν, γνωστός και ως mr Tanweer.
Ο πάμπλουτος επιχειρηματίας, γεννημένος στη Συρία, αλλά μεγαλωμένος στο Λίβανο, μαθαίνω ότι μπαίνει ακόμη πιο δυνατά στον χώρο των ακινήτων ιδρύοντας την εταιρεία Istorea Properties με μετοχικό κεφάλαιο 150.000 ευρώ το οποίο εισέφερε η εταιρεία City Dynamics η οποία εκπροσωπείται από τον Γιώργο Παπαντάκο, αλλά που ανήκει στον Σαμάν.
Είναι κι αυτή μια εταιρεία real estate με πάνω από 4 εκατ. ευρώ μετοχικό κεφάλαιο.
Στην Istorea πρόεδρος είναι ο Λιβανέζος επιχειρηματίας, CEO ο Παπαντάκος και μέλος ο Γιώργος Παπαδόπουλος.
Θα δραστηριοποιείται στις αγοραπωλησίες ακινήτων, εκμίσθωση και διαχείριση, ενοικίαση ακινήτων, χρονομεριστική μίσθωση, κατασκευή κτιρίων κ.λπ.
Ο Πιέρρ και το μήνυμα προόδου της Millennium
Δεν έχουν περάσει ούτε δύο μήνες από την ημέρα που διευθυντικά στελέχη της Millennium συναντήθηκαν στο Μέγαρο Μαξίμου με τον Κυριάκο Μητσοτάκη και τον Κυριάκο Πιερρακάκη, επισημοποιώντας την έλευση της εταιρείας στην Ελλάδα.
Και ενώ τα διαδικαστικά προκειμένου η εταιρεία να ξεκινήσει τη δραστηριοποίησή της στη χώρα μας, τα social media του γνωστού fund μαρτυρούν την προσμονή των διοικούντων.
Μάλιστα, πριν από λίγες ώρες ο επίσημος λογαριασμός της Millennium στο Instagram ανάρτησε ένα σύντομο βίντεο, όπου ο Martin Pabari, διευθύνων σύμβουλος για την Ευρώπη, τη Μέση Ανατολή και την Αφρική, περιγράφει τι σημαίνει για την εταιρεία η εγκατάσταση στην Ελλάδα.
Πέρα από την απόδειξη της ικανότητας της εταιρείας να προοδεύει, αυτό που λέει ο Pabari και έχει ιδιαίτερο ενδιαφέρον είναι ότι τα γραφεία στην Αθήνα επιτρέπουν στο ταλέντο από όλα τα μήκη και τα πλάτη του κόσμου να βρίσκεται εκεί που θέλει να είναι.
Και, πέρα από το αναπτυξιακό αποτύπωμα, το μεγαλύτερο όφελος της έλευσης εταιρειών όπως η Millennium είναι ακριβώς αυτό: ότι με σταθερά βήματα η Ελλάδα κερδίζει τη θέση της ως προορισμός για επαγγελματικό προσωπικό υψηλών δεξιοτήτων και εξειδίκευσης, ανοίγοντας έναν «ενάρετο κύκλο» οικονομικής και τεχνολογικής προόδου.
View this post on Instagram
Ανθή Τροκούδη: Οι νέες δουλειές
Το επόμενο κεφάλαιο στην καριέρα της ανοίγει η Ανθή Τροκούδη, έπειτα από έξι χρόνια στο «τιμόνι» της επικοινωνίας του Υπερταμείου, νυν Εθνικού Αναπτυξιακού Ταμείου.
Μαθαίνω, λοιπόν, ότι αποχωρεί τις επόμενες ημέρες για… άλλες πολιτείες αφήνοντας είναι η αλήθεια, μεγάλο κενό.
Το οποίο όπως μου λένε πρέπει να καλυφθεί το επόμενο διάστημα, γι’ αυτό και γίνονται ήδη συνεντεύξεις.
Η Ανθή Τροκούδη ήταν επικεφαλής στην επικοινωνία σε μια εξαετία που μόνο «ανέφελη» δεν τη λες, καθώς από τα χέρια της πέρασαν -και ολοκληρώθηκαν με επιτυχία – ο μετασχηματισμός του Υπερταμείου, η νέα του εταιρική εικόνα, η ανάδειξη των έργων των θυγατρικών αλλά και η αλλαγή της ίδιας της ονομασίας του, με τη συμβολή της να ξεπερνά τα όρια της εταιρικής επικοινωνίας.
Όσοι έχουν συνεργαστεί μαζί της μιλούν για έναν άνθρωπο με προσήλωση στη δουλειά.
Η ίδια φαίνεται πως προτιμά τις μακροχρόνιες συνεργασίες καθώς πριν από το Υπερταμείο, είχε για 18 συναπτά χρόνια τα ηνία της επικοινωνίας των εταιρειών του Πάνου Γερμανού, στην Ελλάδα και το εξωτερικό.
Το ενδιαφέρον, πάντως, στρέφεται πλέον στον επόμενο σταθμό της, ο οποίος, σύμφωνα με όσα ακούγονται στην αγορά, έχει κλείσει.
Και θα σας ενημερώσω πάραυτα γι’ αυτό καθώς μου λένε οι πηγές μου ότι πρόκειται για έναν εξαιρετικό όμιλο με μεγάλες προοπτικές.
Η Νέα Εγνατία και η «μεταγραφή» Παπανικόλα
Κλείδωσε το νέο Διοικητικό Συμβούλιο της Νέας Εγνατίας Οδού, της παραχώρησης που πέρασε στα χέρια της ΓΕΚ ΤΕΡΝΑ, σε κοινοπραξία με τη γαλλική Egis, πριν από περίπου έναν χρόνο.
Στην προεδρία ο Ηλίας Γιάτσιος, αντιπρόεδρος ο Εμμανουήλ Μουστάκας και μέλη οι Μιχαήλ Γουρζής, Πηνελόπη Λαζαρίδου, Βαΐα Χουχουρέλου, Λεωνίδας Μπάκας, Παναγιώτης Περβανάς και Pierre – Yves Massille.
Στο μεταξύ, να θυμίσω και τη «μεταγραφή» του Παναγιώτη Παπανικόλα, την οποία σας είχε αποκαλύψει ο Wiseman, καθώς άφησε τη θέση του CEO της Ολυμπίας Οδού για να αναλάβει γενικός διευθυντής στη Νέα Εγνατία.
Τη θέση του στην Ολυμπία Οδό έχει αναλάβει ο Χρήστος Καραδήμας, μετά την αποχώρησή του από την Ελληνικό Μετρό.
Όσο για τα υπόλοιπα πρόσωπα της διοικητικής ομάδας της Νέας Εγνατίας, καθήκοντα οικονομικού διευθυντή αναλαμβάνει ο Λάσκαρης Κονδύλης, τεχνικού διευθυντή ο Κωνσταντίνος Φαϊδάς και νομικού συμβούλου ο Ευάγγελος Βεγίρης.
Ειδικές εξουσίες για θέματα χρηματοοικονομικών συμβούλων και συμβούλων τραπεζών έχουν επίσης οι Γεώργιος Αρμένης και Αλέξανδρος Σκόρδος.
O Τσάφος και το ανέκδοτο
Κυκλοφορεί ως ανέκδοτο όλο το στόρι από χθες στην ενεργειακή αγορά, αλλά με τον υφυπουργό Ενέργειας που έχουμε, θα μπορούσε να μην απέχει πολύ από την πραγματικότητα.
Σας το παραθέτω όπως μου το αφηγήθηκαν κορυφαία -μη πολιτικά- στελέχη του κλάδου:
-Γιατί ο Σιάμισιης, ο CEO της HELLENiQ ENERGY επενδύει κεφάλαια ύψους 1,3 δισ. στη Ρουμανία για μπαταρίες και ΑΠΕ; (διαβάσατε το αναλυτικό ρεπορτάζ της Μαρίνας Πρωτονοταρίου στο mononews.gr).
-Μα, διότι στην Ελλάδα δεν θα τον άφηνε να επενδύσει στις μπαταρίες ο πολυθρύλητος και πολυμαστερούχος υφυπουργός Τσάφος!
-Και γιατί ο Τσάφος είναι… βράχος και ανθίσταται στις μεγάλες επενδύσεις σε standalone batteries που πλέον θεωρούνται το βασικό και απαραίτητο υπόβαθρο για τις ΑΠΕ (αιολικά, φωτοβολταϊκά);
-Διότι ο ιδιόρρυθμος υφυπουργός μας, πήρε τις μπαταρίες με… κακό μάτι! Όπως όταν παλιά ένας καθηγητής στο Λύκειο σε έπαιρνε με κακό μάτι από το Σεπτέμβριο και σε πήγαινε «καρότσι» όλη τη χρονιά, έτσι και ο… τιτανοτεράστιος Τσάφος! Καρότσι τις πάει τις μπαταρίες αποθήκευσης και γι’ αυτό χάνουμε φθηνό ρεύμα και καταφεύγουμε σε πιο ακριβές λύσεις.
-Κιμπάρης δηλαδή ο Τσάφος, προτιμάει τα ακριβά καύσιμα αντί της ελάφρυνσης των νοικοκυριών, και μάλιστα σε εποχή διεθνούς κρίσης και εγχώριων προβλημάτων εξ αυτής…
-Στο φινάλε όμως, εμείς τον πληρώνουμε τον… κιμπάρη! Εμείς, δηλαδή τα νοικοκυριά και οι επιχειρήσεις και δεν λέμε κουβέντα. Ενώ ο κος Τσάφος, η… υφυπουργάρα μας δεν βάζει μαράζι: άλλος μπλοκάρει (τις επενδύσεις) και άλλος πληρώνει (το μάρμαρο)!
Το καλώδιο και ο διχασμός
Καημό το ‘χω να δω μια φορά τα κόμματα να ομονοούν για εθνικά θέματα.
Τάμα στην Παναγία της Τήνου θα κάνω μπας και Μητσοτάκης, Τσίπρας και Ανδρουλάκης (τους άλλους δεν τους βάζω γιατί έτσι κι αλλιώς δεν έχουν τον… Θεό τους) συμφωνήσουν σε κάτι.
Από προχθές έχουμε έναν διαγωνισμό… πατριωτισμού.
Ποιος είναι πιο προδότης και ποιος είναι πιο πατριώτης.
Για τον Ανδρουλάκη και τον Τσίπρα ο ΚΜ και η κυβέρνηση έχουν ξεπουλήσει τη χώρα στους Τούρκους με αφορμή το καλώδιο.
Για τον πρωθυπουργό και το ΜΜ τα άλλα κόμματα είναι ασόβαρα και ανεύθυνα.
Μα καλά, έτσι θα πάει η κουβέντα;
Θα βγάλουμε και τα πατριδόμετρα για να δούμε ποιος κάνει καλύτερη δουλειά ή ποιος έχει καλύτερη ιδέα για τα εθνικά θέματα;
Μα είμαστε σοβαροί;
Στο κάτω – κάτω και η κυβέρνηση έπρεπε να αναλάβει πρωτοβουλίες ενημέρωσης των άλλων κομμάτων για το τι τελικά έγινε με τη ρηματική διακοίνωση και τις πιθανές μελλοντικές αξιώσεις των Τούρκων.
Δεν είναι δυνατόν να μαθαίνουμε τα πάντα μόνο από ανακοινώσεις, non paper και ομιλίες σε συνέδρια για ό,τι συμβαίνει με το καλώδιο.
Ας έκανε μια προ ημερησίας συνεδρίαση της Βουλής κι εκεί ο καθένας να έβγαζε τον… κακό ή τον καλό του εαυτό.
Αν αυτή η εικόνα που βγαίνει προς τα έξω κάνει περήφανο το πολιτικό σύστημα τότε τι να πούμε.
Είμαστε άξιοι της μοίρας μας.
Η πρόβλεψη του Άδωνι για τις εκλογές
Απολαυστικός, όπως πάντα ο Άδωνις Γεωργιάδης σε χθεσινό συνέδριο για την υγεία, έριξε ξανά τις ατάκες του.
Εντάξει, δεν θα αναφερθώ στα θέματα του υπουργείου του, αν και είπε ότι έχει υλοποιηθεί το 120% όσων είχαν προγραμματιστεί κι ότι οι αλλαγές στο ΕΣΥ είναι εμφανείς.
Εκεί, όμως, που έδωσε ρέστα ήταν στα πολιτικά.
Ο Γεωργιάδης συνέδεσε ευθέως την πρόοδο στην Υγεία με τη συνέχιση της διακυβέρνησης Μητσοτάκη, στέλνοντας στους παρευρισκόμενους ένα σαφές μήνυμα για τις κάλπες του 2027: «Μητσοτάκης και το 2027.
Άμα πάτε κάπου αλλού, καλή τύχη…»
Μάλιστα, προχώρησε και σε μια πρόβλεψη για το βράδυ των εκλογών, εκτιμώντας ότι η ερώτηση που θα δεχθεί μετά την ανακοίνωση των αποτελεσμάτων θα είναι:
«Πώς κατάφερε τελικά η Νέα Δημοκρατία να εξασφαλίσει και αυτοδυναμία;»
Μένει να αποδειχθεί εάν ο Άδωνις είναι τόσο διορατικός, όσο αισιόδοξος.
Η κάλπη του 2027 θα δώσει την απάντηση.
Η υποκρισία για την ΕΡΤ
Ε όχι να μιλούν και να διαμαρτύρονται για την ΕΡΤ η ΕΛΑΣ και ο Αλέξης Τσίπρας.
Από την ίδρυση του κόμματος του η ΕΡΤ προβάλλει και με το παραπάνω τον κ. Τσίπρα και τις δραστηριότητες του προκαλώντας μάλιστα συχνά ακόμη και τη δυσφορία των κοινοβουλευτικών κομμάτων της αντιπολίτευσης που παραπονούνται για μεροληπτική μεταχείριση.
Είναι υποκριτικό εκ μέρους της ΕΛΑΣ να εκδίδει ανακοίνωση διαμαρτυρίας ενώ γνωρίζουν ότι λόγω μη εσκεμμένης παράλειψης του εικονολήπτη, δεν δόθηκε αρχικά σε τηλεοπτικούς σταθμούς μέσω pool ολόκληρη η ομιλία του Αλέξη Τσίπρα στην Πρέβεζα.
Και μάλιστα όταν ξέρουν ότι όταν αυτό έγινε αντιληπτό αποκαταστάθηκε και σε σύντομο χρονικό διάστημα διανεμήθηκε το σύνολο της ομιλίας του. Άλλωστε το σχετικό απόσπασμα μεταδόθηκε στο δελτίο ειδήσεων του ΕΡΤnews στις 21:00.
Οι εποχές Ακριβοπούλου και Καψώχα, μιας ΕΡΤ που καμία σχέση δεν είχε με την πολυφωνία και την αντικειμενική ενημέρωση, έχουν παρέλθει ανεπιστρεπτί.
Quiz: Η 30χρονη super hot δικηγόρος, και οι Έλληνες του Λονδίνου
Μαθεύτηκε προ ημερών, ότι hot 30χρονη δικηγόρος (λέμε τώρα, διότι πτυχίο έχει μεν αλλά ουδέποτε δικηγόρησε…) και γυμνάστρια (αυτό το επάγγελμα εξασκεί) πρόκειται να αρραβωνιαστεί και να συγκατοικήσει με τον καλό της με προοπτική το γάμο.
Ο τελευταίος είναι γνωστός τηλεπερφόρμερ, συμμετέχων σε πολλά τηλεπαιχνίδια και επίσης γυμναστής, αλλά και «αλκοολικός με τη δημοσιότητα».
Ισχυρίζεται μάλιστα ο αθεόφοβος πως οδεύει προς τα 40 και έχει πάθει κρίση ηλικίας!
Εμείς οι εργασιομανείς wisemen που καβατζάραμε τα 50 τι να πούμε, αλλά τέλος πάντων.
Mαθαίνοντας την είδηση της επερχόμενης συγκατοίκησης που θα οδηγήσει σε αρραβώνα και σε γάμο, δύο Έλληνες του Λονδίνου κάγχασαν πονηρά.
Ο ένας, μεγαλύτερος σε ηλικία με τα 65 πατημένα αλλά πολύ «ζωηρός», ζάμπλουτος επιχειρηματίας του εμπορίου στη Γηραιά Αλβιώνα παρατήρησε:
«Είδες; Καμία όμορφη Ελληνίδα δεν χάνεται!
Προ 3ετίας, αν θυμάσαι, την είχαμε την πατριώτισσα οι δύο μας στη θαλαμηγό στη Μύκονο ως… φιλοξενούμενη (σ.σ. φυσικά, τί άλλο; ) και περάσαμε αμφότεροι υπέροχο Αύγουστο μαζί της στο νησί των Ανέμων.
Στο τέλος δεν εισακούσαμε τις παρακλήσεις της να την παντρευτούμε.
Ένας από τους δύο, όποιος επιθυμούσε!
Η κοπέλα δεν είχε προτιμήσεις, στεφάνι ήθελε.
Έλεγε πως μετά από όσα έγιναν στο σκάφος, αν δεν παντρευτεί θα στενοχωρηθεί πολύ και θα κάνει καμιά τρέλα…»
Και συμπλήρωσε ο άλλος, νεότερος αλλά -συμπεραίνω από το ιστορικό επώνυμο- γόνος παλιάς εφοπλιστικής οικογένειας:
«Τελικά της πέρασε η στενοχώρια, ούτε τρέλα έκανε ούτε τίποτα και βρήκε το… κορόιδο που θα την παντρευτεί!».
Επειδή ο έρωτας είναι ανίκητος στη μάχη, δεν υιοθετώ καθόλου το χαρακτηρισμό «κορόιδο» για τον μελλοντικό γαμπρό.
Άλλωστε «ο έρωτας είναι κάτι ιδεώδες, ο γάμος κάτι πραγματικό.
Η σύγχυση του ιδεώδους με το πραγματικό δεν μένει ποτέ ατιμώρητη» είχε πει ο Γερμανός ποιητής και φιλόσοφος Βόλφγκανγκ Γκαίτε (1749-1832) και είχε -σε γενικές γραμμές- δίκιο…
Οι must ειδήσεις του wiseman σε ένα ΑΙ Video
Αποποίηση Ευθύνης: Το περιεχόμενο και οι πληροφορίες της στήλης προσφέρονται αποκλειστικά και μόνο για ενημερωτικούς σκοπούς και σε καμία περίπτωση δεν μπορούν να εκληφθούν ως συμβουλή, πρόταση, προσφορά για αγορά ή πώληση των κινητών αξιών, ούτε ως προτροπή για την πραγματοποίηση οποιασδήποτε μορφής επένδυσης. Κατά συνέπεια δεν υφίσταται ουδεμία ευθύνη για τυχόν επενδυτικές και λοιπές αποφάσεις που θα ληφθούν με βάση τις πληροφορίες αυτές.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- Νέα ελπίδα για ασθενείς με καρκίνο του παγκρέατος, τι ανακοίνωσε ο Άδωνις Γεωργιάδης
- Καταθέσεις: Γιατί οι τράπεζες κρατούν χαμηλά τα επιτόκια – Οι εναλλακτικές και οι αποδόσεις έως 2,25%
- A. Lange & Söhne: Το Datograph Perpetual στα 50 κομμάτια της πλατινένιας υπεροχής
- ΟΣΥΠΑ: Ανησυχία για κινητοποιήσεις μετά το εξώδικο στην ΥΠΑ για απλήρωτες αποζημιώσεις


Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.