






Φίλοι αναγνώστες, ο The Value Investor θέλει πραγματικά να σας ευχαριστήσει μέσα από την καρδιά του που επιλέγετε να διαβάσετε τις απόψεις μου.
Για να ξέρετε, το τελευταίο άρθρο του The Value Investor «Ο Τούρκος σαμποτέρ της τράπεζας Πειραιώς και σε ποιον κλάδο έρχεται βαθύ σκοτάδι που κανείς δεν περιμένει» έσπασε πραγματικά τα κοντέρ.
Το διάβασαν 160.880 αναγνώστες.
Είναι ιδιαίτερα τιμητικό για μένα και προσπαθώ κάθε φορά να σας δίνω ΤΗΝ ΚΑΛΥΤΕΡΗ ΔΥΝΑΤΗ ΤΡΟΦΗ ΓΙΑ ΣΚΕΨΗ.
Πάμε τώρα γιατί πρέπει να ξέρετε μερικά πράγματα για την ιστορία του The Value Investor.
Σήμερα, θέλω να ευχαριστήσω ένα πολύ καλό φίλο, τον Billάρα τον Παγκρατιώτη, που το μακρινό 2003 μου είχε δώσει την ευκαιρία στην εφημερίδα Χρηματιστήριο, την οποία και διηύθυνε, να δώσω την πρώτη μου συνέντευξη.
Από τότε ήρθαμε πολύ κοντά και ανά τακτά χρονικά διαστήματα αρθρογραφούσα μέσα από τα site τα οποία διηύθυνε.
Ο Billάρας είναι ένας άνθρωπος ο οποίος δεν έχει σπουδάσει οικονομικά ή χρηματοοικονομικά, όμως όλα αυτά τα χρόνια απέκτησε τεράστια εμπειρία και ήθελε πάντα να μαθαίνει, διψούσε για την γνώση.
Έτσι κατάφερε να έχει πολύ καλή αντίληψη για το χρηματιστήριο.
Σήμερα θέλω να τον ευχαριστήσω δημόσια που είναι ο πρώτος που μου έδωσε την ευκαιρία να εκφράσω τις απόψεις μου δημόσια.
Ο λόγος που σας τα γράφω αυτά είναι διότι θέλω να ξέρετε την άκρη του νήματος.
Από τότε, αυτό που πάντα με διέκρινε, είναι να προσπαθώ να βρω εταιρείες οι οποίες ήταν υποτιμημένες και ΔΕΝ τις είχε αντιληφθεί ακόμα η αγορά.
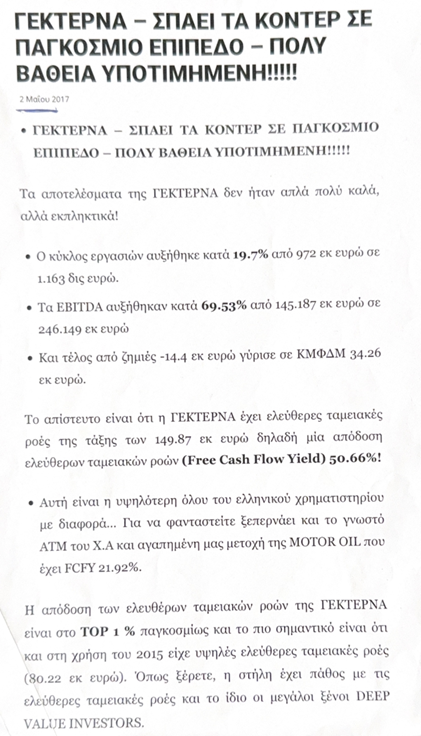
Σήμερα σας επισυνάπτω ένα κείμενο που είχα γράψει στις 2 Μαΐου 2017 με τίτλο «ΓΕΚΤΕΡΝΑ-σπάει τα κοντέρ σε παγκόσμιο επίπεδο-πολύ βαθιά υποτιμημένη!!!!!».
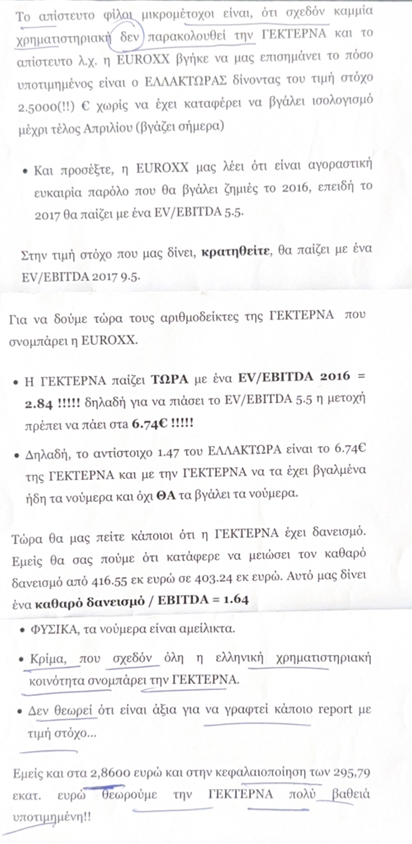
Για να καταλάβετε, από τότε έλεγα ότι η ΓΕΚΤΕΡΝΑ, την εποχή εκείνη που έπαιζε στα 2,86€, έπρεπε να πάει στα 6,74€.
Ο μόνος.
Εκεί να δείτε πόσο με τρολάρανε.
Τελειώνοντας το άρθρο μου έγραφα «κρίμα που σχεδόν όλη η ελληνική χρηματιστηριακή κοινότητα σνομπάρει την ΓΕΚΤΕΡΝΑ. Δεν παρακολουθεί την ΓΕΚΤΕΡΝΑ κανείς και το απίστευτο ήταν ότι πχ η Euroxx βγήκε να μας επισημάνει το πόσο υποτιμημένος ήταν τότε ο ΕΛΛΑΚΤΩΡΑΣ δίνοντάς του τιμή στόχο τα 2,50€ χωρίς να έχει καταφέρει να βγάλει ισολογισμό μέχρι τέλος Απριλίου».
Τα χρόνια πέρασαν και η ΓΕΚΤΕΡΝΑ από τα 2,86€ έγραψε υψηλό 48,32€ και ο ΕΛΛΑΚΤΩΡΑΣ τώρα παίζει στο 1,20€.
Ο The Value Investor από τότε έβλεπε μπροστά και μετά ακολουθούσαν οι ελληνικές και ξένες χρηματιστηριακές.
Τι να κάνουμε τώρα; ΑΥΤΗ ΕΙΝΑΙ Η ΩΜΗ ΠΡΑΓΜΑΤΙΚΟΤΗΤΑ.
Εδώ στo mononews.gr είχε δώσει συνέντευξη την 1η Γενάρη του 2025 δίνοντας 10 μετοχές για διακράτηση για 2 χρόνια.
Δηλαδή μέχρι 31/12/2026.
Μέσα σε αυτές τις μετοχές ήταν και η μετοχή του ΑΒΑΚΑ με τιμή στα 1,524€ ενώ το mononews.gr και ο Wiseman την χαντάκωναν.
Αυτό δείχνει τι ποιοτικό μέσο είναι το mononews.gr.
Επιτρέπει διαφορετικές απόψεις.
Έτσι ο αναγνώστης διαβάζει και κρίνει μόνος του.
Ο λόγος που σας το γράφω αυτό είναι διότι θέλω να ξέρετε πως ότι θέλω να γράψω και να πω, το γράφω μέσα από τη στήλη τη ΔΙΚΗ ΜΟΥ, του The Value Investor, ΑΠΟΚΛΕΙΣΤΙΚΑ.
Πρέπει να ξέρετε ότι όλα αυτά τα χρόνια δεν έχω ζητήσει ΠΟΤΕ ΚΑΙ ΤΙΠΟΤΑ ΑΠΟ ΚΑΝΕΝΑΝ και ούτε και φυσικά έχω πάρει κάτι από κάποιον.
Ούτε με έχει επηρεάσει ποτέ κανένας στο τι θα γράψω.
Για να καταλάβετε και με τον ιδιοκτήτη του site που συχνά έχουμε διαφορετικές απόψεις, άλλα γράφει ο Wiseman και άλλα γράφει ο The Value Investor.
Αυτό είναι το ωραίο, φίλοι αναγνώστες, να έχουμε διαφορετικές απόψεις τις οποίες να εκφράζουμε χωρίς εμπάθεια και με γνώμονα μόνο τα νούμερα.
Όπως πρωτοέγραψα για τον ΑΒΑΚΑ στα 1,524€ και του έδωσα τιμή στόχο τα 4€, όπου έφτασε εκεί σχεδόν η μετοχή.
Πιο καλά δεν γίνεται.
Μετά βγήκα πάλι πρώτος να δώσω τιμή στόχο τα 5,90€.
Μετά ακολούθησε η Alpha Finance δίνοντας τιμή στόχο για τον ΑΒΑΚΑ τα 5,10€ και προσέξτε, στο bull της σενάριο της δίνει τιμή στόχο τα 6,32€.
Φίλοι αναγνώστες, σε όλες τις μετοχές που εγώ πιστεύω, εγώ βγαίνω πρώτος και μετά ακολουθούν οι άλλοι.
Φυσικά δεν πρέπει ποτέ να ξεχνάτε ότι το χρηματιστήριο δεν είναι κατοστάρι αλλά μαραθώνιος.
Εγώ δεν παίζω χρηματιστήριο μέσω παραγώγων και έχω τεράστια υπομονή και επιμονή.
Δεν προσπαθώ να βρω την μετοχή που θα κάνει +10% σε 3 ημέρες να την πουλήσω και να βρω την άλλη μετά για άλλα +10%.
Πιστεύω και περιμένω.
Για να ξέρετε, οι 10 μετοχές που είχα δώσει στην συνέντευξή μου τον Γενάρη του 2025, αυτή την στιγμή με κλείσιμο Παρασκευής, η μέση απόδοσή τους είναι στο +117% με τον Γενικό Δείκτη στο +79,38%.
Να φανταστείτε, σε αυτές τις 10 μετοχές είναι μέσα και ο ΦΟΥΡΛΗΣ με μια απόδοση της τάξης του +2,43% μόνο.
Για αυτό όμως υπάρχει η διασπορά των 10 μετοχών και έτσι η απόδοση μέχρι στιγμής είναι κατά 47,39% καλύτερη από αυτή του Γενικού Δείκτη.
Για να γνωρίζετε φίλοι αναγνώστες, δεν με απασχολεί καθόλου το τι γράφει και το τι πιστεύει κάποιος ξένος οίκος ή ελληνικός για τις μετοχές τις οποίες πιστεύω.
Φυσικά, δεν ασχολούμαι με όλο το ταμπλό.
Για παράδειγμα, δεν με απασχολεί τι κάνει η ΕΛΒΑΛΧΑΛΚΟΡ, δεν με απασχολεί τι κάνει η ALLWYN ούτε η BYLOT.
Tα χρόνια που ζούσα στο εξωτερικό, Ηνωμένες Πολιτείες και Λονδίνο, έτυχε να γνωρίσω πάρα πολύ κόσμο ο οποίος τώρα έχει υψηλές θέσεις στο χώρο του finance.
Τι να κάνουμε τώρα;
Οι περισσότεροι δε, είναι και φίλοι μου.
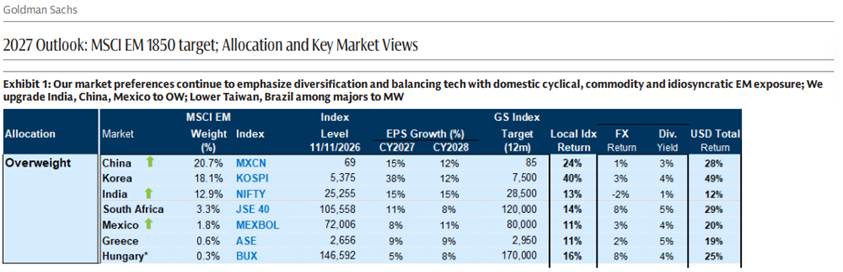
Tο report που σας παρουσιάζω σήμερα πρώτος, τώρα 1 λεπτό μετά τα μεσάνυχτα, είναι της Goldman Sachs σχετικά με το πού βλέπει να πηγαίνει ο Γενικός Δείκτης του ελληνικού χρηματιστηρίου.
Μετά από τον The Value Investor θα δείτε να το βγάζουν και τα άλλα μέσα.
Το σημαντικότερο είναι ότι εσείς θα το διαβάσετε πρώτοι στον The Value Investor.
Η Goldman Sachs, φίλοι αναγνώστες, έβγαλε την Παρασκευή 13 Νοεμβρίου στις 19:25 το απόγευμα, report για τις αναδυόμενες αγορές ΑΝΑΒΑΘΜΙΖΟΝΤΑΣ την τιμή στόχο για τον Γενικό Δείκτη του ελληνικού χρηματιστηρίου από τις 2900 μονάδες στις 2950 με σύσταση overweight για το επόμενο 12μηνο.
Το πιο σημαντικό είναι ότι η Goldman Sachs έχει σύσταση overweight για τον τραπεζικό κλάδο στις αναδυόμενες αγορές. Πρέπει όμως να ξέρετε ότι η Goldman Sachs αυτή την στιγμή βροντοφωνάζει ότι «GREEK BANKS NEED TO RE-RATE FURTHER VERSUS SPANISH IN 2027».
Αυτά φίλοι αναγνώστες που διαβάσατε μόλις τώρα, θα τα βρείτε μόνο στον The Value Investor εδώ στο mononews.gr.
Ο The Value Investor ήταν ο πρώτος που βροντοφώναζε ότι το ελληνικό χρηματιστήριο χωρίς τους Αμερικάνους επενδυτές θα το είχε φάει η μαρμάγκα.
Αυτοί είναι τα απόλυτα αφεντικά.
Τελεία και παύλα.
Δεν έχει καμία σημασία το τι γράφει ο καθένας.
Αυτοί κινούν απόλυτα τα νήματα.
Φίλοι αναγνώστες, όπως ήδη γνωρίζετε, από τον Νοέμβριο του 2022 που έπαιζε η Πειραιώς στο 1€, ο The Value Investor ήταν ο πρώτος και ο μοναδικός που έδινε τιμή στόχο τα 10€.
Δεν περίμενα κάποιον να μου το πει.
Ίσα ίσα, τότε, όταν η Πειραιώς έπαιζε τον Δεκέμβριο του 2022 στο 1,20€, η Goldman Sachs έλεγε πουλήστε την με τιμή στόχο το 1€.
Όμως, εάν κάποιος είχε βάλει τον Νοέμβριο του 2022 1 εκ. ευρώ στην τράπεζα Πειραιώς και περίμενε 4 χρόνια, θα είχανε γίνει 10 εκ. ευρώ.
Το αποτέλεσμα είναι αμείλικτο.
Ο κακοπροαίρετος και ο ζηλόφθονας θα σου πει «ναι καλά μας τα λες, The Value Investor, αλλά και ο ΦΟΥΡΛΗΣ έχει ανέβει μόνο κατά 2%».
Σωστά φίλοι αναγνώστες, ουδείς αλάνθαστος για αυτό και είχα προτείνει την 1/1/2025 10 μετοχές οι οποίες όμως μέχρι τώρα η μέση τους απόδοση ξεπερνάει κατά πολύ την απόδοση του Γενικού Δείκτη.
Πάμε όμως τώρα στο σήμερα.
Στο τι κάνουμε τώρα.
Τα εύκολα χρήματα έχουν περάσει ανεπιστρεπτί.
Τώρα οι αποδόσεις θα βγαίνουν με πολύ μεγάλο κόπο και πολλή μεγάλη προσπάθεια.
Οι ελληνικές συστημικές τράπεζες με εξαίρεση την τράπεζα Πειραιώς, είναι πολύ κοντά στα υψηλά τους με το αμερικάνικο 10ετές να είναι στο 5,12%.
Tο δικαιούνται απόλυτα, φίλοι αναγνώστες.
Το θέμα, όμως, είναι τι γίνεται από εδώ και στο εξής.
Πρέπει να ξέρετε ότι του The Value Investor του άρεσε πάρα πολύ το Capital Markets Day της Alpha Bank.
Η Alpha Bank πλέον γίνεται και αυτή από ασχημόπαπο κύκνος.
Έρχεται το BLUE ALPHA WAVE με στόχο το 2030 η Alpha Bank να βγάλει 1,4 δισ. ευρώ κέρδη.
Για αυτό και η μετοχή της Alpha Bank προεξόφλησε αυτό το γεγονός και έφτασε στην κεφαλαιοποίηση των 10,7 δισ. ευρώ.
Όμως φίλοι αναγνώστες ετοιμαστείτε γιατί υπάρχει ΕΝΑΣ ΕΛΕΦΑΝΤΑΣ ΣΤΟ ΔΩΜΑΤΙΟ που ακούει στο όνομα UniCredit.
Ο κ. Ορσέλ, επειδή μέσα στο 2026 τελειώνει με την Commerzbank, ο The Value Investor πιστεύει ότι το 2027 θα ασχοληθεί με την Alpha Bank.
Αυτό σημαίνει φίλοι αναγνώστες ότι είναι πάρα πολύ πιθανό να έρθει δημόσια πρόταση για την μετοχή της Alpha Bank όπως πρώτοι σας έχουμε πει από το καλοκαίρι του 2026 και έχουμε δώσει σαν εύρος τιμής της δημόσιας πρότασης το 4,75€-5,00€ και όχι τα 4,00€ που έλεγαν όλοι.
Ο κ. Ορσέλ μπορεί να κάνει πρόταση για το υπόλοιπο 67% μισά χαρτιά μισά μετρητά.
Πιστεύουμε ακράδαντα ότι πάνω από τα 5,00€ δεν θα πληρώσει.
Οπότε φίλοι αναγνώστες, οι μέτοχοι της Alpha Bank μπορούν να κοιμούνται ήσυχοι τα βράδια ότι τα 5,00€ τα έχουν, αλλά μετά τι θα γίνει;
Αυτό θα είναι το μεγάλο ερώτημα πλέον για την μετοχή της Alpha Bank το 2027.
Τι θα κάνει ο ελέφαντας στο δωμάτιο, που ακούει στο όνομα UniCredit.
Δεύτερη μετοχή που θα έχουμε εξελίξεις είναι η μετοχή της Eurobank.
Η εικόνα της μετοχής στα τερματικά είναι απλά ΕΞΑΙΡΕΤΙΚΗ.
Ενώ η αγορά ξέρει ότι η Fairfax θα πουλήσει ποσοστό, έχει πολύ πράμα να δώσει, σχεδόν το 33%, το χαρτί είναι μια ανάσα από τα υψηλά του.
Πρέπει να γνωρίζετε ότι ο υπογράφων την πρώτη τραπεζική μετοχή που είχε αγοράσει την περίοδο της κρίσης ήταν η μετοχή της Eurobank την οποία και αγόρασε στα 0,35€ όταν πουλούσε τότε κάποιο υψηλόβαθμο στέλεχος της.
Ο insider πουλούσε στα 0,35€ και ο The Value Investor αγόραζε.
Η συμπεριφορά της Eurobank φίλοι αναγνώστες μας δείχνει ότι ο κ. Watsa ετοιμάζει το colpo grosso.
Έχουμε την αίσθηση ότι κάποια μεγάλη ευρωπαϊκή τράπεζα, και δη ιταλική (Intesa), μπορεί να πάρει μεγάλο ποσοστό στην Eurobank.
Η τρίτη τραπεζική μετοχή η οποία είναι κοντά στα υψηλά της είναι η μετοχή της Εθνικής η οποία έχει και αυτή ένα θέμα να λύσει, το εναπομείναν ποσοστό του ελληνικού κράτους το οποίο είναι στο 8,39%.
Αυτό όμως τραινάρεται συνέχεια.
Κανείς δεν ξέρει πότε θα πουλήσει το ΤΧΣ.
Τέλος, η τραπεζική μετοχή που έχει υποαποδόσει τον τελευταίο καιρό είναι αυτή της τράπεζας Πειραιώς
. Τελικά, ο κ. Paulson δεν έκανε ένα πακέτο για το 14.18% που είχε σε μια ευρωπαϊκή τράπεζα αλλά έδωσε ένα μεγάλο ποσοστό στην αγορά.
Φίλοι αναγνώστες πρέπει να ξέρετε ότι τις τελευταίες 7 εργάσιμες ημέρες οι αγοραστές έχουν τοποθετήσει 904 εκ. ευρώ στη μετοχή της τράπεζας Πειραιώς.
Μιλάμε σχεδόν 1 δισ. ευρώ.
Στρατοσφαιρικό νούμερο.
Οι αγοραστές μέσα σε 7 ημέρες έχουν αγοράσει το 7,477% της τράπεζας Πειραιώς με μια μέση τιμή 9,7826€.
Φίλοι αναγνώστες πρέπει να ξέρετε ότι τα αμερικάνικα funds τρελαίνονται για το free float.
Όσο μεγαλύτερο τόσο το καλύτερο για αυτούς.
Εσείς τι πιστεύετε;
Αυτοί που αγόρασαν το 7,50% της τράπεζας Πειραιώς στο 9,80€ θα χάσουν ή θα κερδίσουν;
Ο The Value Investor θα σας πει ότι σίγουρα δεν θα βγάλουν 10 φορές τα λεφτά τους, όπως όσοι αγόρασαν στο 1€ και πούλησαν στα 10€, αλλά έχουν σαν μπούσουλά τους τον ΑΜΕΡΙΚΑΝΟ ΣΠΕΣΙΑΛΙΣΤΑ.
Η KBW είναι αμερικάνικος επενδυτικός οίκος που είναι SPECIALIST IN FINANCIAL SERVICES.
Πριν 5 ημέρες, η KBW έβγαλε report για τις ελληνικές τράπεζες, και η οποία ΣΥΜΦΩΝΕΙ ΑΠΟΛΥΤΑ με την εκτίμηση της Goldman Sachs ότι οι ελληνικές τράπεζες πρέπει να κάνουν re-rate σε σχέση με τις ισπανικές.
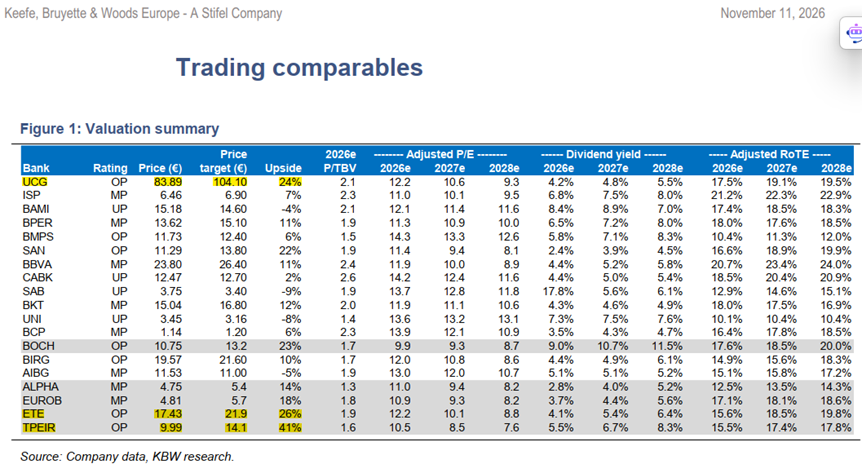
Όπως γράφει η KBW, οι ελληνικές συστημικές τράπεζες παίζουν με ένα discount της τάξης του -17% σε σχέση με τις ισπανικές.
Δηλαδή χρειάζονται μια μέση άνοδο της τάξης του +20,48%.
Το πιο σημαντικό όμως φίλοι αναγνώστες, κατά την ταπεινή άποψη του The Value Investor, βρίσκεται στη σελίδα 2 του report της KBW.
Η KBW παρακολουθεί 19 ευρωπαϊκές τράπεζες.
Προσέξτε τώρα φίλοι αναγνώστες.
Από τις 19 την υψηλότερη προσδοκώμενη απόδοση την έχει η μετοχή της τράπεζας Πειραιώς στην οποία η KBW δίνει τιμή στόχο τα 14,10€.
Δηλαδή, από την τιμή κλεισίματος της Παρασκευής η τράπεζα Πειραιώς έχει μια προσδοκώμενη απόδοση της τάξης του +41,08%.
Δεύτερη τράπεζα με την υψηλότερη προσδοκώμενη απόδοση είναι αυτή της Εθνικής η οποία KBW δίνει τιμή στόχο τα 21,90€.
Αυτό σημαίνει ότι από το κλείσιμο της Παρασκευής η Εθνική τράπεζα έχει μια προσδοκώμενη απόδοση της τάξης του +25.57%.
Τρίτη σε προσδοκώμενη απόδοση είναι η μετοχή της UniCredit.
Η KBW δίνει τιμή στόχο για την UniCredit τα 104,10€.
Με βάση το κλείσιμο της Παρασκευής η μετοχή της UniCredit έχει είναι μια προσδοκώμενη απόδοση της τάξης του +24,40%.
Αυτές οι τιμές στόχους που δίνει η KBW είναι για το επόμενο 12μηνο.
Με απλά λόγια, ο Αμερικάνος ΣΠΕΣΙΑΛΙΣΤΑΣ μα λέει ότι η τράπεζα Πειραιώς αυτή την στιγμή είναι το top play σε όλο τον ευρωπαϊκό τραπεζικό κλάδο.
Με βάση την KBW, με την μετοχή της Εθνικής στα 17,44€ που έκλεισε την Παρασκευή, η τράπεζα Πειραιώς πρέπει να πάει άμεσα στα 11,23€.
Όπου εκεί, μαζί με την Εθνική θα έχουν την ίδια προσδοκώμενη απόδοση η οποία θα είναι και η υψηλότερη από τις 19 τράπεζες που παρακολουθεί ο Αμερικάνος ΣΠΕΣΙΑΛΙΣΤΑΣ.
Οι κακοπροαίρετοι κοροϊδεύουν τους αγοραστές σε αυτά τα επίπεδα τιμών.
Ο The Value Investor όμως θα συνταχθεί πλήρως με το Αμερικάνο ΣΠΕΣΙΑΛΙΣΤΑ που δίνει τιμή στόχο για το επόμενο 12μηνο για την τράπεζα Πειραιώς τα 14,10€.
Προσέξτε όμως, φίλοι αναγνώστες, ο Αμερικάνος ΣΠΕΣΙΑΛΙΣΤΑΣ εκτιμάει ότι το 2030 η τράπεζα Πειραιώς θα βγάλει κέρδη της τάξης του 1,864 δισ. ευρώ.
Ο The Value Investor πριν από όλους έχει δώσει εκτίμηση ότι το 2030 η τράπεζα Πειραιώς θα βγάλει κέρδη 1,75 δισ. ευρώ.
Εφόσον η τράπεζα Πειραιώς βγάλει το 2030 τα 1,864 δισ. ευρώ που περιμένει η KBW, τότε κάποια στιγμή μέσα στο 2029 θα δικαιούται να παίζει με ένα προσδοκώμενο P/E 2030e = 11,2.
Αυτό σημαίνει μια προσδοκώμενη κεφαλαιοποίηση της τάξης των 20,877 δισ. ευρώ.
Δηλαδή, μια τιμή στόχο στα 16,89€.
Οπότε, να γιατί φίλοι αναγνώστες αγοράζουν στα 10€ την μετοχή της τράπεζας Πειραιώς.
Γιατί με ορίζοντα το 2029 βλέπουν τα 16,89€ που κάποιοι τώρα τα κοροϊδεύουν.
Όπως δεν πίστευαν ποτέ ότι θα πήγαινε η τράπεζα Πειραιώς από το 1€ στα 10€.
Για να γνωρίζετε, η KBW εκτιμάει ότι από τα κέρδη του 2030 η Πειραιώς θα δώσει σαν μέρισμα 0,94€/μετοχή.
Δηλαδή, στην προσδοκώμενη τιμή στόχο των 16,89€, θα έχει μια προσδοκώμενη μερισματική απόδοση της τάξης του 5,57%.
Not bad at all.
Αυτά πλέον τα γράφει η KBW, ο Αμερικάνος ΣΠΕΣΙΑΛΙΣΤΑΣ και έρχεται μετά τον The Value Investor.
Οπότε φίλοι αναγνώστες, μη μασάτε.
Η Goldman Sachs ψηφίζει δαγκωτό ελληνικό χρηματιστήριο και δαγκωτό τις ελληνικές τράπεζες.
Το ίδιο και η KBW.
Η συστημική τράπεζα η οποία αυτή την στιγμή έχει μείνει πολύ πίσω, είναι αυτή της Πειραιώς.
Το ότι μετά το placement στα 9,51€ και σε 7 ημέρες μέσα έχουν χώσει το 7,50% της τράπεζας, είναι άθλος ότι είναι στα 9,994€.
Η μετοχή την Παρασκευή έριξε όγκο, εξαιρετικά καλό, αλλά ο υποτιμητής ήθελε πάση θυσία να κλείσει την μετοχή της τράπεζας Πειραιώς κάτω από τα 10€.
Για αυτό πούλησε 1,1 εκ μετοχές market ώστε να κλείσει στα 9,994€.
Δεν πειράζει, είπαμε, το χρηματιστήριο είναι μαραθώνιος και όχι κατοστάρι.
Παλιά, τον The Value Investor τον κοροϊδεύαν για την ΓΕΚΤΕΡΝΑ.
Δεν τον πίστευε κανένας.
Το ίδιο συνέβη και στην τράπεζα Πειραιώς όταν έπαιζε στο 1€.
Τώρα δε που πήγε στα 10€, όλοι οι κακοπροαίρετοι λένε ότι μόνο οι χαζοί αγοράζουν.
Για να δούμε τελικά, θα δικαιωθεί ο Τούρκος αναλυτής που δίνει τιμή στόχο τα 11,05€ ή ο Αμερικάνος ΣΠΕΣΙΑΛΙΣΤΑΣ που δίνει τα 14,10€.
Ο The Value Investor πιστεύει ότι θα δικαιωθεί ο Αμερικάνος ΣΠΕΣΙΑΛΙΣΤΑΣ.
Και όχι μόνο αυτό αλλά με ορίζοντα το 2029 η μετοχή της τράπεζας Πειραιώς μπορεί να πάει στα 16,89€.
Το μόνο που χρειάζεται είναι υπομονή και επιμονή.
Ο The Value Investor σας εύχεται υγεία, τύχη και καλά κέρδη.
Ο The Value Investor υπογράφεται από τον Τίμο Μελισσάρη (MSc INTERNATIONAL ACCOUNTING AND FINANCE LSE), ειδικό συνεργάτη του www.mononews.gr
ΠΑΡΑΤΗΡΗΣΗ
-Ο αρθρογράφος διαθέτει μετοχές της τράπεζας ΠΕΙΡΑΙΩΣ. Δεν είναι αντικειμενικός. Δεν προτρέπει κανέναν. Απόψεις μοιράζεται.
-Το παρόν άρθρο εκφράζει προσωπικές απόψεις. Ο συγγραφέας δεν αμείβεται από κανέναν για την συγγραφή του παρόντος άρθρου και δεν έχει καμία σχέση με τις εταιρείες του άρθρου.
-Το παρόν δεν αποτελεί σύσταση επενδυτικής στρατηγικής αναφορικά με χρηματοπιστωτικά μέσα ή εκδότες χρηματοπιστωτικών μέσων και δεν περιέχει την οποιαδήποτε γνώμη σχετικά με την παρούσα ή μελλοντική αξία χρηματοπιστωτικών μέσων. Οι πληροφορίες και οι απόψεις στο συγκεκριμένο έγγραφο είναι για ενημέρωση του αναγνώστη και μόνο.
-Στο παρόν έγγραφο υπάρχουν πληροφορίες και εκτιμήσεις οι οποίες ενδεχομένως να αναθεωρηθούν σημαντικά μετά την κυκλοφορία του συγκεκριμένου εγγράφου είτε λόγω αναθεώρησης των οικονομικών μεγεθών από τις αρμόδιες αρχές, είτε επειδή οι εκτιμήσεις αναθεωρούνται με βάση νέες εξελίξεις και τάσεις στις οικονομίες και στις αγορές.
-Στο παρόν έγγραφο ενδεχομένως να γίνεται αναφορά σε συγκεκριμένα χρηματοοικονομικά στοιχεία τα οποία μπορεί να μην είναι συμβατά με τον επενδυτικό ορίζοντα και το προφίλ συγκεκριμένων επενδυτών.
-Η επένδυση σε ορισμένα χρηματοοικονομικά στοιχεία μπορεί να ενέχει σημαντικούς κινδύνους και κόστος ευκαιρίας.
-Οι αναγνώστες του συγκεκριμένου εγγράφου είναι αποκλειστικά υπεύθυνοι στο να επιβεβαιώνουν την εγκυρότητα των παρεχόμενων πληροφοριών καθώς επίσης και να ενημερώνονται για τυχόν αναθεωρήσεις οικονομικών μεγεθών και εκτιμήσεων που λαμβάνουν χώρα.

Ποιος είναι ο ελέφαντας στο δωμάτιο, ποια μετοχή λατρεύει ο Αμερικάνος σπεσιαλίστας και τι τιμή στόχο δίνει τώρα η Goldman για τον Γενικό Δείκτη
Φίλοι αναγνώστες, ο The Value Investor θέλει πραγματικά να σας ευχαριστήσει μέσα από την καρδιά του που επιλέγετε να διαβάσετε τις απόψεις μου.
Για να ξέρετε, το τελευταίο άρθρο του The Value Investor «Ο Τούρκος σαμποτέρ της τράπεζας Πειραιώς και σε ποιον κλάδο έρχεται βαθύ σκοτάδι που κανείς δεν περιμένει» έσπασε πραγματικά τα κοντέρ.
Το διάβασαν 160.880 αναγνώστες.
Είναι ιδιαίτερα τιμητικό για μένα και προσπαθώ κάθε φορά να σας δίνω ΤΗΝ ΚΑΛΥΤΕΡΗ ΔΥΝΑΤΗ ΤΡΟΦΗ ΓΙΑ ΣΚΕΨΗ.
Πάμε τώρα γιατί πρέπει να ξέρετε μερικά πράγματα για την ιστορία του The Value Investor.
Σήμερα, θέλω να ευχαριστήσω ένα πολύ καλό φίλο, τον Billάρα τον Παγκρατιώτη, που το μακρινό 2003 μου είχε δώσει την ευκαιρία στην εφημερίδα Χρηματιστήριο, την οποία και διηύθυνε, να δώσω την πρώτη μου συνέντευξη.
Από τότε ήρθαμε πολύ κοντά και ανά τακτά χρονικά διαστήματα αρθρογραφούσα μέσα από τα site τα οποία διηύθυνε.
Ο Billάρας είναι ένας άνθρωπος ο οποίος δεν έχει σπουδάσει οικονομικά ή χρηματοοικονομικά, όμως όλα αυτά τα χρόνια απέκτησε τεράστια εμπειρία και ήθελε πάντα να μαθαίνει, διψούσε για την γνώση.
Έτσι κατάφερε να έχει πολύ καλή αντίληψη για το χρηματιστήριο.
Σήμερα θέλω να τον ευχαριστήσω δημόσια που είναι ο πρώτος που μου έδωσε την ευκαιρία να εκφράσω τις απόψεις μου δημόσια.
Ο λόγος που σας τα γράφω αυτά είναι διότι θέλω να ξέρετε την άκρη του νήματος.
Από τότε, αυτό που πάντα με διέκρινε, είναι να προσπαθώ να βρω εταιρείες οι οποίες ήταν υποτιμημένες και ΔΕΝ τις είχε αντιληφθεί ακόμα η αγορά.
Σήμερα σας επισυνάπτω ένα κείμενο που είχα γράψει στις 2 Μαΐου 2017 με τίτλο «ΓΕΚΤΕΡΝΑ-σπάει τα κοντέρ σε παγκόσμιο επίπεδο-πολύ βαθιά υποτιμημένη!!!!!».
Για να καταλάβετε, από τότε έλεγα ότι η ΓΕΚΤΕΡΝΑ, την εποχή εκείνη που έπαιζε στα 2,86€, έπρεπε να πάει στα 6,74€.
Ο μόνος.
Εκεί να δείτε πόσο με τρολάρανε.
Τελειώνοντας το άρθρο μου έγραφα «κρίμα που σχεδόν όλη η ελληνική χρηματιστηριακή κοινότητα σνομπάρει την ΓΕΚΤΕΡΝΑ. Δεν παρακολουθεί την ΓΕΚΤΕΡΝΑ κανείς και το απίστευτο ήταν ότι πχ η Euroxx βγήκε να μας επισημάνει το πόσο υποτιμημένος ήταν τότε ο ΕΛΛΑΚΤΩΡΑΣ δίνοντάς του τιμή στόχο τα 2,50€ χωρίς να έχει καταφέρει να βγάλει ισολογισμό μέχρι τέλος Απριλίου».
Τα χρόνια πέρασαν και η ΓΕΚΤΕΡΝΑ από τα 2,86€ έγραψε υψηλό 48,32€ και ο ΕΛΛΑΚΤΩΡΑΣ τώρα παίζει στο 1,20€.
Ο The Value Investor από τότε έβλεπε μπροστά και μετά ακολουθούσαν οι ελληνικές και ξένες χρηματιστηριακές.
Τι να κάνουμε τώρα; ΑΥΤΗ ΕΙΝΑΙ Η ΩΜΗ ΠΡΑΓΜΑΤΙΚΟΤΗΤΑ.
Εδώ στo mononews.gr είχε δώσει συνέντευξη την 1η Γενάρη του 2025 δίνοντας 10 μετοχές για διακράτηση για 2 χρόνια.
Δηλαδή μέχρι 31/12/2026.
Μέσα σε αυτές τις μετοχές ήταν και η μετοχή του ΑΒΑΚΑ με τιμή στα 1,524€ ενώ το mononews.gr και ο Wiseman την χαντάκωναν.
Αυτό δείχνει τι ποιοτικό μέσο είναι το mononews.gr.
Επιτρέπει διαφορετικές απόψεις.
Έτσι ο αναγνώστης διαβάζει και κρίνει μόνος του.
Ο λόγος που σας το γράφω αυτό είναι διότι θέλω να ξέρετε πως ότι θέλω να γράψω και να πω, το γράφω μέσα από τη στήλη τη ΔΙΚΗ ΜΟΥ, του The Value Investor, ΑΠΟΚΛΕΙΣΤΙΚΑ.
Πρέπει να ξέρετε ότι όλα αυτά τα χρόνια δεν έχω ζητήσει ΠΟΤΕ ΚΑΙ ΤΙΠΟΤΑ ΑΠΟ ΚΑΝΕΝΑΝ και ούτε και φυσικά έχω πάρει κάτι από κάποιον.
Ούτε με έχει επηρεάσει ποτέ κανένας στο τι θα γράψω.
Για να καταλάβετε και με τον ιδιοκτήτη του site που συχνά έχουμε διαφορετικές απόψεις, άλλα γράφει ο Wiseman και άλλα γράφει ο The Value Investor.
Αυτό είναι το ωραίο, φίλοι αναγνώστες, να έχουμε διαφορετικές απόψεις τις οποίες να εκφράζουμε χωρίς εμπάθεια και με γνώμονα μόνο τα νούμερα.
Όπως πρωτοέγραψα για τον ΑΒΑΚΑ στα 1,524€ και του έδωσα τιμή στόχο τα 4€, όπου έφτασε εκεί σχεδόν η μετοχή.
Πιο καλά δεν γίνεται.
Μετά βγήκα πάλι πρώτος να δώσω τιμή στόχο τα 5,90€.
Μετά ακολούθησε η Alpha Finance δίνοντας τιμή στόχο για τον ΑΒΑΚΑ τα 5,10€ και προσέξτε, στο bull της σενάριο της δίνει τιμή στόχο τα 6,32€.
Φίλοι αναγνώστες, σε όλες τις μετοχές που εγώ πιστεύω, εγώ βγαίνω πρώτος και μετά ακολουθούν οι άλλοι.
Φυσικά δεν πρέπει ποτέ να ξεχνάτε ότι το χρηματιστήριο δεν είναι κατοστάρι αλλά μαραθώνιος.
Εγώ δεν παίζω χρηματιστήριο μέσω παραγώγων και έχω τεράστια υπομονή και επιμονή.
Δεν προσπαθώ να βρω την μετοχή που θα κάνει +10% σε 3 ημέρες να την πουλήσω και να βρω την άλλη μετά για άλλα +10%.
Πιστεύω και περιμένω.
Για να ξέρετε, οι 10 μετοχές που είχα δώσει στην συνέντευξή μου τον Γενάρη του 2025, αυτή την στιγμή με κλείσιμο Παρασκευής, η μέση απόδοσή τους είναι στο +117% με τον Γενικό Δείκτη στο +79,38%.
Να φανταστείτε, σε αυτές τις 10 μετοχές είναι μέσα και ο ΦΟΥΡΛΗΣ με μια απόδοση της τάξης του +2,43% μόνο.
Για αυτό όμως υπάρχει η διασπορά των 10 μετοχών και έτσι η απόδοση μέχρι στιγμής είναι κατά 47,39% καλύτερη από αυτή του Γενικού Δείκτη.
Για να γνωρίζετε φίλοι αναγνώστες, δεν με απασχολεί καθόλου το τι γράφει και το τι πιστεύει κάποιος ξένος οίκος ή ελληνικός για τις μετοχές τις οποίες πιστεύω.
Φυσικά, δεν ασχολούμαι με όλο το ταμπλό.
Για παράδειγμα, δεν με απασχολεί τι κάνει η ΕΛΒΑΛΧΑΛΚΟΡ, δεν με απασχολεί τι κάνει η ALLWYN ούτε η BYLOT.
Tα χρόνια που ζούσα στο εξωτερικό, Ηνωμένες Πολιτείες και Λονδίνο, έτυχε να γνωρίσω πάρα πολύ κόσμο ο οποίος τώρα έχει υψηλές θέσεις στο χώρο του finance.
Τι να κάνουμε τώρα;
Οι περισσότεροι δε, είναι και φίλοι μου.
Tο report που σας παρουσιάζω σήμερα πρώτος, τώρα 1 λεπτό μετά τα μεσάνυχτα, είναι της Goldman Sachs σχετικά με το πού βλέπει να πηγαίνει ο Γενικός Δείκτης του ελληνικού χρηματιστηρίου.
Μετά από τον The Value Investor θα δείτε να το βγάζουν και τα άλλα μέσα.
Το σημαντικότερο είναι ότι εσείς θα το διαβάσετε πρώτοι στον The Value Investor.
Η Goldman Sachs, φίλοι αναγνώστες, έβγαλε την Παρασκευή 13 Νοεμβρίου στις 19:25 το απόγευμα, report για τις αναδυόμενες αγορές ΑΝΑΒΑΘΜΙΖΟΝΤΑΣ την τιμή στόχο για τον Γενικό Δείκτη του ελληνικού χρηματιστηρίου από τις 2900 μονάδες στις 2950 με σύσταση overweight για το επόμενο 12μηνο.
Το πιο σημαντικό είναι ότι η Goldman Sachs έχει σύσταση overweight για τον τραπεζικό κλάδο στις αναδυόμενες αγορές. Πρέπει όμως να ξέρετε ότι η Goldman Sachs αυτή την στιγμή βροντοφωνάζει ότι «GREEK BANKS NEED TO RE-RATE FURTHER VERSUS SPANISH IN 2027».
Αυτά φίλοι αναγνώστες που διαβάσατε μόλις τώρα, θα τα βρείτε μόνο στον The Value Investor εδώ στο mononews.gr.
Ο The Value Investor ήταν ο πρώτος που βροντοφώναζε ότι το ελληνικό χρηματιστήριο χωρίς τους Αμερικάνους επενδυτές θα το είχε φάει η μαρμάγκα.
Αυτοί είναι τα απόλυτα αφεντικά.
Τελεία και παύλα.
Δεν έχει καμία σημασία το τι γράφει ο καθένας.
Αυτοί κινούν απόλυτα τα νήματα.
Φίλοι αναγνώστες, όπως ήδη γνωρίζετε, από τον Νοέμβριο του 2022 που έπαιζε η Πειραιώς στο 1€, ο The Value Investor ήταν ο πρώτος και ο μοναδικός που έδινε τιμή στόχο τα 10€.
Δεν περίμενα κάποιον να μου το πει.
Ίσα ίσα, τότε, όταν η Πειραιώς έπαιζε τον Δεκέμβριο του 2022 στο 1,20€, η Goldman Sachs έλεγε πουλήστε την με τιμή στόχο το 1€.
Όμως, εάν κάποιος είχε βάλει τον Νοέμβριο του 2022 1 εκ. ευρώ στην τράπεζα Πειραιώς και περίμενε 4 χρόνια, θα είχανε γίνει 10 εκ. ευρώ.
Το αποτέλεσμα είναι αμείλικτο.
Ο κακοπροαίρετος και ο ζηλόφθονας θα σου πει «ναι καλά μας τα λες, The Value Investor, αλλά και ο ΦΟΥΡΛΗΣ έχει ανέβει μόνο κατά 2%».
Σωστά φίλοι αναγνώστες, ουδείς αλάνθαστος για αυτό και είχα προτείνει την 1/1/2025 10 μετοχές οι οποίες όμως μέχρι τώρα η μέση τους απόδοση ξεπερνάει κατά πολύ την απόδοση του Γενικού Δείκτη.
Πάμε όμως τώρα στο σήμερα.
Στο τι κάνουμε τώρα.
Τα εύκολα χρήματα έχουν περάσει ανεπιστρεπτί.
Τώρα οι αποδόσεις θα βγαίνουν με πολύ μεγάλο κόπο και πολλή μεγάλη προσπάθεια.
Οι ελληνικές συστημικές τράπεζες με εξαίρεση την τράπεζα Πειραιώς, είναι πολύ κοντά στα υψηλά τους με το αμερικάνικο 10ετές να είναι στο 5,12%.
Tο δικαιούνται απόλυτα, φίλοι αναγνώστες.
Το θέμα, όμως, είναι τι γίνεται από εδώ και στο εξής.
Πρέπει να ξέρετε ότι του The Value Investor του άρεσε πάρα πολύ το Capital Markets Day της Alpha Bank.
Η Alpha Bank πλέον γίνεται και αυτή από ασχημόπαπο κύκνος.
Έρχεται το BLUE ALPHA WAVE με στόχο το 2030 η Alpha Bank να βγάλει 1,4 δισ. ευρώ κέρδη.
Για αυτό και η μετοχή της Alpha Bank προεξόφλησε αυτό το γεγονός και έφτασε στην κεφαλαιοποίηση των 10,7 δισ. ευρώ.
Όμως φίλοι αναγνώστες ετοιμαστείτε γιατί υπάρχει ΕΝΑΣ ΕΛΕΦΑΝΤΑΣ ΣΤΟ ΔΩΜΑΤΙΟ που ακούει στο όνομα UniCredit.
Ο κ. Ορσέλ, επειδή μέσα στο 2026 τελειώνει με την Commerzbank, ο The Value Investor πιστεύει ότι το 2027 θα ασχοληθεί με την Alpha Bank.
Αυτό σημαίνει φίλοι αναγνώστες ότι είναι πάρα πολύ πιθανό να έρθει δημόσια πρόταση για την μετοχή της Alpha Bank όπως πρώτοι σας έχουμε πει από το καλοκαίρι του 2026 και έχουμε δώσει σαν εύρος τιμής της δημόσιας πρότασης το 4,75€-5,00€ και όχι τα 4,00€ που έλεγαν όλοι.
Ο κ. Ορσέλ μπορεί να κάνει πρόταση για το υπόλοιπο 67% μισά χαρτιά μισά μετρητά.
Πιστεύουμε ακράδαντα ότι πάνω από τα 5,00€ δεν θα πληρώσει.
Οπότε φίλοι αναγνώστες, οι μέτοχοι της Alpha Bank μπορούν να κοιμούνται ήσυχοι τα βράδια ότι τα 5,00€ τα έχουν, αλλά μετά τι θα γίνει;
Αυτό θα είναι το μεγάλο ερώτημα πλέον για την μετοχή της Alpha Bank το 2027.
Τι θα κάνει ο ελέφαντας στο δωμάτιο, που ακούει στο όνομα UniCredit.
Δεύτερη μετοχή που θα έχουμε εξελίξεις είναι η μετοχή της Eurobank.
Η εικόνα της μετοχής στα τερματικά είναι απλά ΕΞΑΙΡΕΤΙΚΗ.
Ενώ η αγορά ξέρει ότι η Fairfax θα πουλήσει ποσοστό, έχει πολύ πράμα να δώσει, σχεδόν το 33%, το χαρτί είναι μια ανάσα από τα υψηλά του.
Πρέπει να γνωρίζετε ότι ο υπογράφων την πρώτη τραπεζική μετοχή που είχε αγοράσει την περίοδο της κρίσης ήταν η μετοχή της Eurobank την οποία και αγόρασε στα 0,35€ όταν πουλούσε τότε κάποιο υψηλόβαθμο στέλεχος της.
Ο insider πουλούσε στα 0,35€ και ο The Value Investor αγόραζε.
Η συμπεριφορά της Eurobank φίλοι αναγνώστες μας δείχνει ότι ο κ. Watsa ετοιμάζει το colpo grosso.
Έχουμε την αίσθηση ότι κάποια μεγάλη ευρωπαϊκή τράπεζα, και δη ιταλική (Intesa), μπορεί να πάρει μεγάλο ποσοστό στην Eurobank.
Η τρίτη τραπεζική μετοχή η οποία είναι κοντά στα υψηλά της είναι η μετοχή της Εθνικής η οποία έχει και αυτή ένα θέμα να λύσει, το εναπομείναν ποσοστό του ελληνικού κράτους το οποίο είναι στο 8,39%.
Αυτό όμως τραινάρεται συνέχεια.
Κανείς δεν ξέρει πότε θα πουλήσει το ΤΧΣ.
Τέλος, η τραπεζική μετοχή που έχει υποαποδόσει τον τελευταίο καιρό είναι αυτή της τράπεζας Πειραιώς
. Τελικά, ο κ. Paulson δεν έκανε ένα πακέτο για το 14.18% που είχε σε μια ευρωπαϊκή τράπεζα αλλά έδωσε ένα μεγάλο ποσοστό στην αγορά.
Φίλοι αναγνώστες πρέπει να ξέρετε ότι τις τελευταίες 7 εργάσιμες ημέρες οι αγοραστές έχουν τοποθετήσει 904 εκ. ευρώ στη μετοχή της τράπεζας Πειραιώς.
Μιλάμε σχεδόν 1 δισ. ευρώ.
Στρατοσφαιρικό νούμερο.
Οι αγοραστές μέσα σε 7 ημέρες έχουν αγοράσει το 7,477% της τράπεζας Πειραιώς με μια μέση τιμή 9,7826€.
Φίλοι αναγνώστες πρέπει να ξέρετε ότι τα αμερικάνικα funds τρελαίνονται για το free float.
Όσο μεγαλύτερο τόσο το καλύτερο για αυτούς.
Εσείς τι πιστεύετε;
Αυτοί που αγόρασαν το 7,50% της τράπεζας Πειραιώς στο 9,80€ θα χάσουν ή θα κερδίσουν;
Ο The Value Investor θα σας πει ότι σίγουρα δεν θα βγάλουν 10 φορές τα λεφτά τους, όπως όσοι αγόρασαν στο 1€ και πούλησαν στα 10€, αλλά έχουν σαν μπούσουλά τους τον ΑΜΕΡΙΚΑΝΟ ΣΠΕΣΙΑΛΙΣΤΑ.
Η KBW είναι αμερικάνικος επενδυτικός οίκος που είναι SPECIALIST IN FINANCIAL SERVICES.
Πριν 5 ημέρες, η KBW έβγαλε report για τις ελληνικές τράπεζες, και η οποία ΣΥΜΦΩΝΕΙ ΑΠΟΛΥΤΑ με την εκτίμηση της Goldman Sachs ότι οι ελληνικές τράπεζες πρέπει να κάνουν re-rate σε σχέση με τις ισπανικές.
Όπως γράφει η KBW, οι ελληνικές συστημικές τράπεζες παίζουν με ένα discount της τάξης του -17% σε σχέση με τις ισπανικές.
Δηλαδή χρειάζονται μια μέση άνοδο της τάξης του +20,48%.
Το πιο σημαντικό όμως φίλοι αναγνώστες, κατά την ταπεινή άποψη του The Value Investor, βρίσκεται στη σελίδα 2 του report της KBW.
Η KBW παρακολουθεί 19 ευρωπαϊκές τράπεζες.
Προσέξτε τώρα φίλοι αναγνώστες.
Από τις 19 την υψηλότερη προσδοκώμενη απόδοση την έχει η μετοχή της τράπεζας Πειραιώς στην οποία η KBW δίνει τιμή στόχο τα 14,10€.
Δηλαδή, από την τιμή κλεισίματος της Παρασκευής η τράπεζα Πειραιώς έχει μια προσδοκώμενη απόδοση της τάξης του +41,08%.
Δεύτερη τράπεζα με την υψηλότερη προσδοκώμενη απόδοση είναι αυτή της Εθνικής η οποία KBW δίνει τιμή στόχο τα 21,90€.
Αυτό σημαίνει ότι από το κλείσιμο της Παρασκευής η Εθνική τράπεζα έχει μια προσδοκώμενη απόδοση της τάξης του +25.57%.
Τρίτη σε προσδοκώμενη απόδοση είναι η μετοχή της UniCredit.
Η KBW δίνει τιμή στόχο για την UniCredit τα 104,10€.
Με βάση το κλείσιμο της Παρασκευής η μετοχή της UniCredit έχει είναι μια προσδοκώμενη απόδοση της τάξης του +24,40%.
Αυτές οι τιμές στόχους που δίνει η KBW είναι για το επόμενο 12μηνο.
Με απλά λόγια, ο Αμερικάνος ΣΠΕΣΙΑΛΙΣΤΑΣ μα λέει ότι η τράπεζα Πειραιώς αυτή την στιγμή είναι το top play σε όλο τον ευρωπαϊκό τραπεζικό κλάδο.
Με βάση την KBW, με την μετοχή της Εθνικής στα 17,44€ που έκλεισε την Παρασκευή, η τράπεζα Πειραιώς πρέπει να πάει άμεσα στα 11,23€.
Όπου εκεί, μαζί με την Εθνική θα έχουν την ίδια προσδοκώμενη απόδοση η οποία θα είναι και η υψηλότερη από τις 19 τράπεζες που παρακολουθεί ο Αμερικάνος ΣΠΕΣΙΑΛΙΣΤΑΣ.
Οι κακοπροαίρετοι κοροϊδεύουν τους αγοραστές σε αυτά τα επίπεδα τιμών.
Ο The Value Investor όμως θα συνταχθεί πλήρως με το Αμερικάνο ΣΠΕΣΙΑΛΙΣΤΑ που δίνει τιμή στόχο για το επόμενο 12μηνο για την τράπεζα Πειραιώς τα 14,10€.
Προσέξτε όμως, φίλοι αναγνώστες, ο Αμερικάνος ΣΠΕΣΙΑΛΙΣΤΑΣ εκτιμάει ότι το 2030 η τράπεζα Πειραιώς θα βγάλει κέρδη της τάξης του 1,864 δισ. ευρώ.
Ο The Value Investor πριν από όλους έχει δώσει εκτίμηση ότι το 2030 η τράπεζα Πειραιώς θα βγάλει κέρδη 1,75 δισ. ευρώ.
Εφόσον η τράπεζα Πειραιώς βγάλει το 2030 τα 1,864 δισ. ευρώ που περιμένει η KBW, τότε κάποια στιγμή μέσα στο 2029 θα δικαιούται να παίζει με ένα προσδοκώμενο P/E 2030e = 11,2.
Αυτό σημαίνει μια προσδοκώμενη κεφαλαιοποίηση της τάξης των 20,877 δισ. ευρώ.
Δηλαδή, μια τιμή στόχο στα 16,89€.
Οπότε, να γιατί φίλοι αναγνώστες αγοράζουν στα 10€ την μετοχή της τράπεζας Πειραιώς.
Γιατί με ορίζοντα το 2029 βλέπουν τα 16,89€ που κάποιοι τώρα τα κοροϊδεύουν.
Όπως δεν πίστευαν ποτέ ότι θα πήγαινε η τράπεζα Πειραιώς από το 1€ στα 10€.
Για να γνωρίζετε, η KBW εκτιμάει ότι από τα κέρδη του 2030 η Πειραιώς θα δώσει σαν μέρισμα 0,94€/μετοχή.
Δηλαδή, στην προσδοκώμενη τιμή στόχο των 16,89€, θα έχει μια προσδοκώμενη μερισματική απόδοση της τάξης του 5,57%.
Not bad at all.
Αυτά πλέον τα γράφει η KBW, ο Αμερικάνος ΣΠΕΣΙΑΛΙΣΤΑΣ και έρχεται μετά τον The Value Investor.
Οπότε φίλοι αναγνώστες, μη μασάτε.
Η Goldman Sachs ψηφίζει δαγκωτό ελληνικό χρηματιστήριο και δαγκωτό τις ελληνικές τράπεζες.
Το ίδιο και η KBW.
Η συστημική τράπεζα η οποία αυτή την στιγμή έχει μείνει πολύ πίσω, είναι αυτή της Πειραιώς.
Το ότι μετά το placement στα 9,51€ και σε 7 ημέρες μέσα έχουν χώσει το 7,50% της τράπεζας, είναι άθλος ότι είναι στα 9,994€.
Η μετοχή την Παρασκευή έριξε όγκο, εξαιρετικά καλό, αλλά ο υποτιμητής ήθελε πάση θυσία να κλείσει την μετοχή της τράπεζας Πειραιώς κάτω από τα 10€.
Για αυτό πούλησε 1,1 εκ μετοχές market ώστε να κλείσει στα 9,994€.
Δεν πειράζει, είπαμε, το χρηματιστήριο είναι μαραθώνιος και όχι κατοστάρι.
Παλιά, τον The Value Investor τον κοροϊδεύαν για την ΓΕΚΤΕΡΝΑ.
Δεν τον πίστευε κανένας.
Το ίδιο συνέβη και στην τράπεζα Πειραιώς όταν έπαιζε στο 1€.
Τώρα δε που πήγε στα 10€, όλοι οι κακοπροαίρετοι λένε ότι μόνο οι χαζοί αγοράζουν.
Για να δούμε τελικά, θα δικαιωθεί ο Τούρκος αναλυτής που δίνει τιμή στόχο τα 11,05€ ή ο Αμερικάνος ΣΠΕΣΙΑΛΙΣΤΑΣ που δίνει τα 14,10€.
Ο The Value Investor πιστεύει ότι θα δικαιωθεί ο Αμερικάνος ΣΠΕΣΙΑΛΙΣΤΑΣ.
Και όχι μόνο αυτό αλλά με ορίζοντα το 2029 η μετοχή της τράπεζας Πειραιώς μπορεί να πάει στα 16,89€.
Το μόνο που χρειάζεται είναι υπομονή και επιμονή.
Ο The Value Investor σας εύχεται υγεία, τύχη και καλά κέρδη.
Ο The Value Investor υπογράφεται από τον Τίμο Μελισσάρη (MSc INTERNATIONAL ACCOUNTING AND FINANCE LSE), ειδικό συνεργάτη του www.mononews.gr
ΠΑΡΑΤΗΡΗΣΗ
-Ο αρθρογράφος διαθέτει μετοχές της τράπεζας ΠΕΙΡΑΙΩΣ. Δεν είναι αντικειμενικός. Δεν προτρέπει κανέναν. Απόψεις μοιράζεται.
-Το παρόν άρθρο εκφράζει προσωπικές απόψεις. Ο συγγραφέας δεν αμείβεται από κανέναν για την συγγραφή του παρόντος άρθρου και δεν έχει καμία σχέση με τις εταιρείες του άρθρου.
-Το παρόν δεν αποτελεί σύσταση επενδυτικής στρατηγικής αναφορικά με χρηματοπιστωτικά μέσα ή εκδότες χρηματοπιστωτικών μέσων και δεν περιέχει την οποιαδήποτε γνώμη σχετικά με την παρούσα ή μελλοντική αξία χρηματοπιστωτικών μέσων. Οι πληροφορίες και οι απόψεις στο συγκεκριμένο έγγραφο είναι για ενημέρωση του αναγνώστη και μόνο.
-Στο παρόν έγγραφο υπάρχουν πληροφορίες και εκτιμήσεις οι οποίες ενδεχομένως να αναθεωρηθούν σημαντικά μετά την κυκλοφορία του συγκεκριμένου εγγράφου είτε λόγω αναθεώρησης των οικονομικών μεγεθών από τις αρμόδιες αρχές, είτε επειδή οι εκτιμήσεις αναθεωρούνται με βάση νέες εξελίξεις και τάσεις στις οικονομίες και στις αγορές.
-Στο παρόν έγγραφο ενδεχομένως να γίνεται αναφορά σε συγκεκριμένα χρηματοοικονομικά στοιχεία τα οποία μπορεί να μην είναι συμβατά με τον επενδυτικό ορίζοντα και το προφίλ συγκεκριμένων επενδυτών.
-Η επένδυση σε ορισμένα χρηματοοικονομικά στοιχεία μπορεί να ενέχει σημαντικούς κινδύνους και κόστος ευκαιρίας.
-Οι αναγνώστες του συγκεκριμένου εγγράφου είναι αποκλειστικά υπεύθυνοι στο να επιβεβαιώνουν την εγκυρότητα των παρεχόμενων πληροφοριών καθώς επίσης και να ενημερώνονται για τυχόν αναθεωρήσεις οικονομικών μεγεθών και εκτιμήσεων που λαμβάνουν χώρα.