




Φίλοι αναγνώστες, ο The Value Investor θέλει να ευχαριστήσει τους 140.660 μοναδικούς αναγνώστες που αφιέρωσαν ένα κομμάτι από τον προσωπικό τους χρόνο για να διαβάσουν το τελευταίο άρθρο του με τίτλο «Το κουτί της Πανδώρας άνοιξε, το colpo grosso της Pax Americana και μια αιρετική άποψη για το ελληνικό χρηματιστήριο».
Είναι μεγάλη τιμή για μένα και σας ευχαριστώ και πάλι πολύ.
Πρέπει σίγουρα να έχετε ήδη καταλάβει ότι εκ της φύσης μου είμαι αισιόδοξος άνθρωπος και θέλω όλοι να πηγαίνουν καλύτερα.
Όλοι να ανεβαίνουν επίπεδο. Δεν μου αρέσει η μιζέρια, η καταστροφή και η γκρίνια.
Σήμερα θα σας πω κάτι που το ξέρουν ελάχιστοι αλλά δείχνει ακριβώς πόσο πολύ θέλω να πηγαίνουν οι εταιρείες και οι άνθρωποι καλύτερα.
Πριν πολλά χρόνια, είχα γνωρίσει στο νησί των Σπετσών, με το οποίο έχω στενή οικογενειακή σχέση και σπίτι, τον ιδιοκτήτη της εταιρείας Lavipharm κ. Τηλέμαχο Λαβίδα.
Ήταν τότε που τον λοιδορούσαν συνέχεια οι εφημερίδες και τα site για την ενοχή του για insider trading στο αμερικάνικο χρηματιστήριο.
Εγώ είδα έναν άνθρωπο που είχε κατανοήσει το λάθος του και γύρισε στην Ελλάδα για να προσπαθήσει να σώσει την επιχείρηση της οικογένειάς του και γιατί όχι, να την μεγαλώσει κιόλας.
Πίστεψα λοιπόν τον άνθρωπο και είπα θα τον βοηθήσω τώρα που κανείς δεν πιστεύει σε αυτόν.
Όπερ και εγένετο.
Μετά από λίγο καιρό δρομολογήθηκε η Αύξηση Μετοχικού Κεφαλαίου της Lavipharm.
Όπως όμως μπορείτε να αντιληφθείτε, όλη η αγορά άκουγε Λαβίδας και έτρεχε μακριά.
Τότε του είχα πει ότι θα του γνωρίσω κάποιους ανθρώπους όπου θα καταλάβουν τι άνθρωπος είναι και τι θέλει να κάνει.
Η ελληνική θεσμική κοινότητα έβαλε πλάτη στην ΑΜΚ και κυρίως ένας Έλληνας θεσμικός με παρότρυνσή μου αλλά το εγχείρημα της Αύξησης Μετοχικού Κεφαλαίου το έτρεξε ένας φίλος μου από τα παλιά, από την εποχή που δούλευε στο prop desk της Deutsche Bank, ο Τάσος Αστυφίδης, ιδιοκτήτης της Ambrosia Capital.
Πραγματικό παλληκάρι και αγωνιστής.
Παρόλο δε που είχαμε τις διαφωνίες μας παλαιότερα.
Εγώ πίστευα στην ΓΕΚ ΤΕΡΝΑ όταν έπαιζε στο 1,50€ και ο Τάσος στον ΕΛΛΑΚΤΩΡΑ όταν έπαιζε στα 2,00€.
Η ιστορία δικαίωσε εμένα απόλυτα με την ΓΕΚ από το 1,50€ να πέφτει στο 1,10€ αλλά μετά από σχεδόν 10 χρόνια να γράφει υψηλό στις 7 Ιουλίου 2026 τα 48,32€ ενώ ο ΕΛΛΑΚΤΩΡΑΣ από τα 2,00€ που έπαιζε τότε να έχει κλείσιμο χθες στα 1,228€.
Αυτά που σας γράφω σήμερα διασταυρώνονται πολύ εύκολα εάν ρωτήσετε τον κ. Λαβίδα, τον κ. Αστυφίδη, τον κ. Έλιοτ και τον Έλληνα θεσμικό.
Η Ambrosia έκανε εξαιρετική δουλειά βάζοντας το fund Orasis με διαχειριστή τον Γιώργο Έλιοτ και άλλους θεσμικούς.
Εγώ δεν τοποθετήθηκα τότε στην μετοχή διότι θέλω οι μετοχές που τοποθετούμε να έχουν πολύ μεγάλη εμπορευσιμότητα.
Και τότε η Lavipharm δεν ήταν ούτε καν κοντά σε επίπεδο εμπορευσιμότητας.
Η μετοχή της Lavipharm έγινε ένα πολύ μεγάλο success story και από τα 0,30€ έγραψε υψηλό τα 1,738€ και χθες έκλεισε στα 1,51€.
Αυτά σας τα γράφω για εισαγωγή φίλοι αναγνώστες γιατί ο The Value Investor για πρώτη φορά πριν από 1 μήνα σας έκρουσε τον κώδωνα του κινδύνου για το ελληνικό χρηματιστήριο και δικαιώθηκε απόλυτα.
Τώρα όμως φίλοι αναγνώστες, από την υπεραισιοδοξία έχουμε πάει στην μαυρίλα, την κατήφεια και στα πισώπλατα μαχαιρώματα κυρίως στον τραπεζικό κλάδο.
Η Alpha Finance βγήκε χθες να χαντακώσει τον ελληνικό τραπεζικό κλάδο πετώντας έξω από τα top pick της την Eurobank και βάζοντας μέσα τον ΑΔΜΗΕ.
Το οξύμωρο είναι ότι κρατάει την Τράπεζα Κύπρου που γεωπολιτικά εάν είναι να γίνει κάτι με τους Τούρκους θα γίνει σε σχέση με την Κύπρο.
Μη ξεχνάτε άλλωστε ότι οι Ιρανοί είχαν δοκιμάσει να χτυπήσουν την Βρετανική βάση στην Κύπρο.
Να το θυμηθείτε, εάν γίνει κάτι με τους Τούρκους, θα γίνει σε σχέση με την Κύπρο, όχι με την Ελλάδα.
Εμάς μας αρέσει η Τράπεζα Κύπρου πάρα πολύ και συμφωνούμε απόλυτα με την Alpha Finance ότι είναι φθηνή αλλά όχι μόνο αυτή κυρίες και κύριοι.
Χθες, όλως τυχαίως, μαζί με το report της Alpha Finance που χαντακώνει τις ελληνικές συστημικές τράπεζες, βγήκε στο φως της δημοσιότητας ότι ο SSM ξεκίνησε έλεγχο στις ελληνικές τράπεζες για τις 25 μεγαλύτερες δανειζόμενες εταιρείες.
Φίλοι αναγνώστες πρέπει να ξέρετε ότι ο SSM δεν κάνει ΕΛΕΓΧΟΥΣ ΚΑΤΑ ΠΑΡΑΓΓΕΛΙΑ ή ΔΕΝ ΠΕΡΙΜΕΝΕΙ ΥΠΟΔΕΙΞΕΙΣ ΠΟΤΕ ΘΑ ΚΑΝΕΙ EΛΕΓΧΟ, τους κάνει πλέον συνέχεια και συστηματικά για τις ελληνικές συστημικές τράπεζες.
Για να ξέρετε, σε αυτή την συγκυρία οι μεγάλοι ελληνικοί όμιλοι βλέπε METLEN, ΒΙΟΧΑΛΚΟ, ΤΙΤΑΝ, ΔΕΗ, AEGEAN, ΕΛΠΕ, ΜΟΗ, 3Ε, ΟΤΕ, ΣΚΛΑΒΕΝΙΤΗΣ κλπ είναι σε εξαιρετική χρηματοοικονομική κατάσταση.
Πάντα φυσικά υπάρχουν και παραφωνίες αλλά είναι ελάχιστες.
Έχει δημιουργηθεί ένα κλίμα τρόμου για τις ελληνικές συστημικές τράπεζες.
Φίλοι αναγνώστες, δεν ασχολούνται με εταιρείες για τις οποίες βγαίνουν report με εκτιμήσεις για τα νούμερα του 2032 και δεν λένε κουβέντα αλλά ξέρουν κάθε μέρα να πουλάνε φόβο για τις ελληνικές τράπεζες.
Φίλοι αναγνώστες, καλά κάνουν και βγαίνουν report με ορίζοντα το 2032.
Ο αναγνώστης, ΕΦΟΣΟΝ ΤΟ ΞΕΡΕΙ παίρνει τις αποφάσεις του και πράττει ανάλογα εάν πιστεύει ότι θα επιτευχθούν οι στόχοι του 2032 ή όχι.
Το 2022 και η Lavipharm έκανε αύξηση στα 0,30€ με ορίζοντα το 2027. Μετά από 4 χρόνια η μετοχή έφτασε στα 1,70€.
Όσοι δεν έβλεπαν μακριά και δεν πίστεψαν, δεν κέρδισαν.
Η στήλη προτιμάει χίλιες φορές τους αισιόδοξους και αγωνιστές ανθρώπους και εταιρείες.
Αρκεί όταν γίνονται εκτιμήσεις, business plans για τόσο μακρινό χρονικό ορίζοντα, να είναι ξεκάθαρος ο βαθμός δυσκολίας επίτευξης των στόχων.
Οπότε ο καθένας να παίρνει μόνος του την απόφαση να επενδύσει η όχι.
Αυτή την στιγμή φίλοι αναγνώστες, όπως σας έχουμε γράψει, έχει ανοίξει ΤΟ ΚΟΥΤΙ ΤΗΣ ΠΑΝΔΩΡΑΣ.
Η γκιλοτίνα των αγορών είναι πάνω από την ευρωζώνη.
Η Γαλλία και πολύ δικαίως, βρίσκεται στο επίκεντρο της νέας κρίσης.
Η Γαλλία δεν έχει ισοσκελίσει τον προϋπολογισμό της από το 1974, παρακαλώ.
Το Παρίσι πρέπει να λάβει άμεσα μέτρα.
Για μεγάλο μέρος της περιόδου 2011-2023, οι αποδόσεις των ομολόγων ήταν ΑΡΝΗΤΙΚΕΣ.
Γεγονός που βοήθησε τους δημοσιονομικούς λογαριασμούς της Γαλλίας.
Τώρα, η Γαλλία όμως έως το 2030 έχει να αναχρηματοδοτήσει ομόλογα αξίας άνω του 1 τρις δολαρίων.
Οι χρυσές εποχές των χαμηλών επιτοκίων δανεισμού, πέρασαν ανεπιστρεπτί.
Πάμε όμως στο τι κάνουμε τώρα με την υπάρχουσα κατάσταση στην αγορά κρατικών ομολόγων.
Με την παραδοχή ότι τα 10ετή ομόλογα της Γαλλίας θα παραμείνουν στο 5%, οι ελληνικές τράπεζες μπορούν κάλλιστα να συνεχίζουν να υπεραποδίδουν σε σχέση με τις γαλλικές, τις ισπανικές, τις ιταλικές και τις γερμανικές τράπεζες.
Εδώ πρέπει να σας φρεσκάρουμε την μνήμη σημειώνοντας ότι περίπου το 75% των ομολόγων του κράτους βρίσκονται στα χέρια επίσημων πιστωτών με ένα εξαιρετικά χαμηλό μέσο επιτόκιο τη τάξης του 1,50% περίπου και με μέσο ορίζοντα λήξης κοντά στα 19 έτη.
Σε μια περίοδο κατά την οποία εντείνονται οι συζητήσεις στην Ευρώπη για την ανάγκη δημοσιονομικής προσαρμογής, η Ελλάδα διατηρεί πρωτογενές πλεόνασμα της τάξης του 3.6% του ΑΕΠ το 2026 και ρυθμό ανάπτυξης ταχύτερο από τον ευρωπαϊκό μέσο όρο – με την ανάπτυξη να εκτιμάται στο 2% για φέτος.
Η κυβέρνηση και πολύ σωστά, εξοφλεί πρόωρα δάνεια με ΥΨΗΛΑ επιτόκια και έτσι ωφελείται συνολικά με τουλάχιστον 2,6 δισ. ευρώ στην 7ετία.
Φίλοι αναγνώστες, ο The Value Investor στο τελευταίο του άρθρο σας τόνισε ότι εάν τα πράγματα χειροτερέψουν, οι τράπεζες θα πέσουν περαιτέρω και πχ η μετοχή της τράπεζας Πειραιώς μπορεί να πάει κάλλιστα στα 9.00€ διότι τα κέρδη των συμμετεχόντων είναι τεράστια με αποτέλεσμα να πουλάνε με τεράστια ευκολία.
Φίλοι αναγνώστες, ενώ σχεδόν όλοι την έχουν πέσει στις ελληνικές συστημικές τράπεζες, ο The Value Investor θα συνταχθεί με την οπτική γωνία των Goldman Sachs και Morgan Stanley για τις ευρωπαϊκές τράπεζες και άρα για τις ελληνικές.
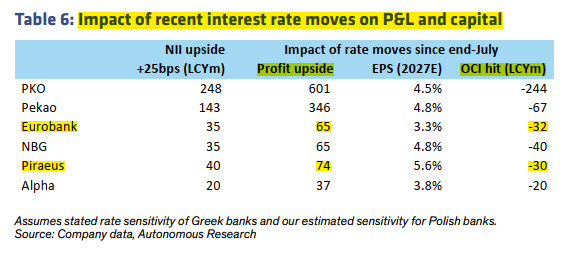
Πρέπει να ξέρετε, μέχρι και ο bearόβιος αναλυτής της Autonomous έφτιαξε ένα πινακάκι στη σελίδα 9 του report του για τις ελληνικές τράπεζες που μας δείχνει ότι παρόλη την άνοδο των 10ετών ομολόγων, επειδή η ΕΚΤ έχει αυξήσει το τερματικό της επιτόκιο, οι ελληνικές τράπεζες θα εμφανίσουν υψηλότερα κέρδη.
Συγκεκριμένα, η τράπεζα Πειραιώς θα εμφανίσει υψηλότερα κέρδη κατά +74 εκ ευρώ από την αύξηση του τερματικού επιτοκίου και θα εγγράψει ζημιές στο trading χαρτοφυλάκιό της των ομολόγων της τάξης των -30 εκ ευρώ.
Δηλαδή, παρόλη την αύξηση των αποδόσεων των ελληνικών ομολόγων, η τράπεζα Πειραιώς θα εμφανίσει +44 εκ ευρώ παραπάνω κέρδη.
Στη 2η θέση, με βάση τις εκτιμήσεις του αναλυτή της Autonomous είναι η Eurobank που θα εμφανίσει +33 εκ ευρώ παραπάνω κέρδη.
Στην 3η θέση η Εθνική που θα εμφανίσει +25 εκ ευρώ παραπάνω κέρδη και στην 4η και τελευταία θέση η Alpha Bank που θα εμφανίσει +17 εκ ευρώ παραπάνω κέρδη.
Φίλοι αναγνώστες, στα τερματικά αυτή την στιγμή γίνεται τεράστια υποτιμητική κερδοσκοπία στη μετοχή της τράπεζας Πειραιώς.
Στις 16:33 η μετοχή της τράπεζας Πειραιώς έπαιζε στα 9,72€, +0,52%.
Από εκείνη τη στιγμή και μετά, ξεκίνησαν επιθετικές πωλήσεις με αποκορύφωμα την πώληση 1.405.000 μετοχών market στο call auction ώστε η μετοχή να κλείσει στα 9,514€, -1,62%.
Το ίδιο είχε συμβεί ακριβώς και την Τετάρτη, με την μετοχή να κλείσει στα 9,67€, τιμή που δεν είχε κάνει καθόλου όλη την ημέρα, πάλι με 1.500.000 μετοχές πώλησης στο call auction.
Βλέπετε, αύριο είναι κλείσιμο παραγώγων.
Για αυτό είναι λοιπόν πολύ πιθανό μέχρι τις 14:00 να πιέσουν την μετοχή της τράπεζας Πειραιώς αλλά και τις άλλες τρείς συστημικές τράπεζες.
Όσοι έχουν ρευστότητα, από τα 9.50€ και κάτω, μπορούν σταδιακά να τοποθετούνται στη μετοχή της τράπεζας Πειραιώς.
Φυσικά, να έχουν στο νου τους ότι πολύ εύκολα μπορεί η μετοχή να πάει στα επίπεδα 9,00€ με 8,80€.
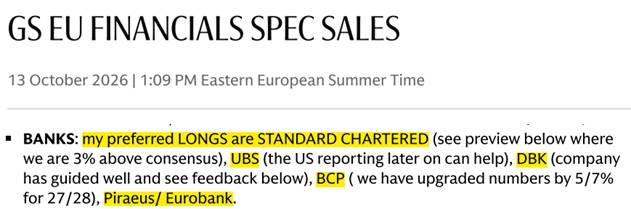
Φίλοι αναγνώστες, το report που έβγαλε η Goldman Sachs προχθές 14 Οκτωβρίου για τις ευρωπαϊκές τράπεζες είναι ο μπούσουλάς μας.
Η Goldman Sachs βλέπει οι ευρωπαϊκές τράπεζες να παίζουν με ένα discount της τάξης του 30% σε σχέση με την αγορά και τονίζουν “better for longer” για τις ευρωπαϊκές τράπεζες.
Συγκεκριμένα, σε πανευρωπαϊκό επίπεδο η Goldman Sachs προτείνει για αγορές αυτή την στιγμή τις τράπεζες των UBS, Standard Chartered, Deutsche Bank, BCP, Πειραιώς και Eurobank.
Δεν είναι όμως μόνο η Goldman Sachs που ψηφίζει ευρωπαϊκές τράπεζες δαγκωτό, είναι και η Morgan Stanley που κι αυτή λέει ότι οι ευρωπαϊκές τράπεζες παίζουν με ένα discount της τάξης του 30% σε σχέση με την ευρύτερη αγορά και με ένα P/E 2027e = 9,5.
Για αυτό η πρόσφατή τους πτώση είναι εξαιρετική ευκαιρία για τοποθετήσεις. O The Value Investor θα σας φρεσκάρει την μνήμη λέγοντας ότι η KBW βλέπει ελληνικές τράπεζες να γίνονται στόχος εξαγοράς.
Η Eurobank από την ιταλική Intesa και η Πειραιώς από την αυστριακή Erste.
Ο The Value Investor πιστεύει ότι η Intesa θα χτυπήσει τελικά την Πειραιώς και όχι την Eurobank.
Η KBW δίνει τιμή στόχο για την τράπεζα Πειραιώς τα 12,80€. Προσέξτε όμως τώρα φίλοι αναγνώστες.
Η KBW βλέπει τα κέρδη της τράπεζας Πειραιώς να πηγαίνουν το 2028 στα 1,561 δισ. ευρώ με τις εκτιμήσεις της αγοράς στα 1,504 δισ. ευρώ.
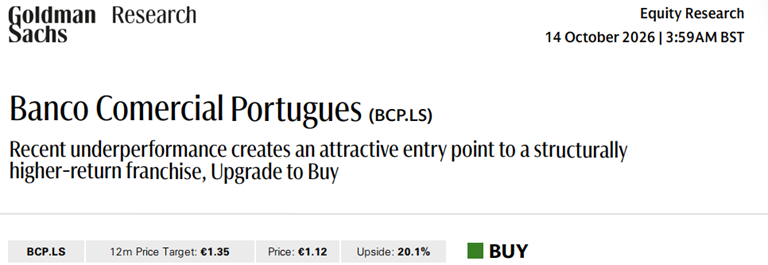
Η Goldman Sachs φίλοι αναγνώστες έβγαλε προχθές report για την πορτογαλική BCP δίνοντάς της σύσταση Buy με τιμή στόχο τα 1,35€ από 1,12€ που έπαιζε την ημέρα του report.
Η Goldman Sachs μας λέει ότι η BCP, με βάση τα νούμερα του 2028, αξίζει μια κεφαλαιοποίηση της τάξης των 20.25 δισ. ευρώ.
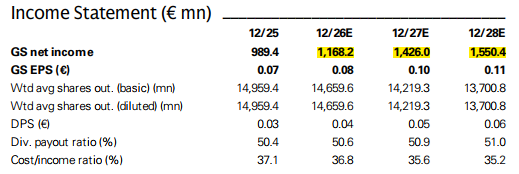
Για να ξέρετε φίλοι αναγνώστες, η Goldman Sachs εκτιμάει ότι το 2026 η BCP θα εμφανίσει κέρδη της τάξης των 1,166 δισ. ευρώ.
Όμως, το 2028 η BCP θα εμφανίσει κέρδη της τάξης των 1,550 δισ. ευρώ.
Φίλοι αναγνώστες, δεν ξέρουμε εάν προσέξατε αλλά η αμερικάνικη KBW υπολογίζει ότι η τράπεζα Πειραιώς θα εμφανίσει κέρδη 1,561 δισ. ευρώ το 2028, τα ίδια κέρδη δηλαδή με την πορτογαλική BCP.
Εάν συμβεί κάτι τέτοιο, ο The Value Investor θεωρεί ότι η τράπεζα Πειραιώς πρέπει με ορίζοντα το 2028 να έχει την ίδια κεφαλαιοποίηση με αυτή της BCP.
Δηλαδή η τιμή της μετοχής να πάει στα 16,38€.
Η μετοχή χθες έκλεισε στα 9,514€.
Αυτό σημαίνει φίλοι αναγνώστες μια προσδοκώμενη απόδοση της τάξης του +72,17% με ορίζοντα το 2028.
Οπότε φίλοι αναγνώστες, όσοι έχετε υπομονή και επιμονή και γερό στομάχι, από εδώ και κάτω η τράπεζα Πειραιώς είναι εξαιρετική ευκαιρία για τοποθετήσεις.
Μπορεί η Alpha Finance να μην την γουστάρει καθόλου και να μη γουστάρει πλέον και την Eurobank αλλά ο The Value Investor γουστάρει και την Πειραιώς αλλά και την Eurobank και την Εθνική και την Alpha Bank σε τιμές χαμηλότερες από τις χθεσινές.
Φυσικά, με την παραδοχή φίλοι αναγνώστες ότι τα 10ετή ομόλογα δεν θα δουν υψηλότερες αποδόσεις γιατί τότε θα γίνει κανονικό κονσέρτο για πολυβόλα.
Φυσικά όπως αντιλαμβάνεστε, μετά και από τις τελευταίες εξελίξεις, με την άνοδο δηλαδή των αποδόσεων των ομολόγων, δεν υπάρχει περίπτωση καμία ελληνική κυβέρνηση να βάλει έκτακτη φορολογία στις συστημικές τράπεζες.
Όπως βλέπετε, και η Ευρωπαϊκή Ένωση συζητάει για έκτακτη φορολογία μόνο στις πετρελαϊκές και στα διυλιστήρια, όχι στις τράπεζες.
Όπως ήδη γνωρίζετε φίλοι αναγνώστες, του The Value Investor του αρέσουν τα δύσκολα, για την ακρίβεια, τα πολύ δύσκολα.
Όταν αγόραζε τράπεζα Πειραιώς τον Νοέμβριο του 2022 στο 1,10€ και έγραφε ότι θα πάει στα 10€, τον λοιδορούσαν.
Τώρα, η τράπεζα Πειραιώς θα γίνει case study στο Harvard Business School.
Το ασχημόπαπο έγινε κύκνος όπως πρώτος από όλους σας είχε γράψει.
Τώρα φίλοι αναγνώστες να μας θυμηθείτε, εφόσον τα 10ετή ομόλογα παραμείνουν σε αυτά τα επίπεδα, η τράπεζα Πειραιώς, με ορίζοντα το 2028, θα πάει στα 16,38€.
Να μας θυμηθείτε, θα γίνει η πιο περιζήτητη ελληνική τράπεζα για εξαγορά.
Το «πράσινο φως» από την ΕΚΤ για τον έλεγχο της Commerzbank από την UniCredit, δίνει το εναρκτήριο λάκτισμα για να γίνει της κολάσεως στο ελληνικό τραπεζικό σύστημα.
Ο The Value Investor σας εύχεται υγεία, τύχη και καλά κέρδη.
Ο The Value Investor υπογράφεται από τον Τίμο Μελισσάρη (MSc INTERNATIONAL ACCOUNTING AND FINANCE LSE), ειδικό συνεργάτη του www.mononews.gr
ΠΑΡΑΤΗΡΗΣΗ
-Ο αρθρογράφος διαθέτει μετοχές της τράπεζας ΠΕΙΡΑΙΩΣ. Δεν είναι αντικειμενικός. Δεν προτρέπει κανέναν. Απόψεις μοιράζεται.
-Το παρόν άρθρο εκφράζει προσωπικές απόψεις. Ο συγγραφέας δεν αμείβεται από κανέναν για την συγγραφή του παρόντος άρθρου και δεν έχει καμία σχέση με τις εταιρείες του άρθρου.
-Το παρόν δεν αποτελεί σύσταση επενδυτικής στρατηγικής αναφορικά με χρηματοπιστωτικά μέσα ή εκδότες χρηματοπιστωτικών μέσων και δεν περιέχει την οποιαδήποτε γνώμη σχετικά με την παρούσα ή μελλοντική αξία χρηματοπιστωτικών μέσων. Οι πληροφορίες και οι απόψεις στο συγκεκριμένο έγγραφο είναι για ενημέρωση του αναγνώστη και μόνο.
-Στο παρόν έγγραφο υπάρχουν πληροφορίες και εκτιμήσεις οι οποίες ενδεχομένως να αναθεωρηθούν σημαντικά μετά την κυκλοφορία του συγκεκριμένου εγγράφου είτε λόγω αναθεώρησης των οικονομικών μεγεθών από τις αρμόδιες αρχές, είτε επειδή οι εκτιμήσεις αναθεωρούνται με βάση νέες εξελίξεις και τάσεις στις οικονομίες και στις αγορές.
-Στο παρόν έγγραφο ενδεχομένως να γίνεται αναφορά σε συγκεκριμένα χρηματοοικονομικά στοιχεία τα οποία μπορεί να μην είναι συμβατά με τον επενδυτικό ορίζοντα και το προφίλ συγκεκριμένων επενδυτών.
-Η επένδυση σε ορισμένα χρηματοοικονομικά στοιχεία μπορεί να ενέχει σημαντικούς κινδύνους και κόστος ευκαιρίας.
-Οι αναγνώστες του συγκεκριμένου εγγράφου είναι αποκλειστικά υπεύθυνοι στο να επιβεβαιώνουν την εγκυρότητα των παρεχόμενων πληροφοριών καθώς επίσης και να ενημερώνονται για τυχόν αναθεωρήσεις οικονομικών μεγεθών και εκτιμήσεων που λαμβάνουν χώρα.
Στην κόψη του ξυραφιού – Καραμπινάτη υποτιμητική σε εξέλιξη στις τράπεζες – Τι κάνουμε τώρα με οδηγό τις Goldman Sachs και Morgan Stanley
Φίλοι αναγνώστες, ο The Value Investor θέλει να ευχαριστήσει τους 140.660 μοναδικούς αναγνώστες που αφιέρωσαν ένα κομμάτι από τον προσωπικό τους χρόνο για να διαβάσουν το τελευταίο άρθρο του με τίτλο «Το κουτί της Πανδώρας άνοιξε, το colpo grosso της Pax Americana και μια αιρετική άποψη για το ελληνικό χρηματιστήριο».
Είναι μεγάλη τιμή για μένα και σας ευχαριστώ και πάλι πολύ.
Πρέπει σίγουρα να έχετε ήδη καταλάβει ότι εκ της φύσης μου είμαι αισιόδοξος άνθρωπος και θέλω όλοι να πηγαίνουν καλύτερα.
Όλοι να ανεβαίνουν επίπεδο. Δεν μου αρέσει η μιζέρια, η καταστροφή και η γκρίνια.
Σήμερα θα σας πω κάτι που το ξέρουν ελάχιστοι αλλά δείχνει ακριβώς πόσο πολύ θέλω να πηγαίνουν οι εταιρείες και οι άνθρωποι καλύτερα.
Πριν πολλά χρόνια, είχα γνωρίσει στο νησί των Σπετσών, με το οποίο έχω στενή οικογενειακή σχέση και σπίτι, τον ιδιοκτήτη της εταιρείας Lavipharm κ. Τηλέμαχο Λαβίδα.
Ήταν τότε που τον λοιδορούσαν συνέχεια οι εφημερίδες και τα site για την ενοχή του για insider trading στο αμερικάνικο χρηματιστήριο.
Εγώ είδα έναν άνθρωπο που είχε κατανοήσει το λάθος του και γύρισε στην Ελλάδα για να προσπαθήσει να σώσει την επιχείρηση της οικογένειάς του και γιατί όχι, να την μεγαλώσει κιόλας.
Πίστεψα λοιπόν τον άνθρωπο και είπα θα τον βοηθήσω τώρα που κανείς δεν πιστεύει σε αυτόν.
Όπερ και εγένετο.
Μετά από λίγο καιρό δρομολογήθηκε η Αύξηση Μετοχικού Κεφαλαίου της Lavipharm.
Όπως όμως μπορείτε να αντιληφθείτε, όλη η αγορά άκουγε Λαβίδας και έτρεχε μακριά.
Τότε του είχα πει ότι θα του γνωρίσω κάποιους ανθρώπους όπου θα καταλάβουν τι άνθρωπος είναι και τι θέλει να κάνει.
Η ελληνική θεσμική κοινότητα έβαλε πλάτη στην ΑΜΚ και κυρίως ένας Έλληνας θεσμικός με παρότρυνσή μου αλλά το εγχείρημα της Αύξησης Μετοχικού Κεφαλαίου το έτρεξε ένας φίλος μου από τα παλιά, από την εποχή που δούλευε στο prop desk της Deutsche Bank, ο Τάσος Αστυφίδης, ιδιοκτήτης της Ambrosia Capital.
Πραγματικό παλληκάρι και αγωνιστής.
Παρόλο δε που είχαμε τις διαφωνίες μας παλαιότερα.
Εγώ πίστευα στην ΓΕΚ ΤΕΡΝΑ όταν έπαιζε στο 1,50€ και ο Τάσος στον ΕΛΛΑΚΤΩΡΑ όταν έπαιζε στα 2,00€.
Η ιστορία δικαίωσε εμένα απόλυτα με την ΓΕΚ από το 1,50€ να πέφτει στο 1,10€ αλλά μετά από σχεδόν 10 χρόνια να γράφει υψηλό στις 7 Ιουλίου 2026 τα 48,32€ ενώ ο ΕΛΛΑΚΤΩΡΑΣ από τα 2,00€ που έπαιζε τότε να έχει κλείσιμο χθες στα 1,228€.
Αυτά που σας γράφω σήμερα διασταυρώνονται πολύ εύκολα εάν ρωτήσετε τον κ. Λαβίδα, τον κ. Αστυφίδη, τον κ. Έλιοτ και τον Έλληνα θεσμικό.
Η Ambrosia έκανε εξαιρετική δουλειά βάζοντας το fund Orasis με διαχειριστή τον Γιώργο Έλιοτ και άλλους θεσμικούς.
Εγώ δεν τοποθετήθηκα τότε στην μετοχή διότι θέλω οι μετοχές που τοποθετούμε να έχουν πολύ μεγάλη εμπορευσιμότητα.
Και τότε η Lavipharm δεν ήταν ούτε καν κοντά σε επίπεδο εμπορευσιμότητας.
Η μετοχή της Lavipharm έγινε ένα πολύ μεγάλο success story και από τα 0,30€ έγραψε υψηλό τα 1,738€ και χθες έκλεισε στα 1,51€.
Αυτά σας τα γράφω για εισαγωγή φίλοι αναγνώστες γιατί ο The Value Investor για πρώτη φορά πριν από 1 μήνα σας έκρουσε τον κώδωνα του κινδύνου για το ελληνικό χρηματιστήριο και δικαιώθηκε απόλυτα.
Τώρα όμως φίλοι αναγνώστες, από την υπεραισιοδοξία έχουμε πάει στην μαυρίλα, την κατήφεια και στα πισώπλατα μαχαιρώματα κυρίως στον τραπεζικό κλάδο.
Η Alpha Finance βγήκε χθες να χαντακώσει τον ελληνικό τραπεζικό κλάδο πετώντας έξω από τα top pick της την Eurobank και βάζοντας μέσα τον ΑΔΜΗΕ.
Το οξύμωρο είναι ότι κρατάει την Τράπεζα Κύπρου που γεωπολιτικά εάν είναι να γίνει κάτι με τους Τούρκους θα γίνει σε σχέση με την Κύπρο.
Μη ξεχνάτε άλλωστε ότι οι Ιρανοί είχαν δοκιμάσει να χτυπήσουν την Βρετανική βάση στην Κύπρο.
Να το θυμηθείτε, εάν γίνει κάτι με τους Τούρκους, θα γίνει σε σχέση με την Κύπρο, όχι με την Ελλάδα.
Εμάς μας αρέσει η Τράπεζα Κύπρου πάρα πολύ και συμφωνούμε απόλυτα με την Alpha Finance ότι είναι φθηνή αλλά όχι μόνο αυτή κυρίες και κύριοι.
Χθες, όλως τυχαίως, μαζί με το report της Alpha Finance που χαντακώνει τις ελληνικές συστημικές τράπεζες, βγήκε στο φως της δημοσιότητας ότι ο SSM ξεκίνησε έλεγχο στις ελληνικές τράπεζες για τις 25 μεγαλύτερες δανειζόμενες εταιρείες.
Φίλοι αναγνώστες πρέπει να ξέρετε ότι ο SSM δεν κάνει ΕΛΕΓΧΟΥΣ ΚΑΤΑ ΠΑΡΑΓΓΕΛΙΑ ή ΔΕΝ ΠΕΡΙΜΕΝΕΙ ΥΠΟΔΕΙΞΕΙΣ ΠΟΤΕ ΘΑ ΚΑΝΕΙ EΛΕΓΧΟ, τους κάνει πλέον συνέχεια και συστηματικά για τις ελληνικές συστημικές τράπεζες.
Για να ξέρετε, σε αυτή την συγκυρία οι μεγάλοι ελληνικοί όμιλοι βλέπε METLEN, ΒΙΟΧΑΛΚΟ, ΤΙΤΑΝ, ΔΕΗ, AEGEAN, ΕΛΠΕ, ΜΟΗ, 3Ε, ΟΤΕ, ΣΚΛΑΒΕΝΙΤΗΣ κλπ είναι σε εξαιρετική χρηματοοικονομική κατάσταση.
Πάντα φυσικά υπάρχουν και παραφωνίες αλλά είναι ελάχιστες.
Έχει δημιουργηθεί ένα κλίμα τρόμου για τις ελληνικές συστημικές τράπεζες.
Φίλοι αναγνώστες, δεν ασχολούνται με εταιρείες για τις οποίες βγαίνουν report με εκτιμήσεις για τα νούμερα του 2032 και δεν λένε κουβέντα αλλά ξέρουν κάθε μέρα να πουλάνε φόβο για τις ελληνικές τράπεζες.
Φίλοι αναγνώστες, καλά κάνουν και βγαίνουν report με ορίζοντα το 2032.
Ο αναγνώστης, ΕΦΟΣΟΝ ΤΟ ΞΕΡΕΙ παίρνει τις αποφάσεις του και πράττει ανάλογα εάν πιστεύει ότι θα επιτευχθούν οι στόχοι του 2032 ή όχι.
Το 2022 και η Lavipharm έκανε αύξηση στα 0,30€ με ορίζοντα το 2027. Μετά από 4 χρόνια η μετοχή έφτασε στα 1,70€.
Όσοι δεν έβλεπαν μακριά και δεν πίστεψαν, δεν κέρδισαν.
Η στήλη προτιμάει χίλιες φορές τους αισιόδοξους και αγωνιστές ανθρώπους και εταιρείες.
Αρκεί όταν γίνονται εκτιμήσεις, business plans για τόσο μακρινό χρονικό ορίζοντα, να είναι ξεκάθαρος ο βαθμός δυσκολίας επίτευξης των στόχων.
Οπότε ο καθένας να παίρνει μόνος του την απόφαση να επενδύσει η όχι.
Αυτή την στιγμή φίλοι αναγνώστες, όπως σας έχουμε γράψει, έχει ανοίξει ΤΟ ΚΟΥΤΙ ΤΗΣ ΠΑΝΔΩΡΑΣ.
Η γκιλοτίνα των αγορών είναι πάνω από την ευρωζώνη.
Η Γαλλία και πολύ δικαίως, βρίσκεται στο επίκεντρο της νέας κρίσης.
Η Γαλλία δεν έχει ισοσκελίσει τον προϋπολογισμό της από το 1974, παρακαλώ.
Το Παρίσι πρέπει να λάβει άμεσα μέτρα.
Για μεγάλο μέρος της περιόδου 2011-2023, οι αποδόσεις των ομολόγων ήταν ΑΡΝΗΤΙΚΕΣ.
Γεγονός που βοήθησε τους δημοσιονομικούς λογαριασμούς της Γαλλίας.
Τώρα, η Γαλλία όμως έως το 2030 έχει να αναχρηματοδοτήσει ομόλογα αξίας άνω του 1 τρις δολαρίων.
Οι χρυσές εποχές των χαμηλών επιτοκίων δανεισμού, πέρασαν ανεπιστρεπτί.
Πάμε όμως στο τι κάνουμε τώρα με την υπάρχουσα κατάσταση στην αγορά κρατικών ομολόγων.
Με την παραδοχή ότι τα 10ετή ομόλογα της Γαλλίας θα παραμείνουν στο 5%, οι ελληνικές τράπεζες μπορούν κάλλιστα να συνεχίζουν να υπεραποδίδουν σε σχέση με τις γαλλικές, τις ισπανικές, τις ιταλικές και τις γερμανικές τράπεζες.
Εδώ πρέπει να σας φρεσκάρουμε την μνήμη σημειώνοντας ότι περίπου το 75% των ομολόγων του κράτους βρίσκονται στα χέρια επίσημων πιστωτών με ένα εξαιρετικά χαμηλό μέσο επιτόκιο τη τάξης του 1,50% περίπου και με μέσο ορίζοντα λήξης κοντά στα 19 έτη.
Σε μια περίοδο κατά την οποία εντείνονται οι συζητήσεις στην Ευρώπη για την ανάγκη δημοσιονομικής προσαρμογής, η Ελλάδα διατηρεί πρωτογενές πλεόνασμα της τάξης του 3.6% του ΑΕΠ το 2026 και ρυθμό ανάπτυξης ταχύτερο από τον ευρωπαϊκό μέσο όρο – με την ανάπτυξη να εκτιμάται στο 2% για φέτος.
Η κυβέρνηση και πολύ σωστά, εξοφλεί πρόωρα δάνεια με ΥΨΗΛΑ επιτόκια και έτσι ωφελείται συνολικά με τουλάχιστον 2,6 δισ. ευρώ στην 7ετία.
Φίλοι αναγνώστες, ο The Value Investor στο τελευταίο του άρθρο σας τόνισε ότι εάν τα πράγματα χειροτερέψουν, οι τράπεζες θα πέσουν περαιτέρω και πχ η μετοχή της τράπεζας Πειραιώς μπορεί να πάει κάλλιστα στα 9.00€ διότι τα κέρδη των συμμετεχόντων είναι τεράστια με αποτέλεσμα να πουλάνε με τεράστια ευκολία.
Φίλοι αναγνώστες, ενώ σχεδόν όλοι την έχουν πέσει στις ελληνικές συστημικές τράπεζες, ο The Value Investor θα συνταχθεί με την οπτική γωνία των Goldman Sachs και Morgan Stanley για τις ευρωπαϊκές τράπεζες και άρα για τις ελληνικές.
Πρέπει να ξέρετε, μέχρι και ο bearόβιος αναλυτής της Autonomous έφτιαξε ένα πινακάκι στη σελίδα 9 του report του για τις ελληνικές τράπεζες που μας δείχνει ότι παρόλη την άνοδο των 10ετών ομολόγων, επειδή η ΕΚΤ έχει αυξήσει το τερματικό της επιτόκιο, οι ελληνικές τράπεζες θα εμφανίσουν υψηλότερα κέρδη.
Συγκεκριμένα, η τράπεζα Πειραιώς θα εμφανίσει υψηλότερα κέρδη κατά +74 εκ ευρώ από την αύξηση του τερματικού επιτοκίου και θα εγγράψει ζημιές στο trading χαρτοφυλάκιό της των ομολόγων της τάξης των -30 εκ ευρώ.
Δηλαδή, παρόλη την αύξηση των αποδόσεων των ελληνικών ομολόγων, η τράπεζα Πειραιώς θα εμφανίσει +44 εκ ευρώ παραπάνω κέρδη.
Στη 2η θέση, με βάση τις εκτιμήσεις του αναλυτή της Autonomous είναι η Eurobank που θα εμφανίσει +33 εκ ευρώ παραπάνω κέρδη.
Στην 3η θέση η Εθνική που θα εμφανίσει +25 εκ ευρώ παραπάνω κέρδη και στην 4η και τελευταία θέση η Alpha Bank που θα εμφανίσει +17 εκ ευρώ παραπάνω κέρδη.
Φίλοι αναγνώστες, στα τερματικά αυτή την στιγμή γίνεται τεράστια υποτιμητική κερδοσκοπία στη μετοχή της τράπεζας Πειραιώς.
Στις 16:33 η μετοχή της τράπεζας Πειραιώς έπαιζε στα 9,72€, +0,52%.
Από εκείνη τη στιγμή και μετά, ξεκίνησαν επιθετικές πωλήσεις με αποκορύφωμα την πώληση 1.405.000 μετοχών market στο call auction ώστε η μετοχή να κλείσει στα 9,514€, -1,62%.
Το ίδιο είχε συμβεί ακριβώς και την Τετάρτη, με την μετοχή να κλείσει στα 9,67€, τιμή που δεν είχε κάνει καθόλου όλη την ημέρα, πάλι με 1.500.000 μετοχές πώλησης στο call auction.
Βλέπετε, αύριο είναι κλείσιμο παραγώγων.
Για αυτό είναι λοιπόν πολύ πιθανό μέχρι τις 14:00 να πιέσουν την μετοχή της τράπεζας Πειραιώς αλλά και τις άλλες τρείς συστημικές τράπεζες.
Όσοι έχουν ρευστότητα, από τα 9.50€ και κάτω, μπορούν σταδιακά να τοποθετούνται στη μετοχή της τράπεζας Πειραιώς.
Φυσικά, να έχουν στο νου τους ότι πολύ εύκολα μπορεί η μετοχή να πάει στα επίπεδα 9,00€ με 8,80€.
Φίλοι αναγνώστες, το report που έβγαλε η Goldman Sachs προχθές 14 Οκτωβρίου για τις ευρωπαϊκές τράπεζες είναι ο μπούσουλάς μας.
Η Goldman Sachs βλέπει οι ευρωπαϊκές τράπεζες να παίζουν με ένα discount της τάξης του 30% σε σχέση με την αγορά και τονίζουν “better for longer” για τις ευρωπαϊκές τράπεζες.
Συγκεκριμένα, σε πανευρωπαϊκό επίπεδο η Goldman Sachs προτείνει για αγορές αυτή την στιγμή τις τράπεζες των UBS, Standard Chartered, Deutsche Bank, BCP, Πειραιώς και Eurobank.
Δεν είναι όμως μόνο η Goldman Sachs που ψηφίζει ευρωπαϊκές τράπεζες δαγκωτό, είναι και η Morgan Stanley που κι αυτή λέει ότι οι ευρωπαϊκές τράπεζες παίζουν με ένα discount της τάξης του 30% σε σχέση με την ευρύτερη αγορά και με ένα P/E 2027e = 9,5.
Για αυτό η πρόσφατή τους πτώση είναι εξαιρετική ευκαιρία για τοποθετήσεις. O The Value Investor θα σας φρεσκάρει την μνήμη λέγοντας ότι η KBW βλέπει ελληνικές τράπεζες να γίνονται στόχος εξαγοράς.
Η Eurobank από την ιταλική Intesa και η Πειραιώς από την αυστριακή Erste.
Ο The Value Investor πιστεύει ότι η Intesa θα χτυπήσει τελικά την Πειραιώς και όχι την Eurobank.
Η KBW δίνει τιμή στόχο για την τράπεζα Πειραιώς τα 12,80€. Προσέξτε όμως τώρα φίλοι αναγνώστες.
Η KBW βλέπει τα κέρδη της τράπεζας Πειραιώς να πηγαίνουν το 2028 στα 1,561 δισ. ευρώ με τις εκτιμήσεις της αγοράς στα 1,504 δισ. ευρώ.
Η Goldman Sachs φίλοι αναγνώστες έβγαλε προχθές report για την πορτογαλική BCP δίνοντάς της σύσταση Buy με τιμή στόχο τα 1,35€ από 1,12€ που έπαιζε την ημέρα του report.
Η Goldman Sachs μας λέει ότι η BCP, με βάση τα νούμερα του 2028, αξίζει μια κεφαλαιοποίηση της τάξης των 20.25 δισ. ευρώ.
Για να ξέρετε φίλοι αναγνώστες, η Goldman Sachs εκτιμάει ότι το 2026 η BCP θα εμφανίσει κέρδη της τάξης των 1,166 δισ. ευρώ.
Όμως, το 2028 η BCP θα εμφανίσει κέρδη της τάξης των 1,550 δισ. ευρώ.
Φίλοι αναγνώστες, δεν ξέρουμε εάν προσέξατε αλλά η αμερικάνικη KBW υπολογίζει ότι η τράπεζα Πειραιώς θα εμφανίσει κέρδη 1,561 δισ. ευρώ το 2028, τα ίδια κέρδη δηλαδή με την πορτογαλική BCP.
Εάν συμβεί κάτι τέτοιο, ο The Value Investor θεωρεί ότι η τράπεζα Πειραιώς πρέπει με ορίζοντα το 2028 να έχει την ίδια κεφαλαιοποίηση με αυτή της BCP.
Δηλαδή η τιμή της μετοχής να πάει στα 16,38€.
Η μετοχή χθες έκλεισε στα 9,514€.
Αυτό σημαίνει φίλοι αναγνώστες μια προσδοκώμενη απόδοση της τάξης του +72,17% με ορίζοντα το 2028.
Οπότε φίλοι αναγνώστες, όσοι έχετε υπομονή και επιμονή και γερό στομάχι, από εδώ και κάτω η τράπεζα Πειραιώς είναι εξαιρετική ευκαιρία για τοποθετήσεις.
Μπορεί η Alpha Finance να μην την γουστάρει καθόλου και να μη γουστάρει πλέον και την Eurobank αλλά ο The Value Investor γουστάρει και την Πειραιώς αλλά και την Eurobank και την Εθνική και την Alpha Bank σε τιμές χαμηλότερες από τις χθεσινές.
Φυσικά, με την παραδοχή φίλοι αναγνώστες ότι τα 10ετή ομόλογα δεν θα δουν υψηλότερες αποδόσεις γιατί τότε θα γίνει κανονικό κονσέρτο για πολυβόλα.
Φυσικά όπως αντιλαμβάνεστε, μετά και από τις τελευταίες εξελίξεις, με την άνοδο δηλαδή των αποδόσεων των ομολόγων, δεν υπάρχει περίπτωση καμία ελληνική κυβέρνηση να βάλει έκτακτη φορολογία στις συστημικές τράπεζες.
Όπως βλέπετε, και η Ευρωπαϊκή Ένωση συζητάει για έκτακτη φορολογία μόνο στις πετρελαϊκές και στα διυλιστήρια, όχι στις τράπεζες.
Όπως ήδη γνωρίζετε φίλοι αναγνώστες, του The Value Investor του αρέσουν τα δύσκολα, για την ακρίβεια, τα πολύ δύσκολα.
Όταν αγόραζε τράπεζα Πειραιώς τον Νοέμβριο του 2022 στο 1,10€ και έγραφε ότι θα πάει στα 10€, τον λοιδορούσαν.
Τώρα, η τράπεζα Πειραιώς θα γίνει case study στο Harvard Business School.
Το ασχημόπαπο έγινε κύκνος όπως πρώτος από όλους σας είχε γράψει.
Τώρα φίλοι αναγνώστες να μας θυμηθείτε, εφόσον τα 10ετή ομόλογα παραμείνουν σε αυτά τα επίπεδα, η τράπεζα Πειραιώς, με ορίζοντα το 2028, θα πάει στα 16,38€.
Να μας θυμηθείτε, θα γίνει η πιο περιζήτητη ελληνική τράπεζα για εξαγορά.
Το «πράσινο φως» από την ΕΚΤ για τον έλεγχο της Commerzbank από την UniCredit, δίνει το εναρκτήριο λάκτισμα για να γίνει της κολάσεως στο ελληνικό τραπεζικό σύστημα.
Ο The Value Investor σας εύχεται υγεία, τύχη και καλά κέρδη.
Ο The Value Investor υπογράφεται από τον Τίμο Μελισσάρη (MSc INTERNATIONAL ACCOUNTING AND FINANCE LSE), ειδικό συνεργάτη του www.mononews.gr
ΠΑΡΑΤΗΡΗΣΗ
-Ο αρθρογράφος διαθέτει μετοχές της τράπεζας ΠΕΙΡΑΙΩΣ. Δεν είναι αντικειμενικός. Δεν προτρέπει κανέναν. Απόψεις μοιράζεται.
-Το παρόν άρθρο εκφράζει προσωπικές απόψεις. Ο συγγραφέας δεν αμείβεται από κανέναν για την συγγραφή του παρόντος άρθρου και δεν έχει καμία σχέση με τις εταιρείες του άρθρου.
-Το παρόν δεν αποτελεί σύσταση επενδυτικής στρατηγικής αναφορικά με χρηματοπιστωτικά μέσα ή εκδότες χρηματοπιστωτικών μέσων και δεν περιέχει την οποιαδήποτε γνώμη σχετικά με την παρούσα ή μελλοντική αξία χρηματοπιστωτικών μέσων. Οι πληροφορίες και οι απόψεις στο συγκεκριμένο έγγραφο είναι για ενημέρωση του αναγνώστη και μόνο.
-Στο παρόν έγγραφο υπάρχουν πληροφορίες και εκτιμήσεις οι οποίες ενδεχομένως να αναθεωρηθούν σημαντικά μετά την κυκλοφορία του συγκεκριμένου εγγράφου είτε λόγω αναθεώρησης των οικονομικών μεγεθών από τις αρμόδιες αρχές, είτε επειδή οι εκτιμήσεις αναθεωρούνται με βάση νέες εξελίξεις και τάσεις στις οικονομίες και στις αγορές.
-Στο παρόν έγγραφο ενδεχομένως να γίνεται αναφορά σε συγκεκριμένα χρηματοοικονομικά στοιχεία τα οποία μπορεί να μην είναι συμβατά με τον επενδυτικό ορίζοντα και το προφίλ συγκεκριμένων επενδυτών.
-Η επένδυση σε ορισμένα χρηματοοικονομικά στοιχεία μπορεί να ενέχει σημαντικούς κινδύνους και κόστος ευκαιρίας.
-Οι αναγνώστες του συγκεκριμένου εγγράφου είναι αποκλειστικά υπεύθυνοι στο να επιβεβαιώνουν την εγκυρότητα των παρεχόμενων πληροφοριών καθώς επίσης και να ενημερώνονται για τυχόν αναθεωρήσεις οικονομικών μεγεθών και εκτιμήσεων που λαμβάνουν χώρα.