






ΣΧΕΤΙΚΑ ΑΡΘΡΑ


Οι αγορές ομολόγων αρχίζουν να αναλαμβάνουν μέρος της δουλειάς των κεντρικών τραπεζών, αυξάνοντας από μόνες τους το κόστος δανεισμού και περιορίζοντας ενδεχομένως την ανάγκη για πρόσθετες αυξήσεις των βασικών επιτοκίων προκειμένου να τεθεί υπό έλεγχο ο πληθωρισμός.
Οι αποδόσεις των ομολόγων έχουν εκτιναχθεί σε υψηλά πολλών ετών, έπειτα από εβδομάδες έντονων πωλήσεων, οδηγώντας σε αυστηρότερες χρηματοπιστωτικές συνθήκες ακόμη και χωρίς νέες παρεμβάσεις από τους υπεύθυνους χάραξης νομισματικής πολιτικής.
Οι επενδυτές έχουν ήδη αρχίσει να περιορίζουν τις προσδοκίες τους για περαιτέρω αυξήσεις επιτοκίων. Σύμφωνα με στοιχεία που συγκέντρωσε το Bloomberg, οι συνολικές αυξήσεις που αποτιμώνται στις αγορές swaps για οκτώ μεγάλες οικονομίες έχουν μειωθεί κατά σχεδόν 200 μονάδες βάσης από τα μέσα Σεπτεμβρίου.
Παράλληλα, δεν υπάρχουν πολλές ενδείξεις ότι οι πιέσεις στις αγορές ομολόγων υποχωρούν. Οι ανησυχίες για τις δημοσιονομικές δαπάνες, από τις Ηνωμένες Πολιτείες έως την Ιαπωνία και τη Γαλλία, οδηγούν τους επενδυτές να απαιτούν υψηλότερες αποδόσεις για να διακρατούν κρατικό χρέος.
Την ίδια στιγμή, η αυξημένη έκδοση ομολόγων για τη χρηματοδότηση επενδύσεων που σχετίζονται με την τεχνητή νοημοσύνη απορροφά σημαντικά κεφάλαια από την αγορά.
Η άνοδος του κόστους δανεισμού μεταφέρεται ήδη στα στεγαστικά δάνεια και στα εταιρικά ομόλογα χαμηλής πιστοληπτικής αξιολόγησης, ασκώντας στην οικονομία μέρος της περιοριστικής επίδρασης που οι κεντρικές τράπεζες θα επιδίωκαν διαφορετικά μέσω υψηλότερων επιτοκίων.
Από τις 717 στις 539 μονάδες βάσης οι προσδοκίες για αυξήσεις επιτοκίων
«Όσο μεγαλύτερη σύσφιγξη αποτιμούν οι αγορές, τόσο πιο περιοριστικές γίνονται οι χρηματοπιστωτικές συνθήκες», δήλωσε ο Κεν Όρτσαρντ, επικεφαλής διεθνών επενδύσεων σταθερού εισοδήματος της T. Rowe Price, η οποία διαχειρίζεται κεφάλαια ύψους 1,9 τρισ. δολαρίων.
«Και όσο πιο περιοριστικές γίνονται οι χρηματοπιστωτικές συνθήκες, τόσο λιγότερη σύσφιγξη ενδέχεται τελικά να χρειαστεί —ή να μπορέσουν— να εφαρμόσουν οι κεντρικές τράπεζες», πρόσθεσε.
Σύμφωνα με τα στοιχεία του Bloomberg, οι αγορές προεξοφλούν πλέον συνολικές αυξήσεις επιτοκίων 539 μονάδων βάσης στις οκτώ οικονομίες, έναντι 717 μονάδων βάσης τον Σεπτέμβριο.
Τότε, οι προσδοκίες για αυξήσεις είχαν φτάσει στο υψηλότερο επίπεδό τους από το 2022.
Η μεγαλύτερη υποχώρηση καταγράφεται στην Αυστραλία και ακολουθεί η ευρωζώνη, εν μέσω ανησυχιών για τις δημοσιονομικές προοπτικές της Γαλλίας. Έπονται η Νότια Κορέα και ο Καναδάς.
Σε υψηλό από το 2000 οι μέσες αποδόσεις των κρατικών ομολόγων
Η μέση απόδοση των κρατικών ομολόγων παγκοσμίως έχει ξεπεράσει το 4%, φτάνοντας στο υψηλότερο επίπεδο από το 2000.
Η εξέλιξη αυτή εγείρει το ερώτημα σε ποιο σημείο η άνοδος των αποδόσεων θα μπορούσε να προκαλέσει ευρύτερες επιπτώσεις στην οικονομική δραστηριότητα.
Τα υψηλότερα επιτόκια δανεισμού ενδέχεται να περιορίσουν την ανάγκη παρέμβασης των κεντρικών τραπεζών. Ωστόσο, υπάρχει και ο αντίθετος κίνδυνος.
Εάν οι επενδυτές θεωρήσουν ότι οι νομισματικές αρχές δίνουν υπερβολική έμφαση στη στήριξη της ανάπτυξης, μπορεί να αμφισβητήσουν την αποφασιστικότητά τους να αντιμετωπίσουν τον πληθωρισμό.
Σε αυτή την περίπτωση, θα μπορούσαν να απαιτήσουν ακόμη μεγαλύτερο ασφάλιστρο κινδύνου για τη διακράτηση μακροπρόθεσμων ομολόγων.
«Οι κεντρικές τράπεζες θα πρέπει τελικά να εξισορροπήσουν τον στόχο της ανάπτυξης με τον βραχυπρόθεσμο πληθωριστικό κίνδυνο», δήλωσε ο Γιουσουάν Τανγκ, επικεφαλής στρατηγικής επιτοκίων και συναλλάγματος για την Ασία στην JPMorgan Private Bank.
Κατά την εκτίμησή του, οι περισσότερες αγορές επιτοκίων αποτιμούν πλέον υπερβολικά υψηλό κίνδυνο πρόσθετων αυξήσεων, δεδομένων των αυξανόμενων καθοδικών κινδύνων για την ανάπτυξη εξαιτίας των επιπτώσεων του πολέμου.
JPMorgan και Deutsche Bank βλέπουν ευκαιρίες στα ομόλογα
Για τους επενδυτές, η απότομη άνοδος των αποδόσεων ενδέχεται να καθιστά τα ομόλογα και πάλι ελκυστικά.
Ο Τανγκ εκτιμά ότι οι τίτλοι σταθερού εισοδήματος υψηλής πιστοληπτικής ποιότητας αποτελούν επενδυτική ευκαιρία, καθώς παραμένουν ένα από τα καλύτερα μέσα αντιστάθμισης κινδύνου απέναντι στον πληθωρισμό και στην επιβράδυνση της ανάπτυξης.
Όπως σημείωσε, η έντονη αύξηση των αποδόσεων τον τελευταίο μήνα έχει βελτιώσει ουσιαστικά τη σχέση κινδύνου και δυνητικής απόδοσης.
Ευκαιρίες στα αμερικανικά κρατικά ομόλογα εντοπίζει πλέον και η Deutsche Bank.
«Η εκτίμησή μας είναι ότι, τουλάχιστον από ενεργειακή άποψη, αυτή η κατάσταση δεν θα διαρκέσει για πάντα», δήλωσε ο Κρίστιαν Νόλτινγκ, παγκόσμιος επικεφαλής επενδύσεων της μονάδας private banking της Deutsche Bank, με έδρα τη Φρανκφούρτη.
«Η κατάσταση στην ενέργεια θα βελτιωθεί και ο πληθωρισμός θα υποχωρήσει. Από αυτή την οπτική, δεν πιστεύω ότι βρισκόμαστε σε έναν πλήρη κύκλο αυξήσεων επιτοκίων», πρόσθεσε.
Barclays: Οι αγορές έχουν ήδη περιορίσει την πίεση προς τη Fed
Οι αναλυτές της Barclays εκτιμούν επίσης ότι η άνοδος των αποδόσεων έχει ήδη αναλάβει μέρος της περιοριστικής επίδρασης που διαφορετικά θα έπρεπε να προέλθει από τη Federal Reserve.
«Ένα μέρος της νομισματικής σύσφιγξης έχει ήδη πραγματοποιηθεί ανεξάρτητα από τις προσδοκίες για πρόσθετες αυξήσεις επιτοκίων από τη Fed», ανέφεραν.
«Με όλους τους άλλους παράγοντες αμετάβλητους, αυτό θα πρέπει να περιορίσει την ανάγκη άμεσης αύξησης των επιτοκίων από τη Fed, ακόμη κι αν η διαχείριση των κινδύνων εξακολουθεί να ευνοεί περαιτέρω σύσφιγξη», πρόσθεσαν.
Ωστόσο, δεν συμμερίζονται όλοι οι επενδυτές αυτή την εκτίμηση.
Ορισμένοι υποστηρίζουν ότι οι αγορές εξακολουθούν να υποτιμούν τον κίνδυνο νέων αυξήσεων επιτοκίων, καθώς ο πόλεμος παρατείνει τις πληθωριστικές πιέσεις μέσω των υψηλών τιμών του πετρελαίου.
Το αργό παραμένει πάνω από τα 100 δολάρια το βαρέλι, με τους συναλλασσόμενους να σταθμίζουν την κλιμάκωση των ιρανικών επιθέσεων σε δεξαμενόπλοια στα Στενά του Ορμούζ και τις δηλώσεις του προέδρου Ντόναλντ Τραμπ ότι οι ΗΠΑ «δεν θα επιτεθούν» στην Τεχεράνη πριν από τις ενδιάμεσες εκλογές του Νοεμβρίου.
Η ανθεκτικότητα της οικονομίας και ο κίνδυνος υψηλότερων επιτοκίων
Ο Μάικλ Μπολ, αναλυτής μακροοικονομικής στρατηγικής του Bloomberg, επισημαίνει ότι η πραγματική οικονομική δραστηριότητα έχει αποδειχθεί πιο ανθεκτική από ό,τι αναμενόταν.
Όπως σημειώνει, η οικονομία έχει απορροφήσει επανειλημμένα επεισόδια αβεβαιότητας και αυστηρότερων χρηματοπιστωτικών συνθηκών καλύτερα από τις αρχικές προβλέψεις.
Η εξέλιξη αυτή ενισχύει τις εκτιμήσεις ότι το επιτόκιο ισορροπίας της νομισματικής πολιτικής ενδέχεται να βρίσκεται σε υψηλότερο επίπεδο από ό,τι θεωρούνταν προηγουμένως.
Ακόμη όμως και αν οι επιπτώσεις στην ανάπτυξη γίνουν πιο εμφανείς και οι κεντρικές τράπεζες αποφασίσουν να διακόψουν τις αυξήσεις επιτοκίων, οι δημοσιονομικές ανησυχίες μπορεί να περιορίσουν την υποχώρηση των αποδόσεων στα ομόλογα μεγαλύτερης διάρκειας.
Αυτή είναι η εκτίμηση του Κένεθ Γκο, διευθυντή διαχείρισης ιδιωτικού πλούτου της UOB Kay Hian στη Σιγκαπούρη.
Δημοσιονομικές ανησυχίες σε ΗΠΑ και Ιαπωνία
Στις Ηνωμένες Πολιτείες, ο υπουργός Οικονομικών Σκοτ Μπέσεντ επιχείρησε να καθησυχάσει τους επιφυλακτικούς επενδυτές, υποστηρίζοντας ότι η ισχυρότερη ανάπτυξη και ο περιορισμός των δαπανών θα βελτιώσουν «πολύ γρήγορα» την πορεία του αμερικανικού δανεισμού.
Στην Ιαπωνία, η πρωθυπουργός Σανάε Τακαΐτσι δήλωσε ότι η κυβέρνησή της είναι έτοιμη να επανεξετάσει τα σχέδια δαπανών και εσόδων, εφόσον οι αποδόσεις των ομολόγων κινηθούν με απρόβλεπτο τρόπο.
Η άνοδος των αποδόσεων έχει ήδη λάβει σημαντικές διαστάσεις στις μεγαλύτερες αγορές κρατικού χρέους.
Από την έναρξη του δεύτερου εξαμήνου, οι αποδόσεις των δεκαετών κρατικών ομολόγων έχουν αυξηθεί ως εξής:
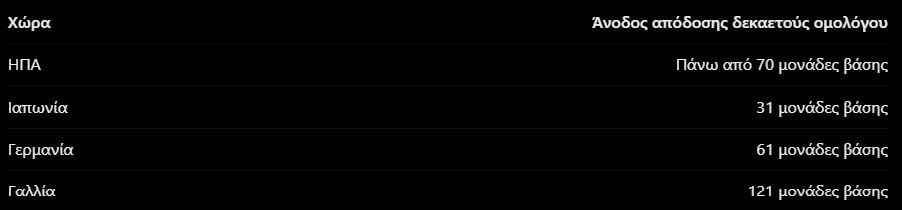
Η μεγαλύτερη αύξηση μεταξύ των τεσσάρων αγορών καταγράφεται στη Γαλλία, όπου οι δημοσιονομικές προοπτικές αποτελούν σημαντική πηγή ανησυχίας για τους επενδυτές.
Fed και Ινδία συνεχίζουν τη σύσφιγξη
Προς το παρόν, οι κεντρικές τράπεζες εξακολουθούν να στέλνουν το μήνυμα ότι είναι έτοιμες να αναλάβουν δράση εφόσον χρειαστεί.
Οι αξιωματούχοι της Federal Reserve ψήφισαν ομόφωνα τον προηγούμενο μήνα υπέρ της αύξησης του βασικού επιτοκίου για πρώτη φορά από τον Ιούλιο του 2023.
Ωστόσο, ορισμένα μέλη της Fed έχουν ταχθεί υπέρ μιας πιο ευέλικτης προσέγγισης, αφήνοντας να εννοηθεί ότι ενδέχεται να μη ληφθεί νέα απόφαση αύξησης μέσα στον τρέχοντα μήνα.
Πιο επιθετική στάση υιοθετεί και η κεντρική τράπεζα της Ινδίας, η οποία αύξησε τα επιτόκια για πρώτη φορά έπειτα από σχεδόν τέσσερα χρόνια, σηματοδοτώντας παράλληλα ότι μπορεί να ακολουθήσει περαιτέρω νομισματική σύσφιγξη.
Σύμφωνα με το Bloomberg Economics, μια χρονιά που ξεκίνησε με την προοπτική σταδιακής υποχώρησης των επιτοκίων στις μεγάλες οικονομίες φαίνεται πλέον ότι θα ολοκληρωθεί με τη διαμόρφωση ενός πολύ διαφορετικού νομισματικού κύκλου, καθώς οι υπεύθυνοι χάραξης πολιτικής στρέφονται όλο και περισσότερο στην αντιμετώπιση των αυξήσεων των τιμών καταναλωτή.
Στο επίκεντρο οι συνεδριάσεις του ΔΝΤ και ο πληθωρισμός στις ΗΠΑ
Το νέο περιβάλλον στις αγορές ομολόγων και επιτοκίων αναμένεται να απασχολήσει τις ετήσιες συνεδριάσεις του Διεθνούς Νομισματικού Ταμείου στην Μπανγκόκ, που ξεκινούν τη Δευτέρα.
Οι υπεύθυνοι οικονομικής πολιτικής από όλο τον κόσμο θα επικεντρωθούν στις προοπτικές της ανάπτυξης, στον πληθωρισμό, στα επιτόκια και στο δημόσιο χρέος.
Παράλληλα, ιδιαίτερη βαρύτητα αποδίδεται στη δημοσίευση, την Τετάρτη, των στοιχείων για τον δείκτη τιμών καταναλωτή των ΗΠΑ τον Σεπτέμβριο.
Διαβάστε επίσης
Warply: Ποια είναι η εταιρεία πίσω από το MedWatch για τις…ψευτοκλινικές
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- «Προλαμβάνω»: Έναρξη αύριο Τρίτη με δωρεάν εξετάσεις για τον καρκίνο του μαστού – Πάνω από 554.000 πολίτες με ευρήματα
- Απάτη στον e-ΕΦΚΑ: Προφυλακιστέοι ο πρόεδρος του ΛΑΟΣ Φίλιππος Καμπούρης και η σύζυγός του – Τι υποστήριξαν στις απολογίες τους
- Από την αρχή του έτους παραγγέλθηκαν 2.558 πλοία – Αύξηση κατά 57%!
- Επιστροφή του Πήτερ Γεωργιόπουλου στα ναυπηγεία και Χρηματοπιστωτικά Ιδρύματα της Ιαπωνίας


Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.