








ΣΧΕΤΙΚΑ ΑΡΘΡΑ

Δύσκολα τα πράγματα για τις ευρωπαϊκές μετοχές ειδών πολυτελείας – Το σήμα «Hold» σε LVMH και Burberry φέρνει νέες πιέσεις


Το πιο αισιόδοξο μήνυμα για τις ευρωπαϊκές μετοχές σε δημοσκόπηση Σεπτεμβρίου από το 2018 στέλνουν οι αναλυτές, εκτιμώντας ότι η ισχυρή αύξηση της εταιρικής κερδοφορίας και οι αυξημένες κρατικές δαπάνες μπορούν να αντισταθμίσουν τις πιέσεις από την ενεργειακή κρίση και την άνοδο των αποδόσεων των ομολόγων.
Σύμφωνα με έρευνα του Bloomberg μεταξύ 16 αναλυτών στρατηγικής, η διάμεση εκτίμηση τοποθετεί τον Stoxx Europe 600 στις 670 μονάδες στο τέλος του έτους, επίπεδο που αντιστοιχεί σε περιθώριο ανόδου περίπου 5% σε σχέση με το κλείσιμο της Τετάρτης.
Πρόκειται για την πιο αισιόδοξη πρόβλεψη που έχει καταγραφεί σε έρευνα του Σεπτεμβρίου από το 2018, παρά το γεγονός ότι οι ευρωπαϊκές αγορές βρίσκονται αντιμέτωπες με ένα ιδιαίτερα απαιτητικό περιβάλλον, από το πετρέλαιο άνω των 100 δολαρίων έως την αυστηρότερη στάση των κεντρικών τραπεζών.
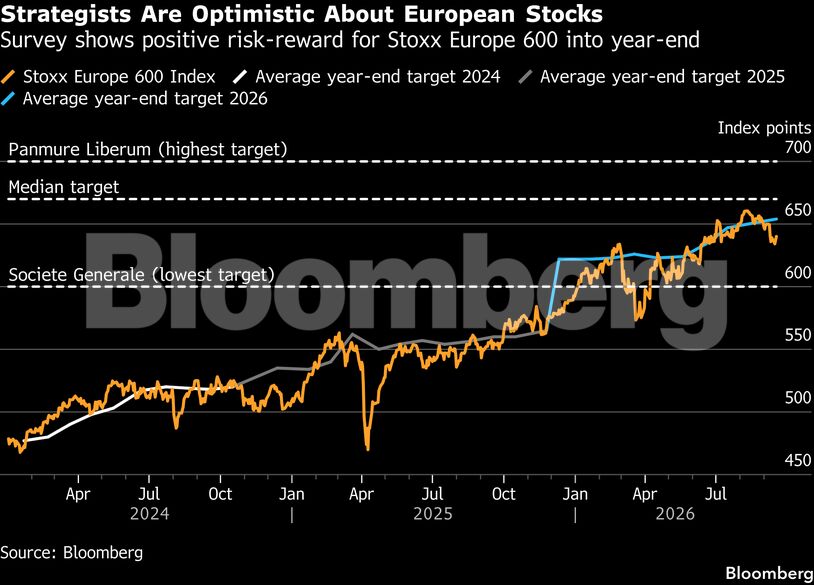
Από τις 600 έως άνοδο 10% – Το εύρος των προβλέψεων
Η Panmure Liberum διατηρεί την πιο αισιόδοξη πρόβλεψη μεταξύ των συμμετεχόντων στην έρευνα, περιμένοντας άνοδο 10% του ευρωπαϊκού δείκτη έως το τέλος του έτους.
Η Deka Bank αναθεώρησε ανοδικά τον στόχο της, ενώ κανένας από τους αναλυτές που συμμετείχαν στη δημοσκόπηση δεν προχώρησε σε υποβάθμιση της πρόβλεψής του.
Στην άλλη άκρη του εύρους βρίσκεται η Société Générale, η οποία διατηρεί αμετάβλητο τον στόχο των 600 μονάδων. Ο μέσος όρος των προβλέψεων διαμορφώνεται στις 654 μονάδες, χαμηλότερα από τη διάμεση εκτίμηση των 670 μονάδων.
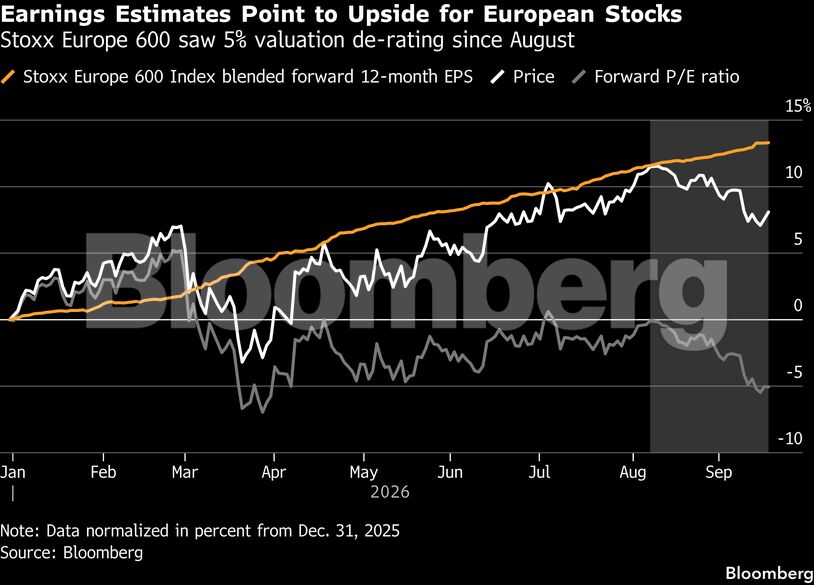
Το βασικό επιχείρημα όσων διατηρούν θετική στάση απέναντι στις ευρωπαϊκές μετοχές είναι ότι η εταιρική κερδοφορία παραμένει ισχυρή, την ώρα που η δημοσιονομική τόνωση –ιδιαίτερα στη Γερμανία– αρχίζει να περνά στην πραγματική οικονομία.
Πετρέλαιο και επιτόκια πιέζουν τις αγορές
Η εικόνα δεν είναι χωρίς κινδύνους. Οι ευρωπαϊκές μετοχές έχουν δεχθεί σημαντικές πιέσεις τον τελευταίο μήνα, καθώς η άνοδος των τιμών πετρελαίου και φυσικού αερίου αναζωπύρωσε τις ανησυχίες για τον πληθωρισμό.
Ο Stoxx 600 έχει υποχωρήσει κατά 2,7% από τα υψηλά του Αυγούστου, με την αβεβαιότητα γύρω από τον πόλεμο με το Ιράν και την κατάσταση στα Στενά του Ορμούζ να επιβαρύνει το επενδυτικό κλίμα.
Το Brent παραμένει πάνω από τα 100 δολάρια το βαρέλι, εξέλιξη που ενισχύει τις πληθωριστικές πιέσεις και αυξάνει τον κίνδυνο περαιτέρω ανόδου των επιτοκίων.
Η Ευρωπαϊκή Κεντρική Τράπεζα έχει υιοθετήσει πιο αυστηρή στάση μετά την αύξηση των επιτοκίων αυτόν τον μήνα, ενώ η αγορά swaps αποτιμά ακόμη τρεις αυξήσεις έως τον Ιούνιο. Στη Βρετανία, σχεδόν τέσσερις αυξήσεις επιτοκίων έχουν προεξοφληθεί έως τον Ιούλιο του επόμενου έτους, μετά την απόφαση της Τράπεζας της Αγγλίας να διατηρήσει αμετάβλητα τα επιτόκια την Πέμπτη.
Τα εταιρικά κέρδη το μεγάλο «όπλο» της Ευρώπης
Παρά τις πιέσεις, η πορεία της εταιρικής κερδοφορίας αποτελεί έναν από τους βασικότερους λόγους για τους οποίους οι αναλυτές εξακολουθούν να βλέπουν περιθώρια ανόδου.
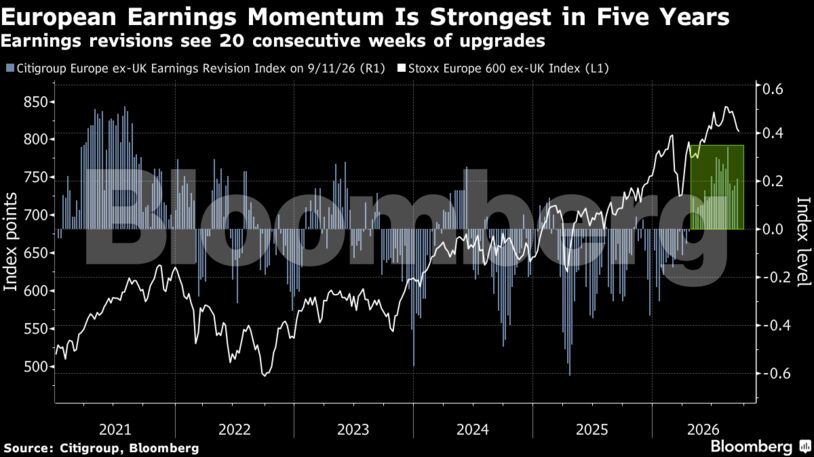
Οι προβλέψεις για τα κέρδη των ευρωπαϊκών επιχειρήσεων αναθεωρούνται ανοδικά επί 20 συνεχόμενες εβδομάδες, σύμφωνα με σχετικό δείκτη της Citigroup. Πρόκειται για το μεγαλύτερο σερί θετικών αναθεωρήσεων των τελευταίων πέντε ετών.
Τα κέρδη των εταιρειών του Stoxx 600 εκτιμάται ότι θα αυξηθούν κατά 15% το 2026, σημειώνοντας την ισχυρότερη επίδοση των τελευταίων τεσσάρων ετών. Για το 2027 αναμένεται νέα αύξηση κατά 9,7%, σύμφωνα με στοιχεία του Bloomberg Intelligence.
Η Beata Manthey, επικεφαλής στρατηγικής ευρωπαϊκών μετοχών της Citi, διατηρεί θετική στάση για την ευρωπαϊκή αγορά έως τα μέσα του 2027, με βασικό στήριγμα την αύξηση των κερδών ανά μετοχή. Επισημαίνει, ωστόσο, ότι οι γεωπολιτικές εξελίξεις και τα υψηλότερα επιτόκια αυξάνουν τους κινδύνους για τη βελτίωση του οικονομικού κύκλου και της εταιρικής κερδοφορίας.
Θετικά μηνύματα από την ευρωπαϊκή οικονομία
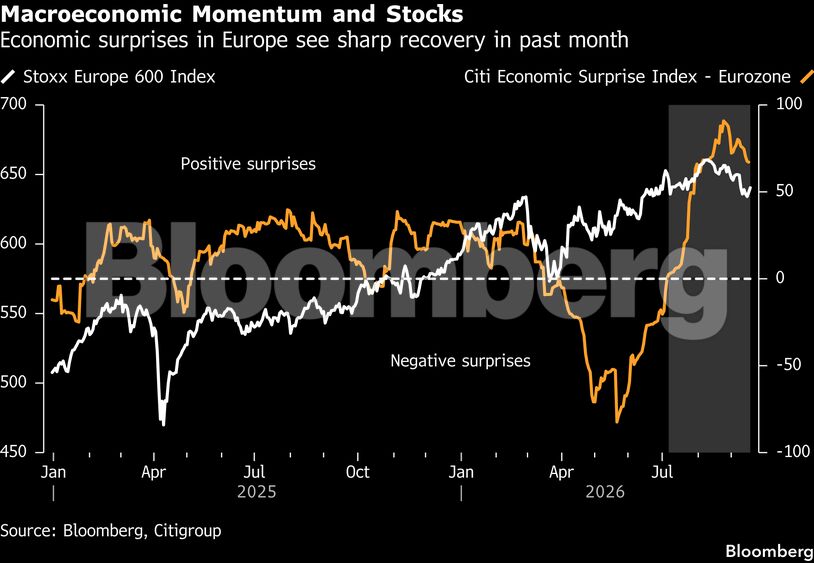
Στήριξη στις αγορές προσφέρουν και οι τελευταίες μακροοικονομικές ενδείξεις. Οι οικονομικές εκπλήξεις στην Ευρώπη έχουν βελτιωθεί αισθητά τον τελευταίο μήνα, ενώ η μεταποιητική δραστηριότητα παρουσιάζει σημάδια επέκτασης.
Ο Duncan Toms, multi-asset strategist της HSBC, εκτιμά ότι μια αποκλιμάκωση των ενεργειακών τιμών θα αποτελούσε σημαντική ανακούφιση για τις ευρωπαϊκές αγορές, σημειώνοντας όμως ότι υπάρχουν και άλλοι πιθανοί θετικοί καταλύτες.
Η συνέχιση της βελτίωσης των μακροοικονομικών δεδομένων, σε συνδυασμό με ακόμη μία ισχυρή περίοδο εταιρικών αποτελεσμάτων στο τρίτο τρίμηνο, θα μπορούσε, σύμφωνα με τον ίδιο, να στηρίξει την ευρωπαϊκή αγορά έως το τέλος της χρονιάς.
AI, δασμοί και φυσικό αέριο στους βασικούς κινδύνους
Οι αναλυτές επισημαίνουν, ωστόσο, μια σειρά πρόσθετων παραγόντων που θα μπορούσαν να ανατρέψουν το θετικό σενάριο.
Ο Roland Kaloyan της Société Générale ξεχωρίζει μεταξύ των κινδύνων μια πιθανή αποσυμφόρηση των ιδιαίτερα δημοφιλών τοποθετήσεων γύρω από την τεχνητή νοημοσύνη, τις ενδιάμεσες εκλογές στις ΗΠΑ, την πιθανή επανεμφάνιση εμπορικών εντάσεων γύρω από τους δασμούς και την ευρωπαϊκή αγορά φυσικού αερίου, όπου τα αποθέματα παραμένουν χαμηλά.
Την ίδια ώρα, η αισιοδοξία των Ευρωπαίων διαχειριστών κεφαλαίων έχει μετριαστεί. Σύμφωνα με έρευνα της Bank of America, καθαρό ποσοστό 39% των Ευρωπαίων fund managers περιμένει άνοδο των περιφερειακών χρηματιστηρίων τους επόμενους μήνες, έναντι 53% τον Αύγουστο.
Παρά την υποχώρηση της βραχυπρόθεσμης αισιοδοξίας, οι εκτιμήσεις τους για τις αποδόσεις σε ορίζοντα 12 μηνών έχουν βελτιωθεί, φθάνοντας κατά μέσο όρο στο 6,3%.
Έτσι, παρά τον πιο ευμετάβλητο Σεπτέμβριο, το ακριβότερο πετρέλαιο και την επιστροφή των αυξήσεων επιτοκίων στο προσκήνιο, η ισχυρή δυναμική των εταιρικών κερδών και η βελτίωση των οικονομικών δεδομένων διατηρούν ζωντανές τις προσδοκίες για ένα θετικό κλείσιμο της χρονιάς στις ευρωπαϊκές αγορές.
Διαβάστε επίσης
Κρι Κρι: Στις 24 Σεπτεμβρίου τα οικονομικά αποτελέσματα εξαμήνου
ΓΕΚ ΤΕΡΝΑ: Άγορασε 30.000 ίδιες μετοχές έναντι 1,28 εκατ. ευρώ
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- Πιερρακάκης: Νέα μέτρα κατά της ακρίβειας – Τι αλλάζει σε χρέος, φόρους, στέγαση και τράπεζες
- e-ΕΦΚΑ – ΔΥΠΑ: Πληρωμές €1,39 δισ. σε 2,71 εκατ. δικαιούχους έως τις 25 Σεπτεμβρίου
- Μιχαηλίδου: Στο επίκεντρο δημογραφικό, στέγαση και «brain regain» – Τα μέτρα για νέες οικογένειες και επιστροφή Ελλήνων
- Κωνσταντίνος Τασούλας στη συνέλευση της Κυπρίων Εφοπλιστών: Η θάλασσα υπήρξε δρόμος επικοινωνίας, πεδίο δημιουργίας και πηγή ευημερίας



Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.