








ΣΧΕΤΙΚΑ ΑΡΘΡΑ


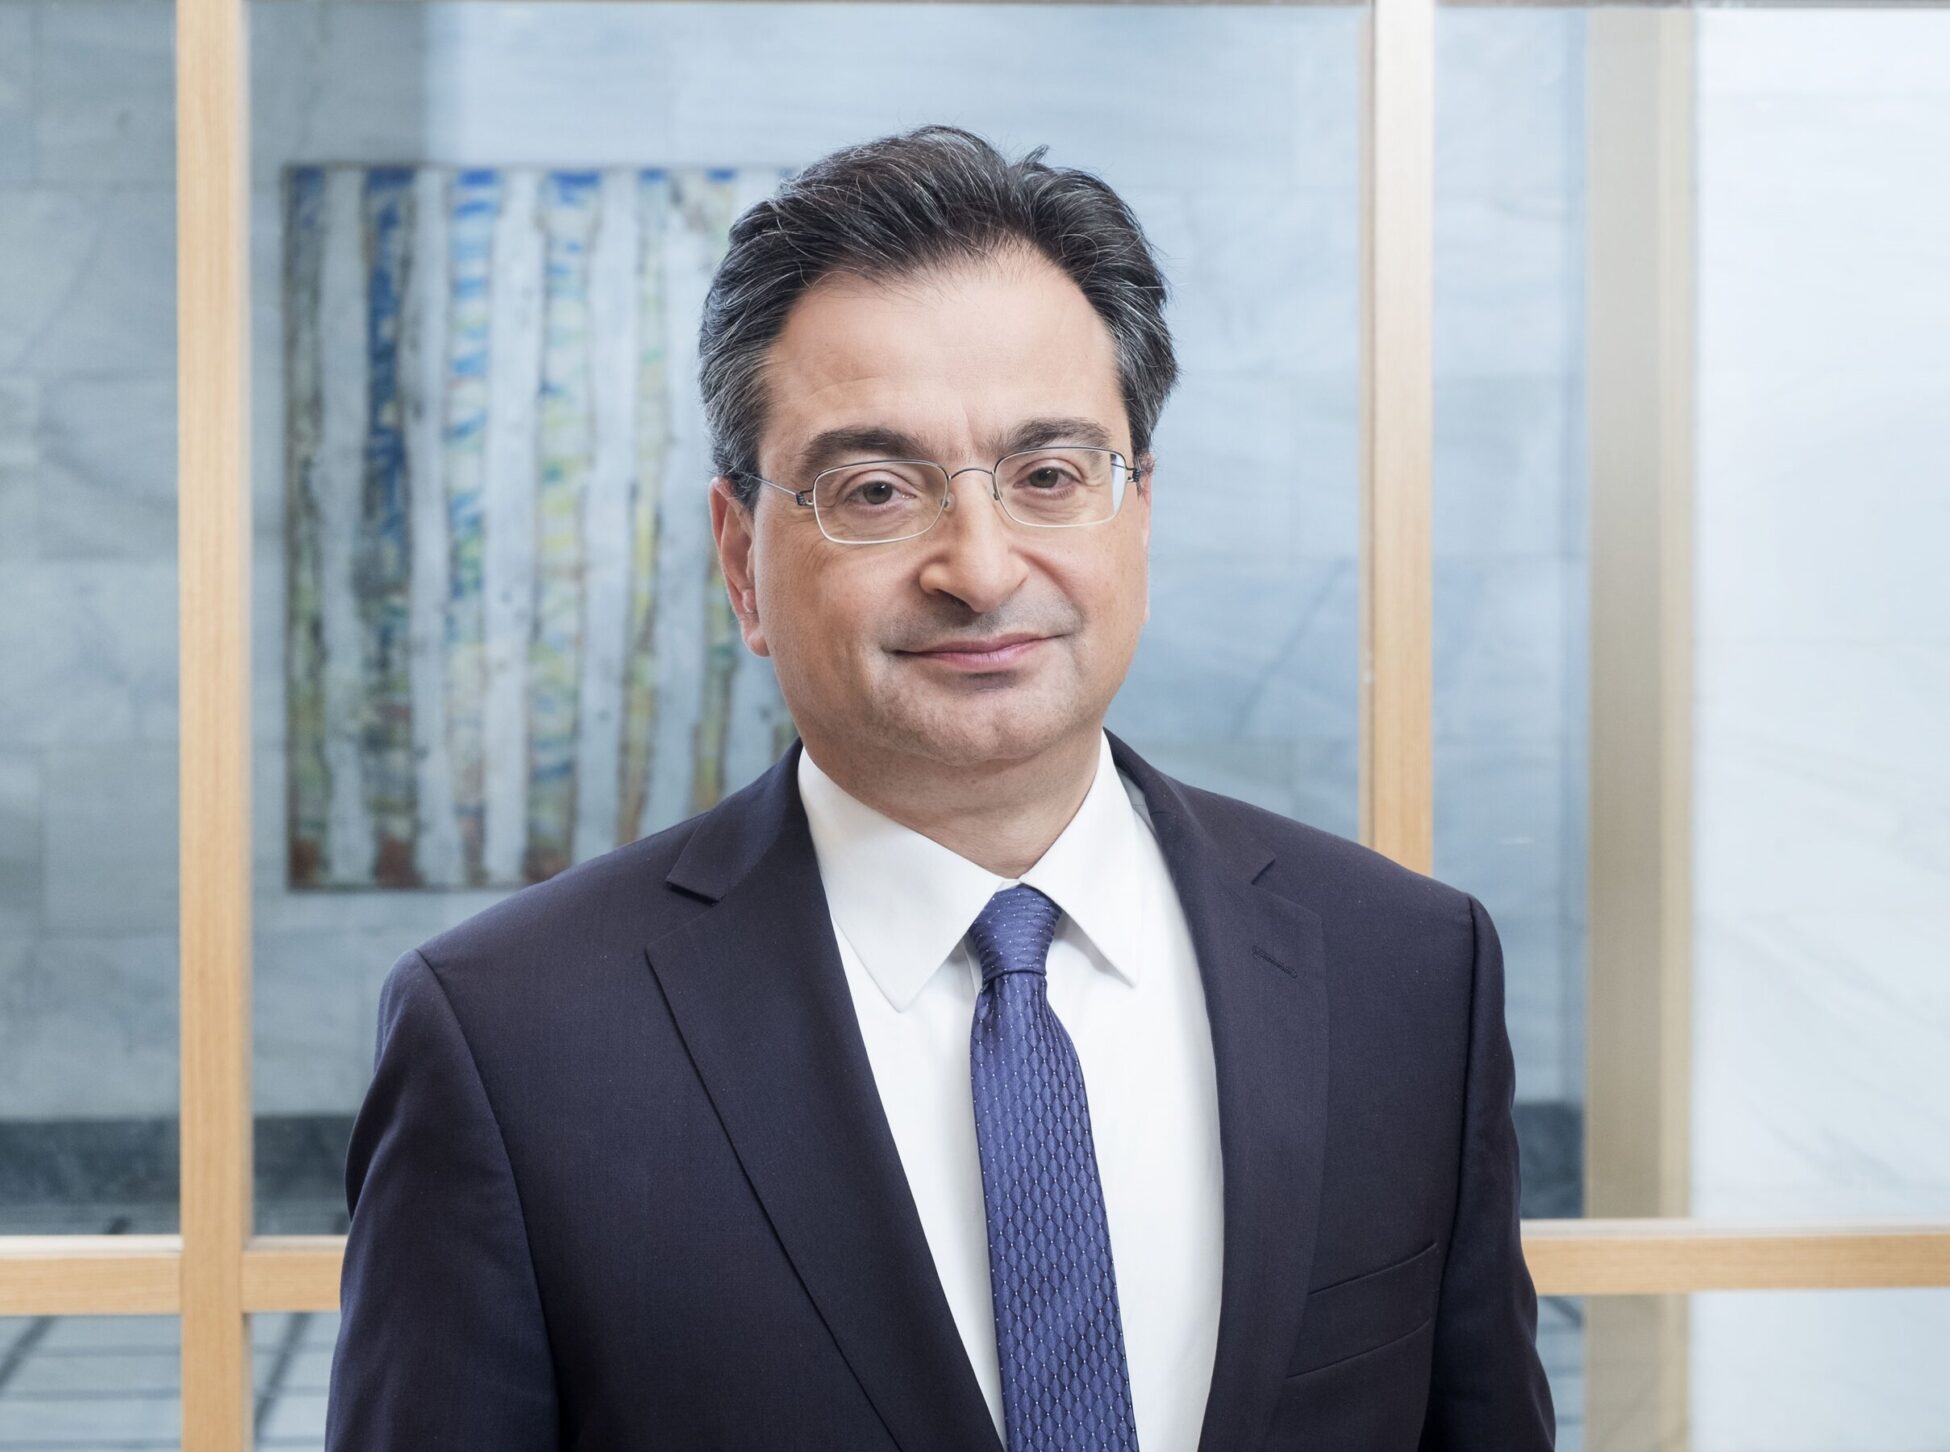
Ισχυρή αύξηση κερδοφορίας, επιτάχυνση των καθαρών εσόδων από τόκους και σημαντικά περιθώρια ενίσχυσης των μερισμάτων διαπιστώνουν για τη Eurobank οι Jefferies, NBG Securities και AXIA-Alpha Finance, μετά την ανακοίνωση των αποτελεσμάτων εννεαμήνου 2026.
Οι τρεις οίκοι συγκλίνουν στην εκτίμηση ότι η τράπεζα διατηρεί ισχυρή αναπτυξιακή δυναμική, με τα αποτελέσματα τρίτου τριμήνου να υπερβαίνουν τις προβλέψεις της αγοράς.
Η Jefferies διατηρεί σύσταση αγοράς (Buy) με τιμή στόχο τα 5,35 ευρώ, που συνεπάγεται περιθώριο ανόδου 22% από την τιμή αναφοράς της έκθεσής της. Η AXIA-Alpha Finance τοποθετεί την τιμή στόχο στα 5,70 ευρώ, επίσης με σύσταση αγοράς, εκτιμώντας συνολική δυνητική απόδοση 32%, συμπεριλαμβανομένων των μερισμάτων. Από την πλευρά της, η NBG Securities διατηρεί θετική σύσταση υπεραπόδοσης (Outperform).
Και οι τρεις οίκοι θεωρούν ότι η Eurobank καταφέρνει να αυξάνει την οργανική της κερδοφορία, παρά τις πιέσεις στα περιθώρια των επιχειρηματικών χορηγήσεων.
Jefferies: Κέρδη πάνω από τις εκτιμήσεις και αναβάθμιση προβλέψεων
Στην έκθεση της 29ης Οκτωβρίου, οι αναλυτές της Jefferies, Alexander Demetriou και Joseph Dickerson, επισημαίνουν ότι τα προσαρμοσμένα καθαρά κέρδη τρίτου τριμήνου διαμορφώθηκαν στα 433 εκατ. ευρώ, υπερβαίνοντας κατά 4% τις συγκλίνουσες εκτιμήσεις των αναλυτών.
Τα καθαρά έσοδα από τόκους αυξήθηκαν κατά 5% σε τριμηνιαία βάση, στα 719 εκατ. ευρώ, ξεπερνώντας κατά 2% τις προβλέψεις.
Η διοίκηση αναβάθμισε τον στόχο ετήσιας αύξησης των καθαρών εσόδων από τόκους για το 2026 στο 9%, από 7% προηγουμένως.
Η Jefferies υπογραμμίζει ότι η οργανική πιστωτική επέκταση παραμένει ισχυρή, με αύξηση δανείων 11% σε ετήσια βάση, ενώ στη Βουλγαρία η αντίστοιχη επίδοση φτάνει το 17%.
Παράλληλα, η απόδοση ενσώματων ιδίων κεφαλαίων διαμορφώθηκε στο 17,8%, έναντι ετήσιου στόχου περίπου 17%.
Ιδιαίτερη σημασία αποδίδει στην επικείμενη ενοποίηση της Eurolife, η οποία αναμένεται να ενισχύσει τα έσοδα από προμήθειες κατά 20-25 εκατ. ευρώ στο τέταρτο τρίμηνο.
NBG Securities: Ισχυρά κεφάλαια και προμέρισμα 214 εκατ. ευρώ
Η NBG Securities, σε ανάλυση της 30ής Οκτωβρίου που υπογράφει ο Βασίλης Καρναπάτης, εκτιμά ότι η πορεία του τρίτου τριμήνου ενισχύει την εμπιστοσύνη στην επίτευξη των ετήσιων στόχων.
Τα συνολικά λειτουργικά έσοδα ανήλθαν στα 966 εκατ. ευρώ και τα κέρδη προ προβλέψεων στα 633 εκατ. ευρώ, αυξημένα κατά 5,3% σε τριμηνιαία βάση.
Ο οίκος επισημαίνει τη βελτίωση του δείκτη μη εξυπηρετούμενων ανοιγμάτων στο 2,4%, με την κάλυψη από προβλέψεις να παραμένει κοντά στο 82%.
Ο δείκτης CET1 διαμορφώθηκε στο 15,5%, ενώ μετά την επίδραση της εξαγοράς της Eurolife υπολογίζεται στο 14,3%, υψηλότερα κατά 130 μονάδες βάσης από τον εσωτερικό στόχο της διοίκησης.
Ξεχωριστή αναφορά γίνεται στο προμέρισμα ύψους 214 εκατ. ευρώ ή 0,0599 ευρώ ανά μετοχή, αυξημένο κατά 27% σε ετήσια βάση, με την καταβολή να ξεκινά στις 26 Νοεμβρίου.
Η διοίκηση διατηρεί τον στόχο διανομής του 55% των κερδών στους μετόχους, μέσω μερισμάτων και επαναγορών μετοχών.
AXIA-Alpha Finance: Κέρδη σχεδόν 2 δισ. ευρώ το 2028
Η AXIA-Alpha Finance εμφανίζεται ιδιαίτερα θετική για τις μεσοπρόθεσμες προοπτικές της Eurobank, προβλέποντας καθαρά κέρδη 1,64 δισ. ευρώ το 2026, 1,85 δισ. ευρώ το 2027 και 1,99 δισ. ευρώ το 2028.
Στην έκθεση της 30ής Οκτωβρίου, ο αναλυτής Παναγιώτης Κλάδης επισημαίνει ότι η αποτίμηση παραμένει ελκυστική, με δείκτη τιμής προς κέρδη 9,2 φορές για το 2027 και 8,5 φορές για το 2028.
Παράλληλα, η προβλεπόμενη μερισματική απόδοση αυξάνεται από 5,5% το 2026 σε 6,2% το 2027 και 6,6% το 2028.
Ο οίκος εκτιμά ότι οι προβλέψεις της διοίκησης για τα καθαρά έσοδα από τόκους ενδέχεται να αποδειχθούν συντηρητικές, δημιουργώντας περιθώρια νέων ανοδικών αναθεωρήσεων.
Το πλεονέκτημα της διεθνούς παρουσίας
Ένα ακόμη στοιχείο που διαφοροποιεί τη Eurobank είναι η γεωγραφική κατανομή της κερδοφορίας της.
Σύμφωνα με την AXIA-Alpha Finance, οι δραστηριότητες εκτός Ελλάδας συνεισέφεραν 555 εκατ. ευρώ ή 45,9% των προσαρμοσμένων κερδών εννεαμήνου.
Η Κύπρος συνεισέφερε 356 εκατ. ευρώ, η Βουλγαρία 182 εκατ. ευρώ και το Λουξεμβούργο 16 εκατ. ευρώ.
Η διαφοροποίηση αυτή, σε συνδυασμό με την ενσωμάτωση της Eurolife, ενισχύει την εκτίμηση ότι η Eurobank μπορεί να διατηρήσει υψηλή κερδοφορία και διψήφιους ρυθμούς ανάπτυξης κερδών, προσφέροντας παράλληλα αυξανόμενες αποδόσεις στους μετόχους.
Για τους τρεις οίκους, η ισχυρή οργανική ανάπτυξη, η κεφαλαιακή επάρκεια και η δυνατότητα υψηλότερων διανομών αποτελούν τους βασικούς καταλύτες για τη μετοχή.
Διαβάστε επίσης:
Buy, Hold or Sell: Άμεση Ανάλυση για Aktor, Bochgr, Alpha, ΕΤΕ
Πετρέλαιο: Πάνω από τα 116 δολάρια το Brent υπό τον φόβο νέων αμερικανικών επιθέσεων στο Ιράν
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- Ευρωζώνη: Ανάπτυξη στο 0,4% το γ’ τρίμηνο λόγω Γαλλίας – Άνω των προσδοκιών
- Containerships: 9,2% προβλέπεται η αύξηση στη χωρητικότητα τους για το 2027
- Εξοικονομώ 2025: Στο ΕΣΠΑ με χρηματοδότηση 425,8 εκατ. ευρώ με απόφαση Παπασταύρου και Παπαθανάση – Ποιες κατοικίες αφορά
- «Φωτιά» τα δημοτικά τέλη στην Αττική, έως και εξαπλάσια για τις βιοτεχνίες – Από 558 έως 36.000 ευρώ η ετήσια επιβάρυνση



Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.