








ΣΧΕΤΙΚΑ ΑΡΘΡΑ


Χωρίς ισχυρές ενδείξεις ουσιαστικής ανάκαμψης οδεύει προς το τέλος του 2026 ο κλάδος των ειδών πολυτελείας, με τις μετοχές των μεγαλύτερων ομίλων να δέχονται έντονες πιέσεις και τους επενδυτές να μεταθέτουν πλέον τις προσδοκίες τους για ανάκαμψη στο 2027. Η υποτονική ζήτηση στην Κίνα, οι γεωπολιτικές εντάσεις, η άνοδος των επιτοκίων και η περιορισμένη δυνατότητα των εταιρειών να αυξάνουν τις τιμές τους έχουν ανατρέψει τις εκτιμήσεις για ταχύτερη επιστροφή στην ανάπτυξη.
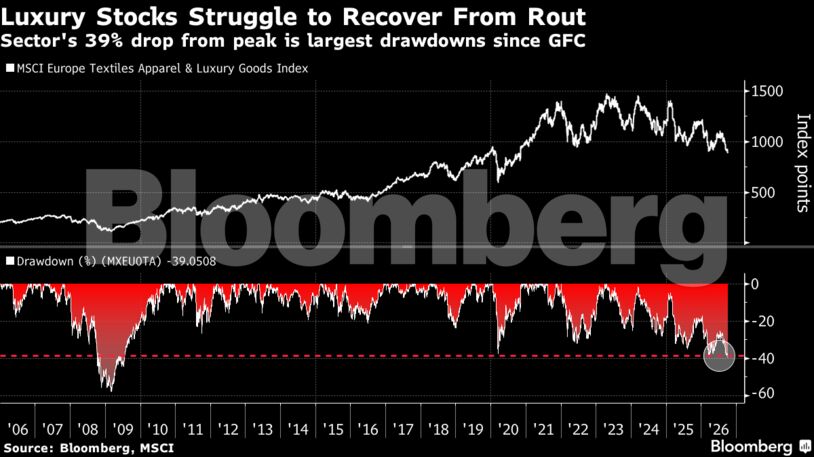
Ο δείκτης MSCI Europe Textiles Apparel and Luxury Goods καταγράφει απώλειες 25% από την αρχή του έτους, έχοντας αποτύχει να διατηρήσει τις πρόσκαιρες τεχνικές ανακάμψεις που σημειώθηκαν τους τελευταίους μήνες.
Η πτώση του είναι ακόμη μεγαλύτερη από το 21% που χάνει ο ευρωπαϊκός κλάδος αυτοκινήτου, ο οποίος αποτελεί τον χειρότερο σε επιδόσεις επιμέρους δείκτη του Stoxx 600.
Συνολικά, οι μετοχές των εταιρειών πολυτελείας έχουν υποχωρήσει σχεδόν 40% από το τελευταίο ιστορικό υψηλό τους, καταγράφοντας μία από τις μεγαλύτερες διορθώσεις του κλάδου μετά την παγκόσμια χρηματοπιστωτική κρίση.
Η προσοχή των επενδυτών στρέφεται πλέον στις ανακοινώσεις αποτελεσμάτων του τρίτου τριμήνου, αναζητώντας ενδείξεις που θα μπορούσαν τουλάχιστον να ανακόψουν την πτωτική πορεία.
UBS: Η ανάκαμψη καθυστερεί, αλλά η κρίση παραμένει κυκλική
Οι αναλυτές της UBS Group, με επικεφαλής τη Ζουζάνα Πους (Zuzanna Pusz), εκτιμούν ότι η ανάκαμψη του κλάδου έχει μετατεθεί χρονικά, καθώς οι πιέσεις αποδείχθηκαν εντονότερες και πιο παρατεταμένες από ό,τι αρχικά αναμενόταν.
«Η σύγκρουση στο Ιράν, η βραδύτερη πρόοδος των ίδιων των εταιρειών στην αντιμετώπιση των προβλημάτων τους και οι ασθενέστερες τάσεις κατά τη διάρκεια του καλοκαιριού έχουν καθυστερήσει περαιτέρω την ανάκαμψη», ανέφεραν οι αναλυτές.
Η ομάδα της UBS αναγνώρισε ότι η εμπιστοσύνη που είχε εκφράσει νωρίτερα μέσα στο έτος για σταθεροποίηση της κερδοφορίας αποδείχθηκε πρόωρη.
Παρά την επιδείνωση των συνθηκών, εξακολουθεί να θεωρεί ότι η υποχώρηση του κλάδου έχει κυρίως κυκλικό και όχι διαρθρωτικό χαρακτήρα.
«Εξακολουθούμε να θεωρούμε ότι η κάμψη είναι κυκλική και όχι διαρθρωτική», σημείωσαν.
Η απογοητευτική εικόνα έχει οδηγήσει σε αναθεώρηση των προσδοκιών για το 2027, με τους αναλυτές να δίνουν πλέον μεγαλύτερη έμφαση στις ασθενέστερες τάσεις που καταγράφονται στην αγορά.
Η UBS εμφανίζεται περισσότερο αισιόδοξη για τον τομέα της λεγόμενης «σκληρής πολυτέλειας» (hard luxury), που περιλαμβάνει κυρίως ρολόγια και κοσμήματα.
Στο πλαίσιο αυτό, διατηρεί σύσταση αγοράς για τη Richemont, ιδιοκτήτρια της Cartier, και τη Watches of Switzerland Group.
Αντίθετα, υποβάθμισε πρόσφατα τη σύστασή της για τη Hermès σε «πώληση», επικαλούμενη ενδείξεις ότι η πορεία της κερδοφορίας της εταιρείας συνδέεται ολοένα περισσότερο με τις διακυμάνσεις του οικονομικού κύκλου.
LVMH και Hermès: Απώλειες 40% και ιστορική συμπίεση αποτιμήσεων
Η έκταση των πιέσεων αποτυπώνεται στην πορεία δύο από τα μεγαλύτερα ονόματα της παγκόσμιας αγοράς πολυτελείας.
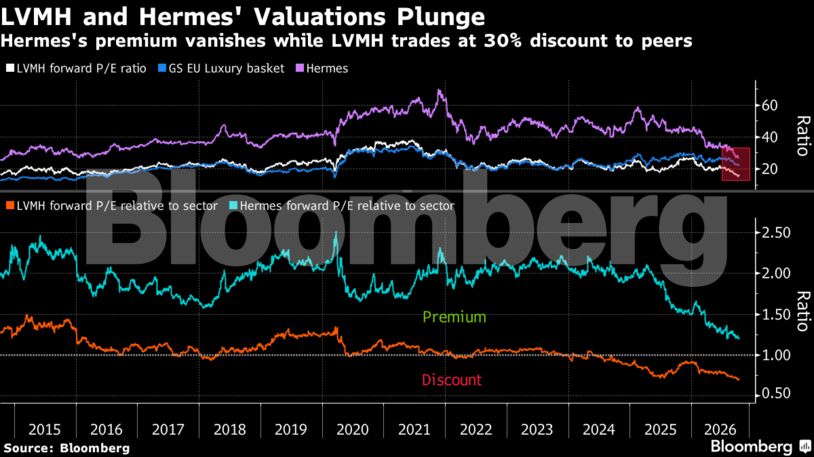
Οι μετοχές τόσο της LVMH όσο και της Hermès καταγράφουν απώλειες περίπου 40% μέσα στο 2026, με αποτέλεσμα οι σχετικές αποτιμήσεις τους να έχουν υποχωρήσει στα χαμηλότερα επίπεδα των τελευταίων 12 ετών.
Η περίπτωση της LVMH είναι ιδιαίτερα χαρακτηριστική.
Ο γαλλικός όμιλος διαπραγματεύεται πλέον με έκπτωση-ρεκόρ 30% σε σχέση με τον ευρύτερο κλάδο ειδών πολυτελείας.
Παράλληλα, ο δείκτης τιμής προς αναμενόμενα κέρδη (forward P/E) έχει υποχωρήσει κάτω από τις 16 φορές.
Αντίστοιχα, η Hermès έχει δει το πριμ αποτίμησης που διατηρούσε έναντι των ανταγωνιστών της να περιορίζεται δραστικά.
Μέσα σε μόλις 18 μήνες, το συγκεκριμένο πριμ έχει συρρικνωθεί από 100% σε 22%, εξέλιξη που αποτυπώνει τη σημαντική αλλαγή στον τρόπο με τον οποίο η αγορά αποτιμά τις προοπτικές της εταιρείας.
Η υποχώρηση αυτή έρχεται σε μια περίοδο κατά την οποία οι επενδυτές επανεξετάζουν τις δυνατότητες ανάπτυξης των μεγαλύτερων ομίλων, αλλά και το κατά πόσο μπορούν να συνεχίσουν να στηρίζουν την κερδοφορία τους μέσω αυξήσεων τιμών.
Morgan Stanley: Περιορισμένα περιθώρια ανόδου των αποτιμήσεων
Επιφυλακτική για τις προοπτικές του επόμενου δωδεκαμήνου εμφανίζεται και η Morgan Stanley.
Οι αναλυτές της, μεταξύ των οποίων η Νατάσα Μπονέ (Natasha Bonnet), εκτιμούν ότι η επιδείνωση του μακροοικονομικού περιβάλλοντος και η μεγαλύτερη διάρκεια της περιόδου προσαρμογής στον κλάδο περιορίζουν σημαντικά τα περιθώρια ανάκαμψης των αποτιμήσεων.
«Με το μακροοικονομικό περιβάλλον να εξασθενεί και τον κύκλο προσαρμογής της πολυτέλειας να διαρκεί περισσότερο, λόγω των εμφανών διαρθρωτικών αντιξοοτήτων που αντιμετωπίζει ο κλάδος, βλέπουμε περιορισμένα περιθώρια διεύρυνσης των πολλαπλασιαστών αποτίμησης τους επόμενους 12 μήνες», ανέφεραν.
Η Morgan Stanley συνεχίζει να προτιμά τις εταιρείες που έχουν μεγαλύτερη έκθεση στην οικονομική ανάπτυξη τύπου «Κ», κατά την οποία τα υψηλότερα εισοδηματικά στρώματα εμφανίζουν καλύτερη οικονομική πορεία από άλλες κατηγορίες καταναλωτών.
Σύμφωνα με τους αναλυτές, η δημιουργία πλούτου που συνδέεται με την τεχνητή νοημοσύνη αποτελεί έναν από τους παράγοντες που ενισχύουν τη συγκεκριμένη τάση.
Με βάση αυτή την εκτίμηση, η Morgan Stanley διατηρεί θετική στάση, με σύσταση overweight, για τις Ferrari, Richemont και Brunello Cucinelli.
Οι συγκεκριμένες εταιρείες θεωρούνται περισσότερο εκτεθειμένες στη ζήτηση από εύπορους καταναλωτές, οι οποίοι εμφανίζουν μεγαλύτερη ανθεκτικότητα απέναντι στις πιέσεις του οικονομικού περιβάλλοντος.
Η «κόπωση της πολυτέλειας» και η στροφή των καταναλωτών
Πέρα από τις μακροοικονομικές πιέσεις, οι αναλυτές της Morgan Stanley εντοπίζουν και πρόσθετες προκλήσεις που επηρεάζουν τη ζήτηση για είδη πολυτελείας.
Μία από αυτές είναι η αυξανόμενη δημοτικότητα των μεταχειρισμένων προϊόντων πολυτελείας, η οποία δημιουργεί πρόσθετο ανταγωνισμό για τις εταιρείες που δραστηριοποιούνται στην πρωτογενή αγορά.
Παράλληλα, οι μεγάλοι όμιλοι αντιμετωπίζουν περιορισμένη δυνατότητα να συνεχίσουν να αυξάνουν τις τιμές με τους ρυθμούς των προηγούμενων ετών.
Οι αναλυτές κάνουν επίσης λόγο για «luxury fatigue», δηλαδή για κόπωση των καταναλωτών απέναντι στα προϊόντα και τις αγοραστικές συνήθειες που χαρακτήρισαν την προηγούμενη περίοδο ισχυρής ανάπτυξης.
Στις προκλήσεις προστίθεται και η μετατόπιση μέρους των καταναλωτικών δαπανών προς άλλες κατηγορίες, όπως η ευεξία και η μακροζωία.
Η συγκεκριμένη τάση εντείνει τον ανταγωνισμό για το διαθέσιμο εισόδημα που οι καταναλωτές επιλέγουν να διαθέσουν σε μη απαραίτητες αγορές.
Οι αυξήσεις τιμών στο χαμηλότερο επίπεδο από το 2019
Ένα ακόμη πρόβλημα για τις εταιρείες πολυτελείας είναι η υποχώρηση της τιμολογιακής τους ισχύος.
Κατά την περίοδο ισχυρής ανάπτυξης του κλάδου, όμιλοι όπως η LVMH και η Hermès μπορούσαν να προχωρούν σε σημαντικές αυξήσεις τιμών χωρίς να αντιμετωπίζουν ανάλογη υποχώρηση της ζήτησης.
Η επιστροφή σε εκείνες τις συνθήκες θεωρείται πλέον δύσκολη.
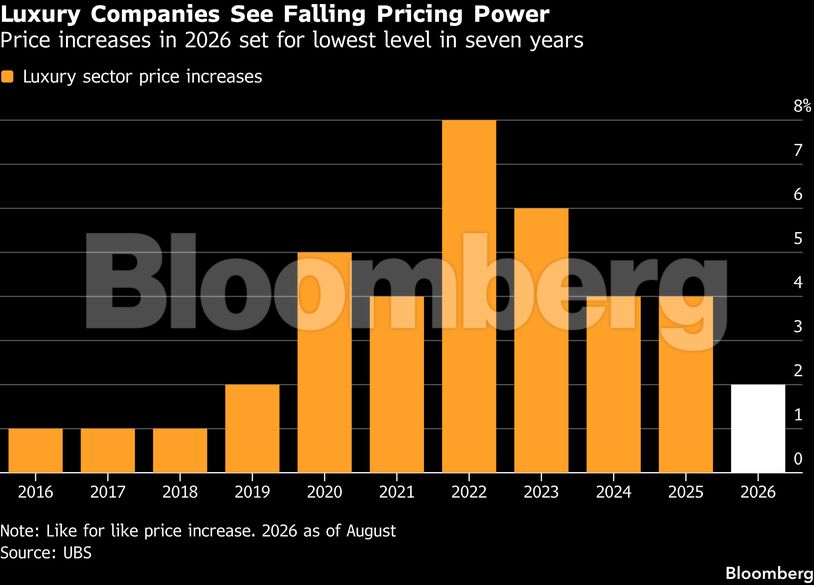
Σύμφωνα με τις εκτιμήσεις που επικαλούνται οι αναλυτές, οι αυξήσεις τιμών μέσα στο 2026 αναμένεται να είναι οι μικρότερες από το 2019, καταγράφοντας το χαμηλότερο επίπεδο της τελευταίας επταετίας.
Την ίδια στιγμή, η άνοδος των επιτοκίων και ο υψηλότερος πληθωρισμός, που συνδέεται και με τις αυξημένες τιμές του πετρελαίου, επηρεάζουν την αγοραστική δύναμη και την καταναλωτική εμπιστοσύνη της μεσαίας τάξης.
Η ζήτηση για είδη πολυτελείας έχει παρουσιάσει μόνο περιορισμένη ανάκαμψη φέτος, έπειτα από αρκετά τρίμηνα υποτονικής δραστηριότητας.
Ο συνδυασμός ασθενέστερης κατανάλωσης και περιορισμένης δυνατότητας αύξησης τιμών δημιουργεί πρόσθετες πιέσεις στις προοπτικές εσόδων και κερδοφορίας των εταιρειών.
Κίνα: Απογοητευτικά μηνύματα από τη Golden Week
Καθοριστικός παράγοντας για την πορεία του κλάδου παραμένει η ανάκαμψη της κινεζικής καταναλωτικής ζήτησης.
Η Κίνα αποτελεί μία από τις σημαντικότερες αγορές για τις διεθνείς εταιρείες πολυτελείας και οι επενδυτές αναμένουν εδώ και καιρό ενδείξεις ουσιαστικής βελτίωσης των καταναλωτικών δαπανών.
Ωστόσο, τα πιο πρόσφατα στοιχεία δεν προσφέρουν ιδιαίτερη αισιοδοξία.
Οι πρώτες ενδείξεις από την εορταστική περίοδο της Golden Week τον Οκτώβριο παραπέμπουν σε υποτονική ταξιδιωτική δραστηριότητα και ασθενέστερες δαπάνες για ψυχαγωγία.
Οι εξελίξεις αυτές ενισχύουν τις ανησυχίες ότι η ανάκαμψη της κινεζικής κατανάλωσης μπορεί να καθυστερήσει περισσότερο από ό,τι είχε αρχικά εκτιμηθεί.
Οι αναλυτές της Berenberg, με επικεφαλής τον Νικ Άντερσον (Nick Anderson), εμφανίζονται ακόμη πιο επιφυλακτικοί.
«Η κινεζική αγορά πολυτελείας χαρακτηρίζεται από διαρθρωτικές και όχι κυκλικές προκλήσεις», ανέφεραν.
Κατά την εκτίμησή τους, τα αδύναμα στοιχεία του τρίτου τριμήνου από την Κίνα δεν θα πρέπει να αποτελούν έκπληξη, ενώ αναμένουν ότι οι σχετικές οικονομικές ενδείξεις θα συνεχίσουν συχνότερα να απογοητεύουν παρά να υπερβαίνουν τις προσδοκίες.
Οι αναλυτές επισημαίνουν ότι η εξέλιξη αυτή έχει ιδιαίτερη σημασία, καθώς τόσο οι συγκλίνουσες εκτιμήσεις της αγοράς όσο και πολλές επιχειρήσεις εξακολουθούν να θεωρούν τον Κινέζο καταναλωτή βασικό μοχλό της παγκόσμιας ανάπτυξης του κλάδου έως και τη δεκαετία του 2030.
«Ο κίνδυνος για τις συγκλίνουσες εκτιμήσεις του κλάδου παραμένει επομένως σαφώς καθοδικός, όπως υποστηρίζουμε σταθερά», σημείωσαν.
Η «σκληρή πολυτέλεια» ξεχωρίζει από τον υπόλοιπο κλάδο
Παρά τη γενικευμένη υποχώρηση των μετοχών, δεν εμφανίζουν όλες οι κατηγορίες προϊόντων πολυτελείας την ίδια εικόνα.
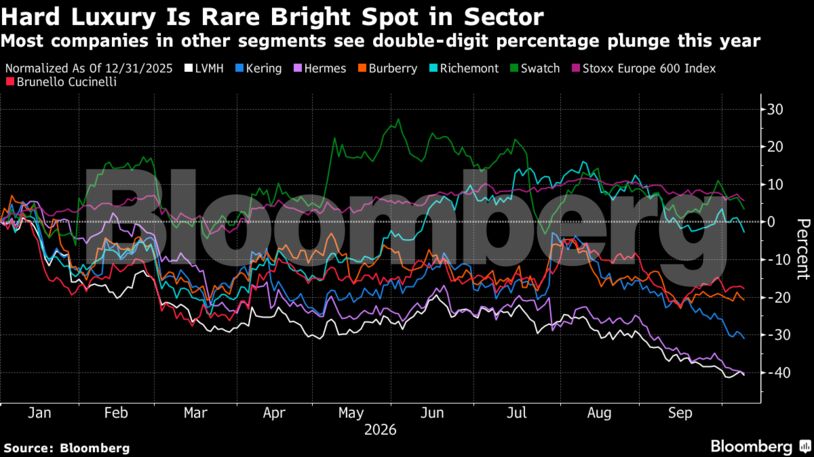
Η λεγόμενη hard luxury, στην οποία περιλαμβάνονται κυρίως τα πολυτελή ρολόγια και τα κοσμήματα, παρουσιάζει μεγαλύτερη ανθεκτικότητα σε σχέση με τη soft luxury, δηλαδή κατηγορίες όπως η ένδυση και τα δερμάτινα είδη.
Η διαφοροποίηση αυτή αντανακλάται τόσο στις χρηματιστηριακές επιδόσεις όσο και στις εκτιμήσεις των αναλυτών για την πορεία των πωλήσεων.
Ενώ οι περισσότερες εταιρείες άλλων κατηγοριών καταγράφουν διψήφια ποσοστά πτώσης των μετοχών τους μέσα στο 2026, η εικόνα για ορισμένες επιχειρήσεις κοσμημάτων και ρολογιών είναι συγκριτικά καλύτερη.
Οι αναλυτές εκτιμούν ότι η ανθεκτικότητα της συγκεκριμένης κατηγορίας θα αποτυπωθεί και στα αποτελέσματα του τρίτου τριμήνου.
Αντίστοιχα, τα brands που απευθύνονται στα υψηλότερα εισοδηματικά στρώματα αναμένεται να εμφανίσουν καλύτερες επιδόσεις από εκείνα που έχουν μεγαλύτερη εξάρτηση από την ευρύτερη καταναλωτική ζήτηση.
LVMH: Ανοίγει ο κύκλος των αποτελεσμάτων του τρίτου τριμήνου
Η περίοδος ανακοίνωσης των εταιρικών αποτελεσμάτων του τρίτου τριμήνου ξεκινά με την ενημέρωση της LVMH, η οποία έχει προγραμματιστεί για μετά το κλείσιμο των αγορών τη Δευτέρα.
Οι προσδοκίες της αγοράς παραμένουν συγκρατημένες, με τους αναλυτές να προβλέπουν επιβράδυνση των ρυθμών οργανικής ανάπτυξης στον κλάδο.
Η οργανική ανάπτυξη, που αποτυπώνει την πορεία των πωλήσεων χωρίς την επίδραση εξαγορών και συναλλαγματικών μεταβολών, αποτελεί βασικό δείκτη για την αξιολόγηση της πραγματικής δυναμικής των επιχειρήσεων.
Οι εκτιμήσεις συγκλίνουν στο ότι οι εταιρείες σκληρής πολυτέλειας και τα brands υψηλότερης κατηγορίας θα εμφανίσουν εκ νέου μεγαλύτερη ανθεκτικότητα από τις επιχειρήσεις μαλακής πολυτέλειας.
Το κλίμα επιφυλακτικότητας ενισχύθηκε και από την πρόσφατη προκαταρκτική ενημέρωση της Kering πριν από την ανακοίνωση των αποτελεσμάτων της.
Η εταιρεία περιέγραψε ένα περιβάλλον που επιδεινώνεται, με την αδυναμία της κινεζικής αγοράς να παραμένει επίμονη.
Η ανακοίνωση της LVMH αναμένεται να αποτελέσει ένα από τα πρώτα σημαντικά τεστ για το κατά πόσο η ζήτηση έχει αρχίσει να σταθεροποιείται ή αν οι πιέσεις θα συνεχιστούν και κατά το τελευταίο τρίμηνο του έτους.
Chanel: Αύξηση πωλήσεων 16% στο πρώτο εξάμηνο
Παρά την αρνητική εικόνα του κλάδου, υπάρχουν και ορισμένες ενδείξεις ανθεκτικότητας.
Η μη εισηγμένη Chanel κατέγραψε αύξηση πωλήσεων 16% κατά το πρώτο εξάμηνο, επίδοση που διαφοροποιείται σημαντικά από την υποτονική πορεία άλλων εταιρειών της κατηγορίας soft luxury, όπως η LVMH.
Ο ρυθμός ανάπτυξης της Chanel βρίσκεται πιο κοντά στην ανάκαμψη που καταγράφεται στον τομέα της σκληρής πολυτέλειας, όπως στην περίπτωση της Richemont, ιδιοκτήτριας της Cartier.
Η επίδοση αυτή δείχνει ότι εξακολουθούν να υπάρχουν σημαντικές διαφοροποιήσεις μεταξύ των εταιρειών, ακόμη και μέσα στις ίδιες κατηγορίες προϊόντων.
Ωστόσο, για μια ευρύτερη ανάκαμψη του κλάδου, οι αναλυτές θεωρούν αναγκαία τόσο τη σταθεροποίηση του μακροοικονομικού περιβάλλοντος όσο και την αντιμετώπιση των επιμέρους προβλημάτων που αντιμετωπίζουν οι ίδιες οι επιχειρήσεις.
Οι πρόσκαιρες ανοδικές κινήσεις των μετοχών τους τελευταίους μήνες δεν κατάφεραν να διατηρηθούν, καθώς δεν συνοδεύτηκαν από αντίστοιχη βελτίωση των εκτιμήσεων για την εταιρική κερδοφορία.
Goldman Sachs: Το 2027 μπορεί να αποτελέσει σημείο καμπής
Πιο αισιόδοξη για τη μεσοπρόθεσμη πορεία του κλάδου εμφανίζεται η Goldman Sachs.
Οι αναλυτές της, με επικεφαλής τον Έρβαν Ραμπούρ (Erwan Rambourg), εκτιμούν ότι οι εταιρείες πολυτελείας έχουν τη δυνατότητα να επιστρέψουν σε ικανοποιητικούς ρυθμούς ανάπτυξης, εφόσον αντιμετωπίσουν τις εσωτερικές αδυναμίες που έχουν επιβαρύνει τις επιδόσεις τους.
«Η επιθετική τιμολογιακή πολιτική, η στρατηγική αδράνεια και η περιορισμένη καινοτομία στα προϊόντα, σε συνδυασμό με τις μακροοικονομικές αντιξοότητες, έχουν περιορίσει τη δυναμική των πωλήσεων σε ολόκληρο τον κλάδο πολυτελείας. Μπορεί ο κλάδος να επιστρέψει σε ικανοποιητική ανάπτυξη; Πιστεύουμε πως ναι», ανέφεραν.
Η Goldman Sachs τοποθετεί το 2027 ως πιθανό σημείο καμπής, έπειτα από τρία χρόνια προσαρμογής της αγοράς στις συνθήκες που διαμορφώθηκαν μετά την πανδημία.
Σύμφωνα με την εκτίμησή της, ο κλάδος θα μπορούσε να επιστρέψει σε οργανική αύξηση πωλήσεων μεσαίου μονοψήφιου ποσοστού.
«Βλέπουμε το 2027 ως σημείο καμπής έπειτα από τρία χρόνια εξομάλυνσης μετά την COVID, με τον κλάδο να επιστρέφει σε οργανική αύξηση πωλήσεων μεσαίου μονοψήφιου ποσοστού. Γιατί; Κυρίως επειδή ο κλάδος αντιμετωπίζει σταδιακά παράγοντες που αφορούν τις ίδιες τις εταιρείες και οι οποίοι προηγουμένως επιβάρυναν την ανάπτυξη», σημείωσαν οι αναλυτές.
Η εκτίμηση αυτή διαφοροποιείται από τις πιο επιφυλακτικές προσεγγίσεις άλλων επενδυτικών οίκων, οι οποίοι εξακολουθούν να ανησυχούν για τη διάρκεια της αδυναμίας στην Κίνα και για τις διαρθρωτικές αλλαγές στις καταναλωτικές συνήθειες.
Με τις μετοχές του κλάδου να έχουν ήδη καταγράψει μεγάλες απώλειες, οι ανακοινώσεις αποτελεσμάτων των επόμενων εβδομάδων θα αποτελέσουν κρίσιμο σημείο αναφοράς για τις προσδοκίες των επενδυτών σχετικά με την πορεία των πωλήσεων, των περιθωρίων κέρδους και της ζήτησης ενόψει του 2027.
Διαβάστε επίσης
OpenAI: Χαμηλότερα κατά 20 δισ. δολάρια τα ετήσια έσοδα – Κάτω από τις αρχικές εκτιμήσεις
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- Σπυρίδων Ζολώτας: Η AI πρέπει να υιοθετηθεί στη ναυτιλία, αλλά όχι μεμονωμένα
- Barclays: Υποβαθμίζει Ryanair και Norwegian λόγω καυσίμων – Διατηρεί θετική σύσταση για την Aegean
- F1 Σιγκαπούρη: Για πρώτη φορά με διαμόρφωση Sprint
- Θεοδωρόπουλος: Κατηγορηματική διάψευση για λογαριασμό εκατομμυρίων ευρώ» στο εξωτερικό – H ανακοίνωση του δικηγόρου του




Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.