





Φίλοι αναγνώστες, ο The Value Investor είναι πάρα πολύ χαρούμενος διότι πριν από 20 ημέρες, στο τελευταίο του άρθρο έκρουσε για πρώτη φορά τον κώδωνα του κινδύνου.
Συγκεκριμένα έγραφε ότι τα πράγματα πλέον είναι οριακά.
ΑΠΟ ΕΔΩ ΚΑΙ ΣΤΟ ΕΞΗΣ ΧΡΕΙΑΖΕΤΑΙ ΤΕΡΑΣΤΙΑ ΠΡΟΣΟΧΗ και ότι είναι πάρα πολύ πιθανό και λογικό κάποια στιγμή να κλειδωθούν κέρδη στις τράπεζες.
Φίλοι αναγνώστες, όσοι πόνταραν σε έναν «κόκκινο» Σεπτέμβρη για τις ελληνικές τράπεζες, υπέστησαν πραγματική πανωλεθρία.
Η τράπεζα Πειραιώς την Τετάρτη 30 Σεπτεμβρίου έκλεισε στα 10,97€.
Όμως φίλοι αναγνώστες, τις τελευταίες μέρες του Σεπτεμβρίου και τις πρώτες του Οκτωβρίου, υπήρξε τεράστιο σοκ στις αγορές ομολόγων.
ΆΝΟΙΞΕ ΤΟ ΚΟΥΤΙ ΤΗΣ ΠΑΝΔΩΡΑΣ.
Αυτή την στιγμή φίλοι αναγνώστες σαρώνει τις αγορές ομολόγων η τέλεια καταιγίδα.
Το κόστος δανεισμού των κρατών εκτοξεύεται σε επίπεδα που δεν έχουμε ξαναδεί τα τελευταία 20 με 25 χρόνια.
Η ενεργειακή κρίση πυροδοτεί πληθωριστικές πιέσεις και αυτές προκαλούν άνοδο των επιτοκίων.
Ήδη τα μεγάλα κρατικά ελλείματα διογκώνονται περαιτέρω από τις υψηλότερες δαπάνες που έρχονται για τόκους.
Σε αυτά προσθέστε και τον πολιτικό κίνδυνο καθώς σε 9 ευρωπαϊκές χώρες επίκεινται εκλογές.
Το αποτέλεσμα όλων αυτών είναι η απόδοση του αμερικανικού 10ετούς να έχει ανέλθει στο 5,34%, στο υψηλότερο επίπεδο από το 2002.
Η 10ετής απόδοση του Ηνωμένου Βασιλείου να βρίσκεται στο 5,45%, της Γερμανίας στο 6,24% και της Ιαπωνίας στο 3,12%.
ΣΟΚ ΚΑΙ ΔΕΟΣ ΣΤΙΣ ΑΠΟΔΟΣΕΙΣ ΤΩΝ ΔΕΚΑΕΤΩΝ ΟΜΟΛΟΓΩΝ.
Οι πάντες, με το που είδαν το αμερικάνικο 10ετές να ξεπερνάει το 5%, έτριβαν τα χέρια τους από ικανοποίηση διότι πίστευαν ότι πλέον ότι και να γίνει το αμερικάνικο χρηματιστήριο θα έπεφτε.
Όμως για αυτούς η πραγματικότητα τους προσγείωσε ανώμαλα.
Ο S&P 500 και ο NASDAQ δεν καταλαβαίνουν τίποτα.
Η Pax Americana υλοποίησε το ΑΠΟΛΥΤΟ ΧΤΥΠΗΜΑ.
Σας έχουμε πολλάκις τονίσει ότι τα αφεντικά στο finance και στις αγορές ομολόγων και μετοχών είναι οι Αμερικάνοι διαχειριστές. Τι να κάνουμε τώρα; Οι άλλοι καίνε κάρβουνο.
Ενώ όλοι ήξεραν το πρόβλημα της γαλλικής οικονομίας, δηλαδή ότι αυτή την στιγμή ο γαλλικός δείκτης χρέους σκαρφάλωσε στο 119% του ΑΕΠ στο τέλος του Β’ τριμήνου, το υψηλότερο επίπεδο από το 1946!!! όλοι κοιμόντουσαν τον ύπνο του δικαίου.
ΉΤΑΝ ΧΑΛΑΡΟΙ.
Για να καταλάβετε, στις 26 Φεβρουαρίου του 2026 το γαλλικό 10ετές είχε απόδοση 3,249%, τώρα είναι στο 4,96%.
Οι Αμερικάνοι διαχειριστές έκαναν το COLPO GROSSO τη στιγμή που όλοι έγραφαν και πίστευαν ότι η Αμερική είναι ο αδύναμος κρίκος διότι το χρέος της είναι στο 122% του ΑΕΠ και το 10ετές της να σπάει το 5%, οι Αμερικάνοι διαχειριστές ξεκίνησαν να πυροβολούν αλύπητα το γαλλικό 10ετές και να σαπίζουν στο ξύλο το ευρώ που από εκεί που ήταν στο 1,17 στις 21 Αυγούστου, να είναι τώρα στο 1,1250.
Αυτή την στιγμή, το spread του γαλλικού 10ετούς σε σχέση με το γερμανικό είναι λίγο κάτω από τις 150 μονάδες βάσης.
Το υψηλότερο επίπεδο που είχε φτάσει το spread ήταν οι 190 μονάδες βάσης κατά την κρίση χρέους της ευρωζώνης.
Η ΓΑΛΛΙΑ ΕΧΕΙ ΓΙΝΕΙ Ο ΑΔΥΝΑΜΟΣ ΚΡΙΚΟΣ.
Το δημόσιο χρέος άγγιξε για πρώτη φορά το πρωτοφανές επίπεδο των 3,6 τρισ. ευρώ.
Εκεί που φοβόντουσαν όλοι την Αμερική, Η ΓΑΛΛΙΑ ΕΙΝΑΙ ΤΟ ΠΡΑΓΜΑΤΙΚΟ ΠΡΟΒΛΗΜΑ.
Εάν δεν ακούσει σύντομα η Γαλλία το μήνυμα που της στέλνει το spread, οι αγορές μπορεί να την αναγκάσουν να διορθώσει την δημοσιονομική της πορεία αρνούμενες να χρηματοδοτήσουν το έλλειμά της.
Η Ευρώπη αυτή την στιγμή κινδυνεύει από δημοσιονομική κρίση.
Δεν είναι τυχαίο ότι τις τελευταίες 5 ημέρες η BNP Paribas έπεσε κατά -7,29% κλείνοντας την Παρασκευή στα 92,06€.
Όμως, χάνει από τα υψηλά του Αυγούστου -18,58%.
Το CDS της γαλλικής BNP Paribas αυξήθηκε από 42 μονάδες βάσης που έπαιζε τον Σεπτέμβριο σε 61.3 μονάδες βάσης, μια αύξηση δηλαδή της τάξης του +46%.
Έτσι λοιπόν φίλοι αναγνώστες, αφού οι ελληνικές τράπεζες αναρριχήθηκαν σε νέα υψηλά 11 ετών, την Πέμπτη και την Παρασκευή ακολούθησε ένα δυνατό 2ήμερο sell off κάνοντας την Alpha Bank να χάνει -8,2%, την Eurobank -7,2%, την τράπεζα Πειραιώς -7,2% και την Εθνική -5,7%.
Αυτό ακριβώς είναι που σας είχε πει ο υπογράφων ότι περίμενε να γίνει και έγινε μετά από 20 ημέρες.
Για αυτό και στο τελευταίο του άρθρο τόνισε ότι υπάρχει μια μετοχή που είναι το απόλυτο χετζάρισμα έναντι σε πιθανή σύγκρουση με την Τουρκία, έναντι των εκλογών, δεν επηρεάζεται από το jet fuel, δεν χρωστάει στις τράπεζες οπότε και δεν επηρεάζεται από την αύξηση των επιτοκίων και μπορεί όλη αυτή η αναταραχή να την βοηθήσει κιόλας.
Αυτή η μετοχή είναι της Alter Ego Media.
Η οποία την Πέμπτη 1η Οκτωβρίου έκανε καινούριο ιστορικό κλείσιμο στα 6,79€ και παρόλο που έπεσε την Παρασκευή κλείνοντας στα 6,60€, όσοι είχαν τοποθετηθεί πρόσφατα από τα 6,35€ και κάτω, είναι με το χαμόγελο στα χείλη.
Ο The Value Investor δεν πίστευε ότι θα έρθει τόσο γρήγορα η δικαίωσή του.
Πάμε όμως φίλοι αναγνώστες στο τι κάνουμε από εδώ και στο εξής.
ΤΑ ΠΡΑΓΜΑΤΑ ΠΛΕΟΝ ΕΧΟΥΝ ΑΛΛΑΞΕΙ ΑΡΔΗΝ.
Πλέον χρειάζεται τεράστια προσοχή.
Από την ημέρα που ξεκίνησε ο πόλεμος στο Ιράν, ο S&P 500 βρίσκεται +12,25% υψηλότερα ενώ ο NASDAQ ενισχύεται στο ίδιο διάστημα κατά το άκρως εντυπωσιακό +20%.
Θυμάστε τι μας έλεγαν όλοι. Έρχεται καταστροφή στις μετοχές.
Στον κουβά πήγαν.
Τώρα όμως αρχίζουν πραγματικά τα δύσκολα.
Όταν ένα θεωρητικά ασφαλές liquid asset όπως το 10ετές αμερικάνικο κρατικό ομόλογο μας προσφέρει απόδοση άνω του 5%, το κόστος ευκαιρίας, για όποιον επιλέγει το ρίσκο, γίνεται πολύ μεγαλύτερο.
Το ίδιο συμβαίνει και στην Ευρώπη.
Όμως, οι κορυφαίοι διαχειριστές του κόσμου παίζουν αυτή την φορά διαφορετικά το παιχνίδι.
Παίζουν άμυνα με τοποθετήσεις σε μετρητά και βραχυπρόθεσμο χρέος και αναλαμβάνουν ρίσκο μόνο εκεί που βλέπουν ισχυρή ανάπτυξη κερδών.
Τώρα, πάμε σε μια άποψη για την οποία οι περισσότεροι θα απορήσετε.
Ο The Value Investor πιστεύει ακράδαντα ότι στη συγκεκριμένη συγκυρία το ελληνικό χρηματιστήριο μπορεί να κάνει DECOUPLING όσο κουφό και αν σας φαίνεται.
Οι περισσότεροι θα πείτε, τι μας λες βρε The Value Investor;
Εδώ το ελληνικό 10ετές πήγε στο 4,50% κι εσύ ονειρεύεσαι decoupling;
Ναι, όντως πήγε φίλοι αναγνώστες αλλά πρέπει να ξέρετε ότι οι ελληνικές τράπεζες κρατούν τα ομόλογα που έχουν ήδη αγοράσει σε ποσοστό πάνω από 80% ως την λήξη τους.
Η τωρινή όμως συγκυρία με τις υψηλότερες αποδόσεις, επιτρέπουν στις τράπεζες να επανεπενδύσουν διαθέσιμη ρευστότητα και τίτλους που λήγουν σε υψηλότερα yields, ενισχύοντας έτσι σταδιακά τα επιτοκιακά τους έσοδα.
Ο υπογράφων πιστεύει ακράδαντα ότι η Ελλάδα από αδύναμος κρίκος έχει γίνει υπόδειγμα ανάπτυξης και σταθερότητας.
Και όπως λέει και η Jefferies στο τελευταίο της note, από τον Μάιο του 2027 όλοι πλέον οι Ευρωπαίοι διαχειριστές αναγκαστικά θα έχουν το ελληνικό χρηματιστήριο στο ραντάρ τους.
Η ένταξη του ελληνικού χρηματιστηρίου στον MSCI των αναπτυγμένων αγορών θα βοηθήσει τα μέγιστα με εισροές στις 4 συστημικές τράπεζες.
Προσέξτε όμως, πρόβλημα εκροών και μεγάλων θα έχουν τα μη τραπεζικά χαρτιά, βλέπε πχ ΓΕΚ, JUMBO, ALLWYN.
Αυτή την στιγμή φίλοι αναγνώστες, η Ελλάδα αποπληρώνει το χρέος της ταχύτερα από το χρονοδιάγραμμα.
Δανείζεται φθηνότερα και από την Γαλλία και από την Ιταλία.
Φίλοι αναγνώστες, αυτή είναι μια απτή απόδειξη στον τρόπο με τον οποίο οι αγορές αντιλαμβάνονται τον ελληνικό κίνδυνο.
Αυτή την στιγμή, έχουμε ένα τραπεζικό σύστημα με επίπεδα κεφαλαιακής επάρκειας, ρευστότητας και εταιρικής διακυβέρνησης αντίστοιχα των ευρωπαϊκών τραπεζών.
Ο υπογράφων βλέπει ότι αυτή την στιγμή οι μεγάλες ελληνικές επιχειρήσεις σφύζουν από υγεία. Είναι σε εξαιρετική θέση να εκμεταλλευτούν την υπάρχουσα κατάσταση.
Ο The Value Investor θεωρεί ότι πλέον μετά την 2ήμερη πτώση των ελληνικών τραπεζών, για όσους έχουν γερό στομάχι και είναι λάτρεις του ρίσκου και πούλησαν σε υψηλότερα επίπεδα τιμών, θα ήταν καλό να σκεφτούν να επανατοποθετηθούν.
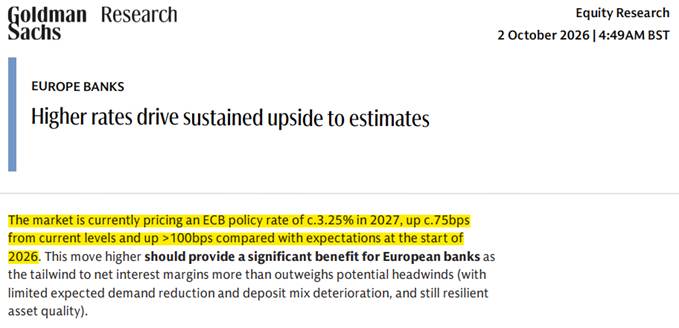
Σήμερα σας παρουσιάζουμε πρώτοι το note της Goldman Sachs που βγήκε την Παρασκευή 2 Οκτωβρίου που βλέπει πλέον η FED να μην αυξάνει τα επιτόκιά της τον Οκτώβριο αλλά η ΕΚΤ να τα αυξάνει και να τα πηγαίνει στο 2,75%.
Ακόμα η Goldman Sachs βλέπει ότι η αγορά αυτή την στιγμή τιμολογεί ότι η ΕΚΤ θα πάει τα επιτόκιά της στο 3,25% μέσα στο 2027.
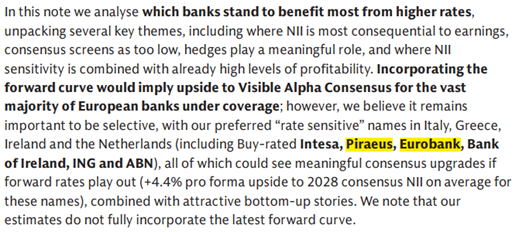
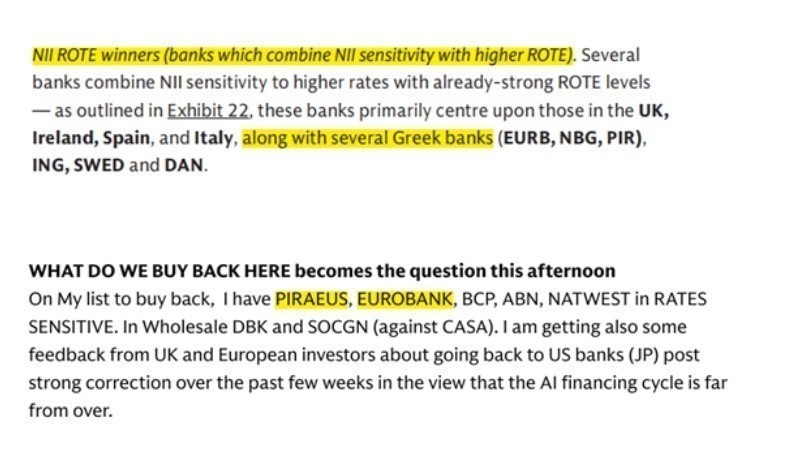
Με αυτή την παραδοχή, προτείνει για αγορές την τράπεζα Πειραιώς και την Eurobank από Ελλάδα, την πορτογαλική BCP, την ABN AMRO και την βρετανική NatWest.
Όλα αυτά φυσικά με την παραδοχή ότι η κατάσταση στην Γαλλία δεν θα χειροτερεύσει.
Προσέξτε τώρα γιατί ο The Value Investor είναι λάτρης της αριθμητικής.
Η BCP κοστίζει αυτή την στιγμή 18 δισ. ευρώ.
Καλά διαβάσατε.
Η Goldman Sachs προβλέπει ότι η BCP φέτος θα βγάλει 1,164 δισ. ευρώ κέρδη, το 2027 1,416 δισ. ευρώ κέρδη και το 2028 1,542 δισ. ευρώ κέρδη.
Για να ξέρετε, η JP Morgan στο τελευταίο της report βλέπει η Πειραιώς να βγάζει φέτος κέρδη 1,283 δισ. ευρώ.
Πιο πάνω δηλαδή και από αυτά της BCP.
Η Πειραιώς, με κλείσιμο Παρασκευής στα 10,18€ κοστίζει 12,582 δισ. ευρώ.
Η BCP κοστίζει 18 δις και η Πειραιώς 12,6 δισ.
ΤΕΡΑΣΤΙΑ ΣΤΡΕΒΛΩΣΗ ΚΑΤΑ ΤΗΝ ΤΑΠΕΙΝΗ ΑΠΟΨΗ του The Value Investor.
Για το 2028 η JP Morgan προβλέπει ότι η Πειραιώς θα εμφανίσει προσαρμοσμένα κέρδη της τάξης του 1,508 δισ. ευρώ.
Δηλαδή σχεδόν τα ίδια με αυτά που θα εμφανίσει η BCP.
Η JP Morgan δίνει τιμή στόχο για την Πειραιώς τα 13,70€.
Ο The Value Investor πιστεύει ότι η Πειραιώς πρέπει να έχει τιμή στόχο τα 14,56€, λίγο υψηλότερη από αυτήν που δίνει η JP Morgan.
Να έχει δηλαδή την ίδια κεφαλαιοποίηση με αυτήν που έχει τώρα η BCP.
Με βάση το κλείσιμο της Παρασκευής, αυτό δίνει μια προσδοκώμενη απόδοση της τάξης του +43%.
NOT BAD AT ALL.
Όπως πολλάκις σας έχουμε πει, πιστεύουμε ακράδαντα ότι η Eurobank αλλά και η τράπεζα Πειραιώς θα βρεθούν στο στόχαστρο ξένων τραπεζών.
Όσοι έχετε καλή μνήμη θα θυμάστε ότι πρώτος ο The Value Investor σας είχε πει ότι οι Αμερικάνοι διαχειριστές θα αγαπήσουν την τράπεζα Πειραιώς, τώρα ήλθε πλέον και η UBS να το πιστοποιήσει.
Η πρόσφατη όμως ενδυνάμωση του δολαρίου στο 1,1250 δίνει την δυνατότητα στους Αμερικάνους διαχειριστές με τα ίδια λεφτά, σε δολάρια δηλαδή πάντα, να αγοράζουν περισσότερες μετοχές της τράπεζας Πειραιώς.
Ακόμα πρέπει να ξέρετε ότι σε απόλυτο νούμερο το να είναι το τερματικό επιτόκιο της ΕΚΤ στο 3% ή στο 3.25% είναι απολύτως φυσιολογικό με βάση τα στοιχεία των τελευταίων 40 ετών.
Αφύσικο ήταν το ότι ήταν σε πολύ χαμηλά επίπεδα.
Τώρα απλώς ερχόμαστε στην παλιά κανονικότητα.
ΠΛΕΟΝ ΘΑ ΙΣΧΥΕΙ THE SURVIVAL OF THE FITTEST.
Οι Αμερικάνοι διαχειριστές χίλιες φορές προτιμούν να αγοράσουν μετοχές ελληνικών τραπεζών παρά γαλλικών και χίλιες φορές να αγοράσουν ελληνικό 10ετές παρά γαλλικό.
Αυτή την στιγμή ο The Value Investor έχει για μπούσουλά του το report της JP Morgan για τις ελληνικές τράπεζες όπου αυτή την στιγμή την μεγαλύτερη προσδοκώμενη απόδοση έχει η τράπεζα Πειραιώς με +34,58%.
Το σημαντικότερο όμως για τους μετόχους της τράπεζας Πειραιώς είναι ότι δυστυχώς η Eurobank έχει τεράστιο stock overhang το οποίο είναι της τάξης του 33%, το ποσοστό της Fairfax, ενώ της Πειραιώς είναι μόνο στο 14%, του Paulson.
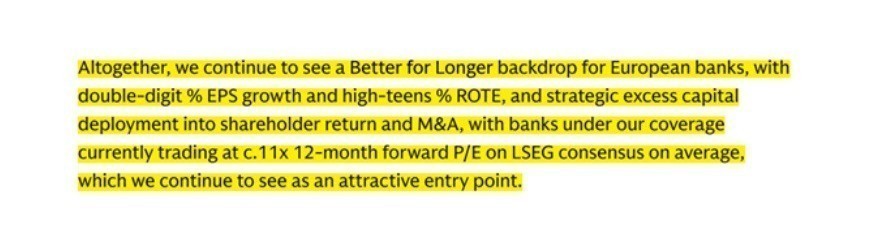
Όμως, γιατί μας αρέσει να είμαστε ακριβοδίκαιοι, μπορεί να προτιμάμε πιο πολύ σήμερα την μετοχή της τράπεζας Πειραιώς αλλά και η μετοχή της Alpha Bank και της Εθνικής και της Eurobank είναι πλέον για τοποθετήσεις από αυτά τα επίπεδα και κάτω.
Φυσικά, επειδή αυτή την στιγμή όπως σας γράψαμε και στην αρχή του άρθρου έχει ανοίξει ΤΟ ΚΟΥΤΙ ΤΗΣ ΠΑΝΔΩΡΑΣ, οι τραπεζικές μετοχές, εάν τα πράγματα χειροτερέψουν μπορούν κάλλιστα να πέσουν περαιτέρω και πχ η μετοχή της τράπεζας Πειραιώς να πάει στα 9,00€ διότι τα κέρδη των συμμετεχόντων είναι τεράστια με αποτέλεσμα να πουλάνε με τεράστια ευκολία.
Δεν είναι τυχαίο ότι ενώ βγήκαν reports που αβαντάρανε τρελά την μετοχή του ΤΙΤΑΝΑ, βλέπε CITIGROUP με τιμή στόχο τα 70€, η μετοχή του ΤΙΤΑΝΑ έφτασε στα 46,72€ από υψηλό που είχε κάνει στα 59€.
Ο λόγος αυτής της τεράστιας πτώσης είναι ότι πλέον το επιτόκιο για δάνειο 30 ετών σταθερό στην αμερικάνικη αγορά στεγαστικής πίστης είναι στο 7,28%.
Πολύ υψηλό.
Από εδώ και κάτω όμως, η μετοχή του ΤΙΤΑΝΑ αξίζει πλέον πάρα πολύ τα λεφτά της.
Άλλο 59€, άλλο 51€, άλλο 46,72€ και κάτω …
Όμως, επειδή αυτή την στιγμή κανείς από την εγχώρια αγορά δεν πιστεύει στις ελληνικές τράπεζες, ο The Value Investor επαναδιατυπώνει την άποψή του ότι ο μεγάκυκλος ανόδου των ελληνικών τραπεζών δεν έχει κλείσει και κατά την ταπεινή του άποψη αυτή την στιγμή την καλύτερη σχέση ρίσκου προς απόδοση την έχει η μετοχή της τράπεζας Πειραιώς.
Φυσικά είμαστε μέσα σε έναν κυκεώνα αρνητικών δεδομένων. Χρειάζεται λοιπόν τεράστια προσοχή.
Ο The Value Investor σας εύχεται υγεία, τύχη και καλά κέρδη.
Ο The Value Investor υπογράφεται από τον Τίμο Μελισσάρη (MSc INTERNATIONAL ACCOUNTING AND FINANCE LSE), ειδικό συνεργάτη του www.mononews.gr
ΠΑΡΑΤΗΡΗΣΗ
-Ο αρθρογράφος διαθέτει μετοχές της τράπεζας ΠΕΙΡΑΙΩΣ. Δεν είναι αντικειμενικός. Δεν προτρέπει κανέναν. Απόψεις μοιράζεται.
-Το παρόν άρθρο εκφράζει προσωπικές απόψεις. Ο συγγραφέας δεν αμείβεται από κανέναν για την συγγραφή του παρόντος άρθρου και δεν έχει καμία σχέση με τις εταιρείες του άρθρου.
-Το παρόν δεν αποτελεί σύσταση επενδυτικής στρατηγικής αναφορικά με χρηματοπιστωτικά μέσα ή εκδότες χρηματοπιστωτικών μέσων και δεν περιέχει την οποιαδήποτε γνώμη σχετικά με την παρούσα ή μελλοντική αξία χρηματοπιστωτικών μέσων. Οι πληροφορίες και οι απόψεις στο συγκεκριμένο έγγραφο είναι για ενημέρωση του αναγνώστη και μόνο.
-Στο παρόν έγγραφο υπάρχουν πληροφορίες και εκτιμήσεις οι οποίες ενδεχομένως να αναθεωρηθούν σημαντικά μετά την κυκλοφορία του συγκεκριμένου εγγράφου είτε λόγω αναθεώρησης των οικονομικών μεγεθών από τις αρμόδιες αρχές, είτε επειδή οι εκτιμήσεις αναθεωρούνται με βάση νέες εξελίξεις και τάσεις στις οικονομίες και στις αγορές.
-Στο παρόν έγγραφο ενδεχομένως να γίνεται αναφορά σε συγκεκριμένα χρηματοοικονομικά στοιχεία τα οποία μπορεί να μην είναι συμβατά με τον επενδυτικό ορίζοντα και το προφίλ συγκεκριμένων επενδυτών.
-Η επένδυση σε ορισμένα χρηματοοικονομικά στοιχεία μπορεί να ενέχει σημαντικούς κινδύνους και κόστος ευκαιρίας.
-Οι αναγνώστες του συγκεκριμένου εγγράφου είναι αποκλειστικά υπεύθυνοι στο να επιβεβαιώνουν την εγκυρότητα των παρεχόμενων πληροφοριών καθώς επίσης και να ενημερώνονται για τυχόν αναθεωρήσεις οικονομικών μεγεθών και εκτιμήσεων που λαμβάνουν χώρα
Το κουτί της Πανδώρας άνοιξε, το colpo grosso της Pax Americana και μια αιρετική άποψη για το ελληνικό χρηματιστήριο
Φίλοι αναγνώστες, ο The Value Investor είναι πάρα πολύ χαρούμενος διότι πριν από 20 ημέρες, στο τελευταίο του άρθρο έκρουσε για πρώτη φορά τον κώδωνα του κινδύνου.
Συγκεκριμένα έγραφε ότι τα πράγματα πλέον είναι οριακά.
ΑΠΟ ΕΔΩ ΚΑΙ ΣΤΟ ΕΞΗΣ ΧΡΕΙΑΖΕΤΑΙ ΤΕΡΑΣΤΙΑ ΠΡΟΣΟΧΗ και ότι είναι πάρα πολύ πιθανό και λογικό κάποια στιγμή να κλειδωθούν κέρδη στις τράπεζες.
Φίλοι αναγνώστες, όσοι πόνταραν σε έναν «κόκκινο» Σεπτέμβρη για τις ελληνικές τράπεζες, υπέστησαν πραγματική πανωλεθρία.
Η τράπεζα Πειραιώς την Τετάρτη 30 Σεπτεμβρίου έκλεισε στα 10,97€.
Όμως φίλοι αναγνώστες, τις τελευταίες μέρες του Σεπτεμβρίου και τις πρώτες του Οκτωβρίου, υπήρξε τεράστιο σοκ στις αγορές ομολόγων.
ΆΝΟΙΞΕ ΤΟ ΚΟΥΤΙ ΤΗΣ ΠΑΝΔΩΡΑΣ.
Αυτή την στιγμή φίλοι αναγνώστες σαρώνει τις αγορές ομολόγων η τέλεια καταιγίδα.
Το κόστος δανεισμού των κρατών εκτοξεύεται σε επίπεδα που δεν έχουμε ξαναδεί τα τελευταία 20 με 25 χρόνια.
Η ενεργειακή κρίση πυροδοτεί πληθωριστικές πιέσεις και αυτές προκαλούν άνοδο των επιτοκίων.
Ήδη τα μεγάλα κρατικά ελλείματα διογκώνονται περαιτέρω από τις υψηλότερες δαπάνες που έρχονται για τόκους.
Σε αυτά προσθέστε και τον πολιτικό κίνδυνο καθώς σε 9 ευρωπαϊκές χώρες επίκεινται εκλογές.
Το αποτέλεσμα όλων αυτών είναι η απόδοση του αμερικανικού 10ετούς να έχει ανέλθει στο 5,34%, στο υψηλότερο επίπεδο από το 2002.
Η 10ετής απόδοση του Ηνωμένου Βασιλείου να βρίσκεται στο 5,45%, της Γερμανίας στο 6,24% και της Ιαπωνίας στο 3,12%.
ΣΟΚ ΚΑΙ ΔΕΟΣ ΣΤΙΣ ΑΠΟΔΟΣΕΙΣ ΤΩΝ ΔΕΚΑΕΤΩΝ ΟΜΟΛΟΓΩΝ.
Οι πάντες, με το που είδαν το αμερικάνικο 10ετές να ξεπερνάει το 5%, έτριβαν τα χέρια τους από ικανοποίηση διότι πίστευαν ότι πλέον ότι και να γίνει το αμερικάνικο χρηματιστήριο θα έπεφτε.
Όμως για αυτούς η πραγματικότητα τους προσγείωσε ανώμαλα.
Ο S&P 500 και ο NASDAQ δεν καταλαβαίνουν τίποτα.
Η Pax Americana υλοποίησε το ΑΠΟΛΥΤΟ ΧΤΥΠΗΜΑ.
Σας έχουμε πολλάκις τονίσει ότι τα αφεντικά στο finance και στις αγορές ομολόγων και μετοχών είναι οι Αμερικάνοι διαχειριστές. Τι να κάνουμε τώρα; Οι άλλοι καίνε κάρβουνο.
Ενώ όλοι ήξεραν το πρόβλημα της γαλλικής οικονομίας, δηλαδή ότι αυτή την στιγμή ο γαλλικός δείκτης χρέους σκαρφάλωσε στο 119% του ΑΕΠ στο τέλος του Β’ τριμήνου, το υψηλότερο επίπεδο από το 1946!!! όλοι κοιμόντουσαν τον ύπνο του δικαίου.
ΉΤΑΝ ΧΑΛΑΡΟΙ.
Για να καταλάβετε, στις 26 Φεβρουαρίου του 2026 το γαλλικό 10ετές είχε απόδοση 3,249%, τώρα είναι στο 4,96%.
Οι Αμερικάνοι διαχειριστές έκαναν το COLPO GROSSO τη στιγμή που όλοι έγραφαν και πίστευαν ότι η Αμερική είναι ο αδύναμος κρίκος διότι το χρέος της είναι στο 122% του ΑΕΠ και το 10ετές της να σπάει το 5%, οι Αμερικάνοι διαχειριστές ξεκίνησαν να πυροβολούν αλύπητα το γαλλικό 10ετές και να σαπίζουν στο ξύλο το ευρώ που από εκεί που ήταν στο 1,17 στις 21 Αυγούστου, να είναι τώρα στο 1,1250.
Αυτή την στιγμή, το spread του γαλλικού 10ετούς σε σχέση με το γερμανικό είναι λίγο κάτω από τις 150 μονάδες βάσης.
Το υψηλότερο επίπεδο που είχε φτάσει το spread ήταν οι 190 μονάδες βάσης κατά την κρίση χρέους της ευρωζώνης.
Η ΓΑΛΛΙΑ ΕΧΕΙ ΓΙΝΕΙ Ο ΑΔΥΝΑΜΟΣ ΚΡΙΚΟΣ.
Το δημόσιο χρέος άγγιξε για πρώτη φορά το πρωτοφανές επίπεδο των 3,6 τρισ. ευρώ.
Εκεί που φοβόντουσαν όλοι την Αμερική, Η ΓΑΛΛΙΑ ΕΙΝΑΙ ΤΟ ΠΡΑΓΜΑΤΙΚΟ ΠΡΟΒΛΗΜΑ.
Εάν δεν ακούσει σύντομα η Γαλλία το μήνυμα που της στέλνει το spread, οι αγορές μπορεί να την αναγκάσουν να διορθώσει την δημοσιονομική της πορεία αρνούμενες να χρηματοδοτήσουν το έλλειμά της.
Η Ευρώπη αυτή την στιγμή κινδυνεύει από δημοσιονομική κρίση.
Δεν είναι τυχαίο ότι τις τελευταίες 5 ημέρες η BNP Paribas έπεσε κατά -7,29% κλείνοντας την Παρασκευή στα 92,06€.
Όμως, χάνει από τα υψηλά του Αυγούστου -18,58%.
Το CDS της γαλλικής BNP Paribas αυξήθηκε από 42 μονάδες βάσης που έπαιζε τον Σεπτέμβριο σε 61.3 μονάδες βάσης, μια αύξηση δηλαδή της τάξης του +46%.
Έτσι λοιπόν φίλοι αναγνώστες, αφού οι ελληνικές τράπεζες αναρριχήθηκαν σε νέα υψηλά 11 ετών, την Πέμπτη και την Παρασκευή ακολούθησε ένα δυνατό 2ήμερο sell off κάνοντας την Alpha Bank να χάνει -8,2%, την Eurobank -7,2%, την τράπεζα Πειραιώς -7,2% και την Εθνική -5,7%.
Αυτό ακριβώς είναι που σας είχε πει ο υπογράφων ότι περίμενε να γίνει και έγινε μετά από 20 ημέρες.
Για αυτό και στο τελευταίο του άρθρο τόνισε ότι υπάρχει μια μετοχή που είναι το απόλυτο χετζάρισμα έναντι σε πιθανή σύγκρουση με την Τουρκία, έναντι των εκλογών, δεν επηρεάζεται από το jet fuel, δεν χρωστάει στις τράπεζες οπότε και δεν επηρεάζεται από την αύξηση των επιτοκίων και μπορεί όλη αυτή η αναταραχή να την βοηθήσει κιόλας.
Αυτή η μετοχή είναι της Alter Ego Media.
Η οποία την Πέμπτη 1η Οκτωβρίου έκανε καινούριο ιστορικό κλείσιμο στα 6,79€ και παρόλο που έπεσε την Παρασκευή κλείνοντας στα 6,60€, όσοι είχαν τοποθετηθεί πρόσφατα από τα 6,35€ και κάτω, είναι με το χαμόγελο στα χείλη.
Ο The Value Investor δεν πίστευε ότι θα έρθει τόσο γρήγορα η δικαίωσή του.
Πάμε όμως φίλοι αναγνώστες στο τι κάνουμε από εδώ και στο εξής.
ΤΑ ΠΡΑΓΜΑΤΑ ΠΛΕΟΝ ΕΧΟΥΝ ΑΛΛΑΞΕΙ ΑΡΔΗΝ.
Πλέον χρειάζεται τεράστια προσοχή.
Από την ημέρα που ξεκίνησε ο πόλεμος στο Ιράν, ο S&P 500 βρίσκεται +12,25% υψηλότερα ενώ ο NASDAQ ενισχύεται στο ίδιο διάστημα κατά το άκρως εντυπωσιακό +20%.
Θυμάστε τι μας έλεγαν όλοι. Έρχεται καταστροφή στις μετοχές.
Στον κουβά πήγαν.
Τώρα όμως αρχίζουν πραγματικά τα δύσκολα.
Όταν ένα θεωρητικά ασφαλές liquid asset όπως το 10ετές αμερικάνικο κρατικό ομόλογο μας προσφέρει απόδοση άνω του 5%, το κόστος ευκαιρίας, για όποιον επιλέγει το ρίσκο, γίνεται πολύ μεγαλύτερο.
Το ίδιο συμβαίνει και στην Ευρώπη.
Όμως, οι κορυφαίοι διαχειριστές του κόσμου παίζουν αυτή την φορά διαφορετικά το παιχνίδι.
Παίζουν άμυνα με τοποθετήσεις σε μετρητά και βραχυπρόθεσμο χρέος και αναλαμβάνουν ρίσκο μόνο εκεί που βλέπουν ισχυρή ανάπτυξη κερδών.
Τώρα, πάμε σε μια άποψη για την οποία οι περισσότεροι θα απορήσετε.
Ο The Value Investor πιστεύει ακράδαντα ότι στη συγκεκριμένη συγκυρία το ελληνικό χρηματιστήριο μπορεί να κάνει DECOUPLING όσο κουφό και αν σας φαίνεται.
Οι περισσότεροι θα πείτε, τι μας λες βρε The Value Investor;
Εδώ το ελληνικό 10ετές πήγε στο 4,50% κι εσύ ονειρεύεσαι decoupling;
Ναι, όντως πήγε φίλοι αναγνώστες αλλά πρέπει να ξέρετε ότι οι ελληνικές τράπεζες κρατούν τα ομόλογα που έχουν ήδη αγοράσει σε ποσοστό πάνω από 80% ως την λήξη τους.
Η τωρινή όμως συγκυρία με τις υψηλότερες αποδόσεις, επιτρέπουν στις τράπεζες να επανεπενδύσουν διαθέσιμη ρευστότητα και τίτλους που λήγουν σε υψηλότερα yields, ενισχύοντας έτσι σταδιακά τα επιτοκιακά τους έσοδα.
Ο υπογράφων πιστεύει ακράδαντα ότι η Ελλάδα από αδύναμος κρίκος έχει γίνει υπόδειγμα ανάπτυξης και σταθερότητας.
Και όπως λέει και η Jefferies στο τελευταίο της note, από τον Μάιο του 2027 όλοι πλέον οι Ευρωπαίοι διαχειριστές αναγκαστικά θα έχουν το ελληνικό χρηματιστήριο στο ραντάρ τους.
Η ένταξη του ελληνικού χρηματιστηρίου στον MSCI των αναπτυγμένων αγορών θα βοηθήσει τα μέγιστα με εισροές στις 4 συστημικές τράπεζες.
Προσέξτε όμως, πρόβλημα εκροών και μεγάλων θα έχουν τα μη τραπεζικά χαρτιά, βλέπε πχ ΓΕΚ, JUMBO, ALLWYN.
Αυτή την στιγμή φίλοι αναγνώστες, η Ελλάδα αποπληρώνει το χρέος της ταχύτερα από το χρονοδιάγραμμα.
Δανείζεται φθηνότερα και από την Γαλλία και από την Ιταλία.
Φίλοι αναγνώστες, αυτή είναι μια απτή απόδειξη στον τρόπο με τον οποίο οι αγορές αντιλαμβάνονται τον ελληνικό κίνδυνο.
Αυτή την στιγμή, έχουμε ένα τραπεζικό σύστημα με επίπεδα κεφαλαιακής επάρκειας, ρευστότητας και εταιρικής διακυβέρνησης αντίστοιχα των ευρωπαϊκών τραπεζών.
Ο υπογράφων βλέπει ότι αυτή την στιγμή οι μεγάλες ελληνικές επιχειρήσεις σφύζουν από υγεία. Είναι σε εξαιρετική θέση να εκμεταλλευτούν την υπάρχουσα κατάσταση.
Ο The Value Investor θεωρεί ότι πλέον μετά την 2ήμερη πτώση των ελληνικών τραπεζών, για όσους έχουν γερό στομάχι και είναι λάτρεις του ρίσκου και πούλησαν σε υψηλότερα επίπεδα τιμών, θα ήταν καλό να σκεφτούν να επανατοποθετηθούν.
Σήμερα σας παρουσιάζουμε πρώτοι το note της Goldman Sachs που βγήκε την Παρασκευή 2 Οκτωβρίου που βλέπει πλέον η FED να μην αυξάνει τα επιτόκιά της τον Οκτώβριο αλλά η ΕΚΤ να τα αυξάνει και να τα πηγαίνει στο 2,75%.
Ακόμα η Goldman Sachs βλέπει ότι η αγορά αυτή την στιγμή τιμολογεί ότι η ΕΚΤ θα πάει τα επιτόκιά της στο 3,25% μέσα στο 2027.
Με αυτή την παραδοχή, προτείνει για αγορές την τράπεζα Πειραιώς και την Eurobank από Ελλάδα, την πορτογαλική BCP, την ABN AMRO και την βρετανική NatWest.
Όλα αυτά φυσικά με την παραδοχή ότι η κατάσταση στην Γαλλία δεν θα χειροτερεύσει.
Προσέξτε τώρα γιατί ο The Value Investor είναι λάτρης της αριθμητικής.
Η BCP κοστίζει αυτή την στιγμή 18 δισ. ευρώ.
Καλά διαβάσατε.
Η Goldman Sachs προβλέπει ότι η BCP φέτος θα βγάλει 1,164 δισ. ευρώ κέρδη, το 2027 1,416 δισ. ευρώ κέρδη και το 2028 1,542 δισ. ευρώ κέρδη.
Για να ξέρετε, η JP Morgan στο τελευταίο της report βλέπει η Πειραιώς να βγάζει φέτος κέρδη 1,283 δισ. ευρώ.
Πιο πάνω δηλαδή και από αυτά της BCP.
Η Πειραιώς, με κλείσιμο Παρασκευής στα 10,18€ κοστίζει 12,582 δισ. ευρώ.
Η BCP κοστίζει 18 δις και η Πειραιώς 12,6 δισ.
ΤΕΡΑΣΤΙΑ ΣΤΡΕΒΛΩΣΗ ΚΑΤΑ ΤΗΝ ΤΑΠΕΙΝΗ ΑΠΟΨΗ του The Value Investor.
Για το 2028 η JP Morgan προβλέπει ότι η Πειραιώς θα εμφανίσει προσαρμοσμένα κέρδη της τάξης του 1,508 δισ. ευρώ.
Δηλαδή σχεδόν τα ίδια με αυτά που θα εμφανίσει η BCP.
Η JP Morgan δίνει τιμή στόχο για την Πειραιώς τα 13,70€.
Ο The Value Investor πιστεύει ότι η Πειραιώς πρέπει να έχει τιμή στόχο τα 14,56€, λίγο υψηλότερη από αυτήν που δίνει η JP Morgan.
Να έχει δηλαδή την ίδια κεφαλαιοποίηση με αυτήν που έχει τώρα η BCP.
Με βάση το κλείσιμο της Παρασκευής, αυτό δίνει μια προσδοκώμενη απόδοση της τάξης του +43%.
NOT BAD AT ALL.
Όπως πολλάκις σας έχουμε πει, πιστεύουμε ακράδαντα ότι η Eurobank αλλά και η τράπεζα Πειραιώς θα βρεθούν στο στόχαστρο ξένων τραπεζών.
Όσοι έχετε καλή μνήμη θα θυμάστε ότι πρώτος ο The Value Investor σας είχε πει ότι οι Αμερικάνοι διαχειριστές θα αγαπήσουν την τράπεζα Πειραιώς, τώρα ήλθε πλέον και η UBS να το πιστοποιήσει.
Η πρόσφατη όμως ενδυνάμωση του δολαρίου στο 1,1250 δίνει την δυνατότητα στους Αμερικάνους διαχειριστές με τα ίδια λεφτά, σε δολάρια δηλαδή πάντα, να αγοράζουν περισσότερες μετοχές της τράπεζας Πειραιώς.
Ακόμα πρέπει να ξέρετε ότι σε απόλυτο νούμερο το να είναι το τερματικό επιτόκιο της ΕΚΤ στο 3% ή στο 3.25% είναι απολύτως φυσιολογικό με βάση τα στοιχεία των τελευταίων 40 ετών.
Αφύσικο ήταν το ότι ήταν σε πολύ χαμηλά επίπεδα.
Τώρα απλώς ερχόμαστε στην παλιά κανονικότητα.
ΠΛΕΟΝ ΘΑ ΙΣΧΥΕΙ THE SURVIVAL OF THE FITTEST.
Οι Αμερικάνοι διαχειριστές χίλιες φορές προτιμούν να αγοράσουν μετοχές ελληνικών τραπεζών παρά γαλλικών και χίλιες φορές να αγοράσουν ελληνικό 10ετές παρά γαλλικό.
Αυτή την στιγμή ο The Value Investor έχει για μπούσουλά του το report της JP Morgan για τις ελληνικές τράπεζες όπου αυτή την στιγμή την μεγαλύτερη προσδοκώμενη απόδοση έχει η τράπεζα Πειραιώς με +34,58%.
Το σημαντικότερο όμως για τους μετόχους της τράπεζας Πειραιώς είναι ότι δυστυχώς η Eurobank έχει τεράστιο stock overhang το οποίο είναι της τάξης του 33%, το ποσοστό της Fairfax, ενώ της Πειραιώς είναι μόνο στο 14%, του Paulson.
Όμως, γιατί μας αρέσει να είμαστε ακριβοδίκαιοι, μπορεί να προτιμάμε πιο πολύ σήμερα την μετοχή της τράπεζας Πειραιώς αλλά και η μετοχή της Alpha Bank και της Εθνικής και της Eurobank είναι πλέον για τοποθετήσεις από αυτά τα επίπεδα και κάτω.
Φυσικά, επειδή αυτή την στιγμή όπως σας γράψαμε και στην αρχή του άρθρου έχει ανοίξει ΤΟ ΚΟΥΤΙ ΤΗΣ ΠΑΝΔΩΡΑΣ, οι τραπεζικές μετοχές, εάν τα πράγματα χειροτερέψουν μπορούν κάλλιστα να πέσουν περαιτέρω και πχ η μετοχή της τράπεζας Πειραιώς να πάει στα 9,00€ διότι τα κέρδη των συμμετεχόντων είναι τεράστια με αποτέλεσμα να πουλάνε με τεράστια ευκολία.
Δεν είναι τυχαίο ότι ενώ βγήκαν reports που αβαντάρανε τρελά την μετοχή του ΤΙΤΑΝΑ, βλέπε CITIGROUP με τιμή στόχο τα 70€, η μετοχή του ΤΙΤΑΝΑ έφτασε στα 46,72€ από υψηλό που είχε κάνει στα 59€.
Ο λόγος αυτής της τεράστιας πτώσης είναι ότι πλέον το επιτόκιο για δάνειο 30 ετών σταθερό στην αμερικάνικη αγορά στεγαστικής πίστης είναι στο 7,28%.
Πολύ υψηλό.
Από εδώ και κάτω όμως, η μετοχή του ΤΙΤΑΝΑ αξίζει πλέον πάρα πολύ τα λεφτά της.
Άλλο 59€, άλλο 51€, άλλο 46,72€ και κάτω …
Όμως, επειδή αυτή την στιγμή κανείς από την εγχώρια αγορά δεν πιστεύει στις ελληνικές τράπεζες, ο The Value Investor επαναδιατυπώνει την άποψή του ότι ο μεγάκυκλος ανόδου των ελληνικών τραπεζών δεν έχει κλείσει και κατά την ταπεινή του άποψη αυτή την στιγμή την καλύτερη σχέση ρίσκου προς απόδοση την έχει η μετοχή της τράπεζας Πειραιώς.
Φυσικά είμαστε μέσα σε έναν κυκεώνα αρνητικών δεδομένων. Χρειάζεται λοιπόν τεράστια προσοχή.
Ο The Value Investor σας εύχεται υγεία, τύχη και καλά κέρδη.
Ο The Value Investor υπογράφεται από τον Τίμο Μελισσάρη (MSc INTERNATIONAL ACCOUNTING AND FINANCE LSE), ειδικό συνεργάτη του www.mononews.gr
ΠΑΡΑΤΗΡΗΣΗ
-Ο αρθρογράφος διαθέτει μετοχές της τράπεζας ΠΕΙΡΑΙΩΣ. Δεν είναι αντικειμενικός. Δεν προτρέπει κανέναν. Απόψεις μοιράζεται.
-Το παρόν άρθρο εκφράζει προσωπικές απόψεις. Ο συγγραφέας δεν αμείβεται από κανέναν για την συγγραφή του παρόντος άρθρου και δεν έχει καμία σχέση με τις εταιρείες του άρθρου.
-Το παρόν δεν αποτελεί σύσταση επενδυτικής στρατηγικής αναφορικά με χρηματοπιστωτικά μέσα ή εκδότες χρηματοπιστωτικών μέσων και δεν περιέχει την οποιαδήποτε γνώμη σχετικά με την παρούσα ή μελλοντική αξία χρηματοπιστωτικών μέσων. Οι πληροφορίες και οι απόψεις στο συγκεκριμένο έγγραφο είναι για ενημέρωση του αναγνώστη και μόνο.
-Στο παρόν έγγραφο υπάρχουν πληροφορίες και εκτιμήσεις οι οποίες ενδεχομένως να αναθεωρηθούν σημαντικά μετά την κυκλοφορία του συγκεκριμένου εγγράφου είτε λόγω αναθεώρησης των οικονομικών μεγεθών από τις αρμόδιες αρχές, είτε επειδή οι εκτιμήσεις αναθεωρούνται με βάση νέες εξελίξεις και τάσεις στις οικονομίες και στις αγορές.
-Στο παρόν έγγραφο ενδεχομένως να γίνεται αναφορά σε συγκεκριμένα χρηματοοικονομικά στοιχεία τα οποία μπορεί να μην είναι συμβατά με τον επενδυτικό ορίζοντα και το προφίλ συγκεκριμένων επενδυτών.
-Η επένδυση σε ορισμένα χρηματοοικονομικά στοιχεία μπορεί να ενέχει σημαντικούς κινδύνους και κόστος ευκαιρίας.
-Οι αναγνώστες του συγκεκριμένου εγγράφου είναι αποκλειστικά υπεύθυνοι στο να επιβεβαιώνουν την εγκυρότητα των παρεχόμενων πληροφοριών καθώς επίσης και να ενημερώνονται για τυχόν αναθεωρήσεις οικονομικών μεγεθών και εκτιμήσεων που λαμβάνουν χώρα