








ΣΧΕΤΙΚΑ ΑΡΘΡΑ

Λιγότερο άμεση είναι η σύνδεση μεταξύ τραπεζών και κρατικού χρέους στη Ευρώπη, σε σχέση με την περίοδο της κρίσης χρέους, επισημαίνει στην τελευταία της έκθεση, η Morningstar DBRS, ενώ, όσον αφορά την Ελλάδα, το στοιχείο που ξεχωρίζει είναι η διάρκεια των χαρτοφυλακίων κρατικών τίτλων των τραπεζών.
Ο οίκος αξιολόγησης εξετάζει κατά πόσο έχει ουσιαστικά διαρραγεί ο λεγόμενος «φαύλος κύκλος» μεταξύ κρατικού και τραπεζικού κινδύνου και καταλήγει στο συμπέρασμα ότι, περισσότερο από το να έχει εκλείψει, έχει μετασχηματιστεί.
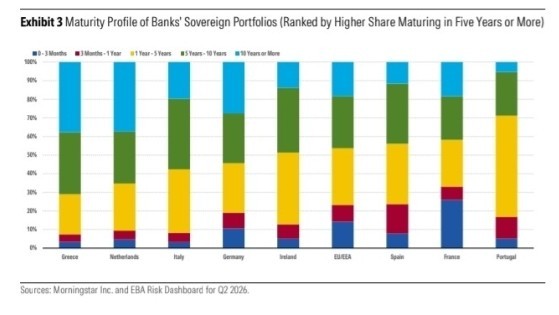
Τονίζει ότι οι ελληνικές τράπεζες εμφανίζουν το υψηλότερο ποσοστό κρατικών ομολόγων (71%) με λήξη άνω των πέντε ετών μεταξύ των μεγάλων ευρωπαϊκών τραπεζικών συστημάτων, κάτι που σημαίνει ότι σε ένα περιβάλλον περαιτέρω ανόδου των αποδόσεων των ομολόγων, η ευαισθησία στις μεταβολές των επιτοκίων είναι μεγαλύτερη.
Σε κάθε περίπτωση, η DBRS επισημαίνει ότι η μετάδοση του κρατικού κινδύνου στις τράπεζες είναι σήμερα σαφώς πιο περιορισμένη συγκριτικά με προηγούμενες κρίσεις.
Οι ευρωπαϊκές τράπεζες έχουν μικρότερη συγκέντρωση στα ομόλογα της χώρας τους, τα εποπτικά πλαίσια είναι ισχυρότερα και οι ισολογισμοί πιο ανθεκτικοί.
Την ίδια στιγμή, η υψηλή συμμετοχή τίτλων που αποτιμώνται στο αποσβεσμένο κόστος, λειτουργεί ως ασφάλεια απέναντι στις βραχυπρόθεσμες διακυμάνσεις των αγορών.
Τα κρατικά ομόλογα των ευρωπαϊκών τραπεζών αυξήθηκαν στα 4,54 τρισ. ευρώ τον Ιούνιο του 2026
Σύμφωνα με την DBRS, τα χαρτοφυλάκια κρατικών τίτλων των ευρωπαϊκών τραπεζών αυξήθηκαν κατά 44% στα 4,54 τρισ. ευρώ τον Ιούνιο του 2026, από 3,14 τρισ. ευρώ στο τέλος του 2022.
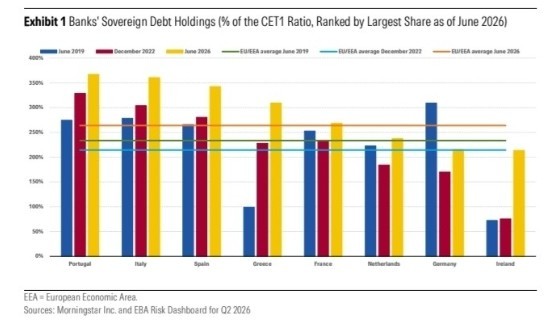
Το ποσοστό του συνολικού ενεργητικού έχει αυξηθεί στο 14,7% από 11,6%, ενώ η συνολική έκθεση αντιστοιχεί σήμερα στο 264% των κεφαλαίων CET1, από 214% το 2022.
Μάλιστα, οι δύο δείκτες βρίσκονται στα υψηλότερα επίπεδα από το 2019.
Η Ελλάδα βρίσκεται αρκετά ψηλά στην κατάταξη της έκθεσης σε κρατικά ομόλογα ως ποσοστό των κεφαλαίων CET1.
Όπως σημειώνει η Morningstar DBRS αυτό οφείλεται σε τρεις βασικούς παράγοντες: την ανάγκη διατήρησης υψηλής ποιότητας ρευστών στοιχείων ενεργητικού μετά τη μείωση των αποθεματικών στις κεντρικές τράπεζες, τις υψηλότερες αποδόσεις των ομολόγων που ενίσχυσαν τα έσοδα από τόκους και την ευνοϊκή εποπτική διαχείρηση του κρατικού χρέους.
Ωστόσο, παρότι οι ελληνικές τράπεζες βρίσκονται πάνω από τον ευρωπαϊκό μέσο όρο, βρίσκονται χαμηλότερα από την Πορτογαλία, την Ιταλία και την Ισπανία, οι οποίες εμφανίζουν τις μεγαλύτερες σχετικές εκθέσεις.
Στα θετικά η λιγότερη εξάρτηση από το εγχώριο δημόσιο
Το πιο σημαντικό είναι ότι η σύνδεση των τραπεζών με το χρέος της ίδιας τους της χώρας έχει μειωθεί σε μεγάλο βαθμό.
Το ποσοστό εγχώριων κρατικών ομολόγων στο συνολικό χαρτοφυλάκιο κρατικού χρέους (το λεγόμενο home bias), μειώθηκε στην ΕΕ και στον ΕΟΧ στο 43% τον Ιούνιο του 2026, από 53% το 2021.
Αντιθέτως, οι τοποθετήσεις σε κρατικά ομόλογα άλλων χωρών της ΕΕ και του ΕΟΧ έχουν αυξηθεί σε 33%, ένα ιστορικό υψηλό.
Η DBRS εκτιμά ότι η μεγαλύτερη γεωγραφική διαφοροποίηση αποτελεί ένα από τους βασικούς λόγους για τους οποίους ο παραδοσιακός φαύλος κύκλος κράτους και τραπεζών είναι σήμερα ασθενέστερος.
Κατά την έκθεση, στην περίπτωση της Ελλάδας, το home bias έχει αποκλιμακωθεί αρκετά σε σχέση με τα επίπεδα του 2019, εντούτοις παραμένει σε υψηλότερα επίπεδα από άλλες ισχυρές ευρωπαϊκές αγορές.
Πού μετατοπίζεται ο κίνδυνος
Ο κίνδυνος, τονίζει η DBRS, δεν αφορά πλέον τόσο την πιθανότητα ζημιών από την πιστοληπτική επιδείνωση ενός κράτους, όσο την αποτίμηση των ομολόγων και την ευαισθησία τους στις μεταβολές των επιτοκίων.
Σε ΕΕ και ΕΟΧ, το 46% των κρατικών ομολόγων που έχουν οι τράπεζες λήγει μετά από περισσότερα από πέντε χρόνια (42% το 2019).
Στην κορυφή βρίσκεται η Ελλάδα με 71%, γεγονός που αυξάνει τη διάρκεια και κατ’ επέκταση την ευαισθησία των χαρτοφυλακίων στις μεταβολές των αποδόσεων.
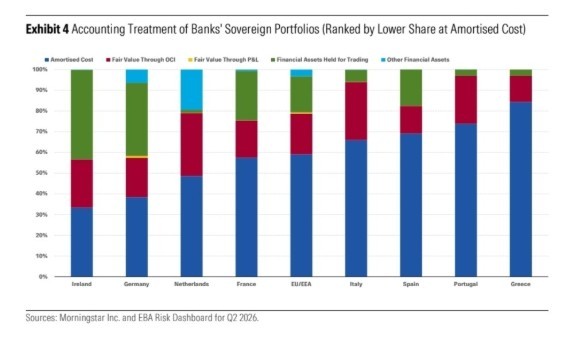
Εντούτοις, το λογιστικό καθεστώς περιορίζει σημαντικά τις άμεσες επιπτώσεις.
Σχεδόν το 59% των κρατικών ομολόγων των ευρωπαϊκών τραπεζών αποτιμάται στο αποσβεσμένο κόστος, έναντι 41% το 2019, με τις διακυμάνσεις στις τιμές να μην περνούν άμεσα στα αποτελέσματα ή στα ίδια κεφάλαια.
Πάντως, το 40% περίπου του συνολικού χαρτοφυλακίου, εξακολουθεί να επηρεάζεται από την αποτίμηση στην αγορά.
Πιο ανθεκτικός ο τραπεζικός κλάδος
Τέλος, η Morningstar DBRS υπογραμμίζει ότι παρά την αύξηση των αποδόσεων των ομολόγων και των κρατικών εκθέσεων, οι επιπτώσεις στις ευρωπαϊκές τράπεζες αναμένεται να διατηρηθούν διαχειρίσιμες.
Ο τραπεζικός κλάδος σήμερα είναι πιο ανθεκτικός από ότι στις προηγούμενες ευρωπαϊκές κρίσεις, με «όχημα» τους ισχυρότερους ισολογισμούς, την υψηλότερη κερδοφορία και τη μικρότερη εξάρτηση από το εγχώριο δημόσιο.
Διαβάστε επίσης:
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- VesselsValue: Πώς διαμορφώθηκαν οι τιμές στις αγοραπωλησίες πλοίων – Οι κινήσεις της εβδομάδας
- «Επανεκκίνηση» στην Jaguar: Λανσάρει το πρώτο πλήρως ηλεκτρικό όχημα αξίας 130.000 λιρών
- Κυψέλη: Στο δικαστήριο η προσφυγή κατοίκων για τις ζημιές από τη Γραμμή 4 του Μετρό – Αύριο η απόφαση για την προσωρινή διαταγή
- Πυρκαγιά σε αγροτοδασική έκταση στη Βοσκίνα Κυνουρίας



Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.