








ΣΧΕΤΙΚΑ ΑΡΘΡΑ


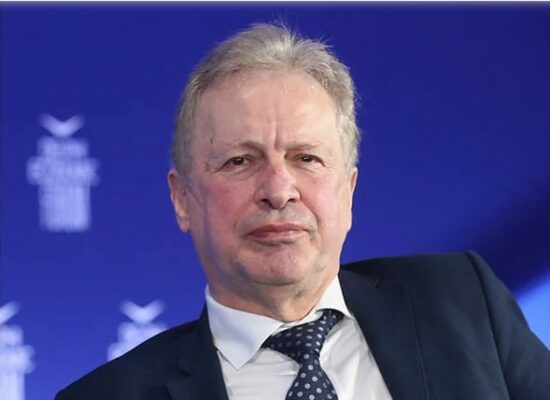
Mεγαλύτερη αστάθεια στις αγορές κρατικών ομολόγων αναμένει ο Διευθύνων Σύμβουλος της Τράπεζας Πειραιώς, Χρήστος Μεγάλου, ωστόσο εκτιμά ότι απομακρύνεται ο κίνδυνος να εξελιχθεί σε κρίση αντίστοιχη με εκείνη που συγκλόνισε την ευρωζώνη πριν από περίπου 15 χρόνια.
Μιλώντας στο Reuters, ο επικεφαλής της Πειραιώς, σχολίασε το sell off των κρατικών ομολόγων στην ευρωζώνη και τον κίνδυνο ενός νέου «φαύλου κύκλου» (doom loop) για τις τράπεζες.
Ο κ. Μεγάλου υπογράμμισε ότι οι ρυθμιστικές αρχές, οι φορείς χάραξης πολιτικής αλλά και οι ίδιες οι τράπεζες διαθέτουν πλέον «δοκιμασμένους στη μάχη» μηχανισμούς (battle-tested mechanisms), διασφαλίζοντας ότι είναι εξαιρετικά απίθανο να εμφανιστεί ξανά ένα παρόμοιο μέγα-πρόβλημα χρέους.
Όπως πρόσθεσε: «προφανώς, διενεργούμε συνεχώς ασκήσεις προσομοίωσης ακραίων καταστάσεων στο χαρτοφυλάκιό μας».
Για την Ελλάδα, τόνισε τη ριζική αλλαγή της ελληνικής οικονομίας σε σχέση με την περασμένη δεκαετία, αναφέροντας χαρακτηριστικά ότι η χώρα μας εξυπηρετεί πλέον τα χρέη της με μέσα επιτόκια σημαντικά χαμηλότερα από αυτά με τα οποία δανείζεται σήμερα η Βρετανία.
Πρόκειται για μια ουσιαστική ανατροπή σε σχέση με την εικόνα πριν από μία δεκαετία, όταν η χώρα προσπαθούσε να ανακάμψει από τη χρηματοπιστωτική κρίση.
Αναφερόμενος στη Γαλλία, η οποία βρίσκεται στο επίκεντρο των πιέσεων, ο κ. Μεγάλου καθησύχασε τους φόβους, δηλώνοντας ότι πρόκειται για μια πολύ μεγάλη οικονομία με πολλά εργαλεία αντίδρασης στη διάθεσή της.
Ο κίνδυνος ενός «doom loop»
Το Reuiters σημειώνει ότι η δεύτερη μεγαλύτερη οικονομία της ευρωζώνης βρίσκεται αντιμέτωπη με κόστος δανεισμού σε υψηλά 25ετίας, μεγάλο δημοσιονομικό έλλειμμα και κοινωνική αναταραχή, ενώ η αβεβαιότητα εντείνεται ενόψει των προεδρικών εκλογών του 2027.
Σύμφωνα με το δημοσίευμα, οι ανησυχίες για το κρατικό χρέος συνέβαλαν στην πτώση των ευρωπαϊκών τραπεζικών μετοχών κατά 10% τις τελευταίες έξι εβδομάδες, έπειτα από ένα παρατεταμένο ράλι που τις είχε οδηγήσει σε υψηλά 16ετίας.
Για τις τρεις μεγαλύτερες γαλλικές τράπεζες, οι απώλειες στο ίδιο διάστημα φτάνουν το 17%.
Στο επίκεντρο βρίσκεται ο λεγόμενος κύκλος «doom loop», δηλαδή η υποχώρηση της αξίας των κρατικών ομολόγων που επιβαρύνει τις τράπεζες που τα κατέχουν και, σε ακραίες περιπτώσεις, δημιουργεί ανάγκη κρατικής στήριξης, επιδεινώνοντας περαιτέρω τα δημόσια οικονομικά.
Οι τράπεζες παραμένουν εκτεθειμένες στη δημοσιονομική κατάσταση των χωρών τους.
Εντούτοις, τα ισχυρότερα κεφαλαιακά αποθέματα, η αυστηρότερη εποπτεία και τα εργαλεία παρέμβασης της Ευρωπαϊκής Κεντρικής Τράπεζας (ΕΚΤ) ενισχύουν την αντοχή τους.
Η ανάλυση του Reuters, με βάση στοιχεία της Ευρωπαϊκής Αρχής Τραπεζών, δείχνει ότι οι καθαρές τοποθετήσεις των τραπεζών της ευρωζώνης σε κρατικά ομόλογα έχουν διπλασιαστεί από την περίοδο της κρίσης, φθάνοντας τα 4,3 τρισ. ευρώ στο τέλος Ιουνίου.
Τα κεφαλαιακά τους αποθέματα, όμως, έχουν αυξηθεί ακόμη περισσότερο.
Επομένως, η αναλογία των κρατικών τίτλων προς τα κεφάλαια που διατηρούν για την κάλυψη πιθανών ζημιών έχει υποχωρήσει κάτω από το 2,5, έναντι 2,7 το 2013.
Ταυτόχρονα, η συγκέντρωση σε ομόλογα της χώρας προέλευσης έχει περιοριστεί: οι εγχώριοι κρατικοί τίτλοι αντιστοιχούσαν στο 41% των συνολικών κρατικών ομολόγων στα μέσα του 2026, από περισσότερο από 50% το 2013.
Οι τράπεζες έχουν επίσης αυξήσει στο 60% το ποσοστό των ομολόγων που αποτιμούν στο κόστος, περιορίζοντας την άμεση λογιστική επίπτωση από την πτώση των τιμών τους, εφόσον δεν υποχρεωθούν να τα πουλήσουν.
«Οι τράπεζες δεν είναι απρόσβλητες»
«Οι τράπεζες ξεκινούν από καλύτερη αφετηρία, αλλά δεν είναι απρόσβλητες», επισημαίνει στο Reuters ο αναλυτής της Moody’s Ratings, Σάιμον Έινσγουορθ (Simon Ainsworth).
Παρά τις ισχυρότερες άμυνες, η άνοδος των αποδόσεων των κρατικών ομολόγων μπορεί να επιβαρύνει άμεσα τη χρηματοδότηση των τραπεζών, καθώς αυτές δανείζονται με επιπλέον κόστος έναντι των αντίστοιχων κρατικών επιτοκίων.
Η πίεση έχει ιδιαίτερη σημασία για τις γαλλικές τράπεζες, οι οποίες αποτελούν τους μεγαλύτερους εκδότες χρέους στη χονδρική αγορά της ΕΕ.
Μια παρατεταμένη άνοδος των αποδόσεων θα αύξανε το κόστος σε κάθε αναχρηματοδότησή τους, ενώ καθοριστική παραμένει και η εμπιστοσύνη των επενδυτών.
Εάν οι πιέσεις διαρκέσουν, οι μη πραγματοποιηθείσες ζημιές στα χαρτοφυλάκια ομολόγων θα μπορούσαν να επηρεάσουν την αντίληψη της αγοράς για τον τραπεζικό κίνδυνο, ανεξάρτητα από τη λογιστική τους αντιμετώπιση, σύμφωνα με την αναλύτρια της Morningstar DBRS, Μαρία Ρίβας (María Rivas).
Διαβάστε επίσης:
Δημόσιο χρέος: Στα 358,6 δισ. ευρώ το β΄ τρίμηνο – Μειώθηκε κατά 10 δισ.
ΓΕΚ ΤΕΡΝΑ: Σε χαμηλό εξαμήνου, τι γίνεται με το ευρωομόλογο
Alpha Bank – Πειραιώς: Γιατί καθυστερεί να αξιοποιηθεί το κουφάρι του Βωβού στον Βοτανικό
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- Τουρκία: «Λουκέτο» σε τρεις χρηματιστηριακές που συνδέονται με την κρίση στα επενδυτικά funds
- DBRS: Πρωταθλήτριες Ευρώπης οι ελληνικές τράπεζες στην πιστωτική επέκταση – Εκρηκτική αύξηση 36% στα μερίσματα
- Lamda: Το Qube άνοιξε short θέση!
- Σοφία Ζαχαράκη: Ακούμε τα πραγματικά αιτήματα των μαθητών – Η κατάληψη δεν είναι λύση




Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.