






ΣΧΕΤΙΚΑ ΑΡΘΡΑ

ΔΝΤ: Προβλέπει ταχεία μείωση του δημόσιου χρέους της Ελλάδας στο 128,7% του ΑΕΠ το 2027 και στο 111,1% το 2031


Η πορεία της ελληνικής οικονομίας επιδεικνύει σταθερότητα αλλά και προκλήσεις μεσοπρόθεσμα, σύμφωνα με τον Γενικό Διευθυντή του ΙΟΒΕ, Καθηγητή Νίκο Βέττα, ο οποίος παρουσίασε σήμερα 15 Οκτωβρίου, τα κύρια σημεία της τριμηνιαίας έκθεσης του ιδρύματος για την Ελληνική Οικονομία.
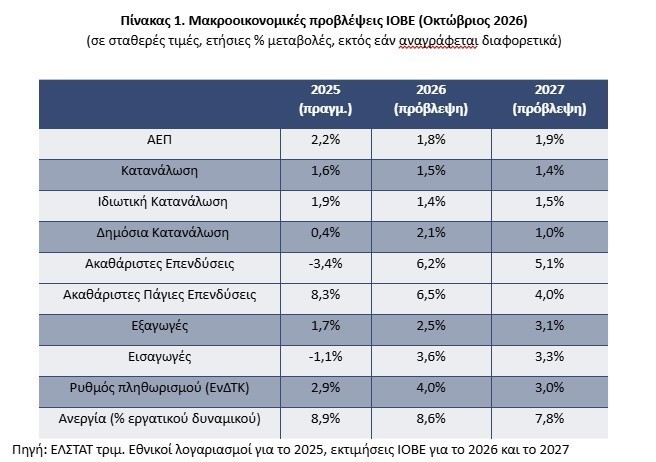
Για το 2026, το ΙΟΒΕ διατηρεί την εκτίμησή του για ανάπτυξη +1,8%, ενώ για το 2027 την αναθεωρεί οριακά προς τα κάτω στο +1,9% (από +2,0%).
Κινητήριος μοχλός παραμένει η ιδιωτική κατανάλωση, με ηπιότερο ρυθμό από το 2025, καθώς η άνοδος του πραγματικού διαθέσιμου εισοδήματος περιορίζεται από το ενεργειακό κόστος και τον επίμονο πληθωρισμό.
Οι επενδύσεις διατηρούν ανοδική πορεία, ισχυρότερη το 2026, χάρη στο ΤΑΑ (τελική φάση), την εύρωστη πιστωτική επέκταση, τις εισροές ΑΞΕ και το ενισχυμένο ΠΔΕ.
Το 2027 οι επενδύσεις επιβραδύνονται, καθώς, παρά τη γενναία αναθεώρησή του, το εθνικό σκέλος του ΠΔΕ θα αντισταθμίσει μόνο εν μέρει τη λήξη του ΤΑΑ.
Στις θετικές τάσεις η μεγέθυνση του ΑΕΠ
Όπως ανέφερε χαρακτηριστικά ο κ. Βέττας, στις θετικές τάσεις ξεχωρίζουν η μεγέθυνση του ΑΕΠ ταχύτερα από τον μέσο όρο στην Ευρωζώνη, η βελτίωση στην αγορά εργασίας, η δημοσιονομική συνέπεια, η ανθεκτικότητα της κατανάλωσης και του τουρισμού.
Παραμένει ωστόσο επίκαιρη, όπως είπε, η αντιμετώπιση δομικών αδυναμιών, όπως ο υψηλότερος πληθωρισμός σε σχέση με την Ευρωζώνη, η διάρθρωση των επενδύσεων, το εξωτερικό έλλειμμα και η χαμηλή παραγωγικότητα.
Ταυτόχρονα, τόνισε ότι είναι απαραίτητη η συστηματική αντιμετώπιση της κληρονομιάς της κρίσης σε θέματα όπως το επενδυτικό κενό, οι δυσμενείς δημογραφικές τάσεις και ο υψηλός όγκος μη εξυπηρετούμενου χρέους συνολικά στην οικονομία.
Για την Ελλάδα, σύμφωνα με τον κ. Βέττα, προτεραιότητα έχει η ενίσχυση της επενδυτικής βάσης και της παραγωγικότητας, μέσα από μεταρρυθμίσεις με μακροχρόνιο πρόσημο και στόχο τη σταδιακή διασύνδεση της οικονομίας με παραγωγή υψηλότερης αξίας.
Ο κ. Βέττας επεσήμανε ακόμη ότι:
Στο διεθνές περιβάλλον, πέρα από τις συνεχιζόμενες πολεμικές επιχειρήσεις σε Ουκρανία και Μέση Ανατολή, η οικονομική αβεβαιότητα σχετίζεται αμφίπλευρα με πολιτικές εξελίξεις σε ΕΕ και ΗΠΑ.
Σε αυτό το πλαίσιο ξεχωρίζουν τρεις προκλήσεις: το αυξανόμενο και ευμετάβλητο κόστος ενέργειας, το υψηλότερο κόστος χρηματοδότησης, καθώς και η δημοσιονομική στενότητα σε μεγάλες ανεπτυγμένες οικονομίες.
Κρίσιμη είναι η επιλογή των μέτρων που προκρίνονται για την στήριξη των νοικοκυριών έναντι του πληθωρισμού. Το εργαλείο των άμεσων και στοχευμένων μεταβιβάσεων είναι συχνά αποτελεσματικότερο από επιδοτήσεις στην τελική τιμή, η οποία υποβαθμίζει τον μηχανισμό των τιμών. Είναι συνεπώς κομβικός ο συντονισμός των σχετικών πολιτικών σε ευρωπαϊκό και εθνικό επίπεδο.
Γενικότερα, τόνισε ότι οι εξελίξεις στην Ευρωπαϊκή Ένωση είναι υψηλής σημασίας.
Η ανάγκη ενίσχυσης της ανταγωνιστικότητας, με διατήρηση της κοινωνικής συνοχής έχει ήδη αναδειχθεί από την έκθεση Draghi (2024).
Στην πράξη όμως, υπογράμμισε, υπάρχουν κρίσιμα προβλήματα υστέρησης, τόσο στην ενίσχυση του ανθρώπινου και του φυσικού κεφαλαίου, όσο και στη διαμόρφωση ενός πλαισίου πολιτικών πώς να ενισχύσουν την ΕΕ. Η διαμόρφωση του νέου προϋπολογισμού της ΕΕ και του πολυετούς χρηματοδοτικού πλαισίου 2028-34, αποτελεί κρίσιμο ζήτημα.
Κατά την παρουσίαση της Έκθεσης, ο Πρόεδρος του Δ.Σ. του ΙΟΒΕ, Γιάννης Ρέτσος, επεσήμανε ότι η δημοσιονομική σταθερότητα αποτελεί προτεραιότητα και προϋπόθεση για τη συνέχιση της ανάκαμψης της επενδυτικής εμπιστοσύνης, τόσο στην Ελλάδα όσο και στην Ευρώπη.
Τα βασικά σημεία της Έκθεσης
-Η παγκόσμια οικονομία παρουσιάζει ανθεκτικότητα εν μέσω γεωπολιτικών συγκρούσεων, καθώς συνέχισε να μεγεθύνεται το β΄ τρίμηνο του 2026, αλλά με πιο συγκρατημένο ρυθμό. Οι οικονομίες των χωρών του ΟΟΣΑ αναπτύχθηκαν με ετήσιο ρυθμό 1,8% το β΄ τρίμηνο.
Oι συνεχιζόμενες διαταραχές στην παραγωγή και τον εφοδιασμό ενέργειας οδήγησαν σε εκ νέου άνοδο των τιμών ενέργειας και επιτάχυνση του πληθωρισμού (4,3% τον Αύγουστο στις χώρες του ΟΟΣΑ). Στο βασικό σενάριο της έκθεσης Οκτωβρίου του ΔΝΤ, η παγκόσμια οικονομία εκτιμάται ότι θα αναπτυχθεί κατά 3,1% το 2026 και 3,4% το 2027.
Οι κεντρικές τράπεζες των κυριότερων οικονομιών στρέφονται προς σφιχτότερη νομισματική πολιτική, με την ΕΚΤ, τη Fed και την Τράπεζα της Ιαπωνίας να έχουν ήδη προβεί σε σταδιακή αύξηση των επιτοκίων.
-Η οικονομία της Ευρωζώνης κατέγραψε ετήσια μεγέθυνση της τάξεως του +1,2% το δεύτερο τρίμηνο του 2026, από +0,6% στο πρώτο. Βάσει των πλέον πρόσφατων εκτιμήσεων της ΕΚΤ (Σεπτέμβριος 2026), η οικονομία της Ευρωζώνης αναμένεται να αναπτυχθεί με ρυθμό +0,9% το 2026 και +1,4% το 2027.
Ο πληθωρισμός στην Ευρωζώνη αναμένεται να ανέλθει στο +3,0% το 2026 και να υποχωρήσει στο +2,5% το 2027.
Στο πλαίσιο αυτό, η ΕΚΤ αύξησε για δεύτερη φορά τα βασικά επιτόκια κατά 25 μ.β. τον Σεπτέμβριο, με τις αγορές να θεωρούν πιθανή μια περαιτέρω μικρή αύξηση των βασικών επιτοκίων προς τα τέλη του 2026.
Η παρατεταμένη ένταση στη Μέση Ανατολή και την Ουκρανία, η πληθωριστική πίεση από τις διεθνείς τιμές ενέργειας, τα υψηλά δημοσιονομικά ελλείμματα και ο κίνδυνος πολιτικής αστάθειας σε χώρες του πυρήνα της Ευρωζώνης, εγείρουν προκλήσεις για τη δυναμική της Ευρωπαϊκής οικονομίας.
-Οριακή επιβράδυνση του ρυθμού μεγέθυνσης του ελληνικού ΑΕΠ στο +1,9% (y-o-y) το β’ τρίμηνο του 2026, έναντι +2,0% το προηγούμενο τρίμηνο, με ανάκαμψη της ιδιωτικής κατανάλωσης (+1,7%).
Ειδικό πλαίσιο ανάλυσης αναδεικνύει τις συνιστώσες ανθεκτικότητας της κατανάλωσης των νοικοκυριών στην Ελλάδα. Η δυναμική των παγίων επενδύσεων παρουσίασε επιβράδυνση παραμένοντας, ωστόσο, θετική (+6,1%), ενώ οι συνολικές επενδύσεις επιταχύνθηκαν (+9,6%), παρά τη νέα μείωση των αποθεμάτων.
Στο επιδεινωμένο εξωτερικό ισοζύγιο, οι εξαγωγές επιβραδύνθηκαν (+2,2% y-o-y), ενώ οι εισαγωγές αυξήθηκαν (+3,7% +2,0%), διευρύνοντας το έλλειμμα κατά €404 εκατ. ετησίως. Ειδικό πλαίσιο ανάλυσης παρουσιάζει το βαθμό έντασης και τα περιθώρια εμβάθυνσης του διμερούς εμπορίου αγαθών μεταξύ Ελλάδας και ΕΕ27.
-Για το 2026, το ΙΟΒΕ διατηρεί την εκτίμησή του για ανάπτυξη +1,8%, ενώ για το 2027 την αναθεωρεί οριακά προς τα κάτω στο +1,9% (από +2,0%). Κινητήριος μοχλός παραμένει η ιδιωτική κατανάλωση, με ηπιότερο ρυθμό από το 2025, καθώς η άνοδος του πραγματικού διαθέσιμου εισοδήματος περιορίζεται από το ενεργειακό κόστος και τον επίμονο πληθωρισμό.
Οι επενδύσεις διατηρούν ανοδική πορεία, ισχυρότερη το 2026, χάρη στο ΤΑΑ (τελική φάση), την εύρωστη πιστωτική επέκταση, τις εισροές ΑΞΕ και το ενισχυμένο ΠΔΕ.
Το 2027 οι επενδύσεις επιβραδύνονται, καθώς, παρά τη γενναία αναθεώρησή του, το εθνικό σκέλος του ΠΔΕ θα αντισταθμίσει μόνο εν μέρει τη λήξη του ΤΑΑ.
Η συμβολή του εξωτερικού τομέα θα παραμείνει αρνητική το 2026, καθώς οι εισαγωγές, λόγω των επενδύσεων υψηλής εισαγωγικής έντασης, αυξάνονται ταχύτερα από τις εξαγωγές, ενώ οι διαταραχές στο διεθνές εμπόριο επιβαρύνουν τις ροές.
Μεταξύ των καθοδικών κινδύνων συγκαταλέγονται η κλιμάκωση των διεθνών εντάσεων, η δημοσιονομική και πολιτική αστάθεια στην Ευρώπη, ο συστηματικά υψηλότερος πληθωρισμός σε σχέση με την Ευρωζώνη, η ενδεχόμενη επιβράδυνση των μεταρρυθμίσεων στην προεκλογική περίοδο ή καθυστερήσεις στην απορρόφηση των πόρων του ΤΑΑ και του ΠΔΕ.
-Η εκτέλεση του προϋπολογισμού σε ταμειακή βάση κινήθηκε καλύτερα από τον στόχο για το πρώτο οκτάμηνο του 2026 αλλά η υπεραπόδοση οφείλεται εν μέρει σε ετεροχρονισμούς πληρωμών και εισπράξεων.
Καταγράφηκε ετήσια αύξηση στα δημόσια έσοδα (+6,0%) αλλά μεγαλύτερη αύξηση στις δαπάνες (+11,5%). Σε ταμειακή βάση, την περίοδο Ιαν.-Αυγούστου 2026, ο Κρατικός Προϋπολογισμός κατέγραψε έλλειμμα 0,2% του ΑΕΠ (€475 εκατ.) και πρωτογενές πλεόνασμα ύψους 2,5% του ΑΕΠ (€6,5 δισεκ.).
Οι στόχοι στο προσχέδιο του κρατικού προϋπολογισμού 2027 είναι πρωτογενές πλεόνασμα 3,6% το 2026 και 3,3% το 2027, ενώ το χρέος ως ποσοστό του ΑΕΠ αναμένεται να μειωθεί σε 136,7% του ΑΕΠ το 2026 και σε 128,8% το 2027.
-Στο β’ τρίμηνο του 2026 το ποσοστό ανεργίας υποχώρησε στο 7,9% από 8,6%, κοντά σε ιστορικά χαμηλά επίπεδα, ενώ το ποσοστό απασχόλησης (άτομα 15-74 ετών) αυξήθηκε στο 57,1% από 56,4% ένα έτος νωρίτερα και το ποσοστό ανεργίας.
Στις θετικές τάσεις, η απόκλιση του ποσοστού απασχόλησης από την Ευρωζώνη (ΕΖ21) περιορίστηκε στις 5,5 ποσοστιαίες μονάδες από 6,0 ένα έτος νωρίτερα, κυρίως λόγω της μείωσης της ανεργίας, αλλά και της αύξησης συμμετοχής στην εργασία.
Οι Επαγγελματικές, Επιστημονικές και Τεχνικές Δραστηριότητες, το Εμπόριο και οι Υπηρεσίες Καταλύματος και Εστίασης είχαν τη μεγαλύτερη συμβολή στην αύξηση της απασχόλησης.
Η απασχόληση αναμένεται να ενισχυθεί ηπιότερα το 2026 και το 2027, λόγω της ανοδικής τάσης σε κατανάλωση, επενδύσεις, εξαγωγές και σε επιμέρους τομείς της βιομηχανίας και των υπηρεσιών.
Το ποσοστό ανεργίας, σύμφωνα με τις εκτιμήσεις του ΙΟΒΕ, αναμένεται να διαμορφωθεί στην περιοχή του 8,6% το 2026 και 7,8% το 2027.
-Ο ρυθμός μεταβολής του εγχώριου ΔΤΚ διαμορφώθηκε στο 4% το α’ 9μηνο του 2026 (3,8% για τον ΕνΔΤΚ), από άνοδο 2,5% (2,9% για τον ΕνΔΤΚ) το 2025. Σημαντική ενίσχυση τιμών παρατηρήθηκε πέρα από τα ενεργειακά αγαθά, σε υπηρεσίες, όπως η στέγαση, η εστίαση, ο τουρισμός και οι μεταφορές.
Σχετικά με την εξέλιξη του πληθωρισμού, το ΙΟΒΕ εκτιμά ότι οι τιμές θα κινηθούν σε εντονότερα ανοδική τροχιά, με ρυθμό πληθωρισμού στην περιοχή του 4% το 2026, κυρίως λόγω της ενίσχυσης της τιμής των ενεργειακών αγαθών, καθώς και των δευτερογενών επιδράσεων τους στις αλυσίδες παραγωγής, λόγω των συνεχιζόμενων αναταραχών στην Μέση Ανατολή.
Επίσης, αναμένεται υποχώρηση του πληθωρισμού το 2027 στην περιοχή του 3%, με σταδιακή αποκλιμάκωση τιμών από το β’ τρίμηνο του επόμενου έτους. Ωστόσο, η αβεβαιότητα γύρω από την εξέλιξη των τιμών είναι ιδιαίτερα έντονη, με μία ενδεχόμενη ανάφλεξη των πολεμικών συγκρούσεων να αναμένεται να ασκήσει περαιτέρω θετικές πιέσεις στις τιμές.
-Στο τραπεζικό σύστημα, μεταξύ των θετικών τάσεων στο πρώτο οκτάμηνο του 2026, καταγράφηκε σημαντική αύξηση των ιδιωτικών καταθέσεων, συνεχίστηκε η πιστωτική επέκταση προς τον ιδιωτικό τομέα, ενώ, παρά τη διεθνή άνοδο του κόστους χρήματος, διατηρήθηκε σχετικά σταθερό το διαφορικό κόστος νέου δανεισμού με άλλες χώρες της ΕΖ.
Μεταξύ των προκλήσεων στο χρηματοπιστωτικό σύστημα, το κόστος νέας χρηματοδότησης κινήθηκε ανοδικά το τρίτο τρίμηνο του έτους, λόγω της διεθνούς συγκυρίας, ενώ το ποσοστό των κόκκινων δανείων εκτός τραπεζικών ισολογισμών παραμένει υψηλό, όπως και το μερίδιο αναβαλλόμενης φορολογίας στα ίδια κεφάλαια των τραπεζών.
Ειδικό πλαίσιο ανάλυσης παρουσιάζει τις πρόσφατες θετικές τάσεις στην ελληνική κεφαλαιαγορά εν μέσω αναβάθμισης της αγοράς σε ανεπτυγμένη από διεθνείς δείκτες.
Δείτε εδώ την παρουσίαση την τριμηνιαία Έκθεση για την Ελληνική Οικονομία (τεύχος 3ο/2026) του ΙΟΒΕ
Δείτε εδώ την παρουσίαση της τριμηνιαίας Έκθεσης για την Ελληνική Οικονομία (τεύχος 3ο/2026) του ΙΟΒΕ
Διαβάστε επίσης:
Δακτύλιος: Ψηφιακά πλέον η έκδοση της ειδικής κάρτας – Ποιοι τη δικαιούνται και πώς γίνεται η αίτηση
ΗΠΑ: Η αύξηση στις λιανικές πωλήσεις είναι μεγαλύτερη των εκτιμήσεων – Κρίσιμος ο ρόλος της βενζίνης
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- Axios: Αποκαταστάθηκε πλήρως το Starlink στην Ουκρανία – Το Κίεβο χτύπησε ξανά ρωσικό διυλιστήριο
- ΕΦΕΤ: Ανάκληση πόσιμου τζελ αλόης – Κρίθηκε επιβλαβές για την υγεία
- Μέγαρα: Έφοδος αστυνομικών σε «αποθήκη» σπείρας με λεία στις 350.000 ευρώ από απάτες, κλοπές και ληστείες (Βίντεο)
- Στα 80 εκατ. ευρώ εκτιμάται το τίμημα για το 30% της Allianz


Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.