








ΣΧΕΤΙΚΑ ΑΡΘΡΑ


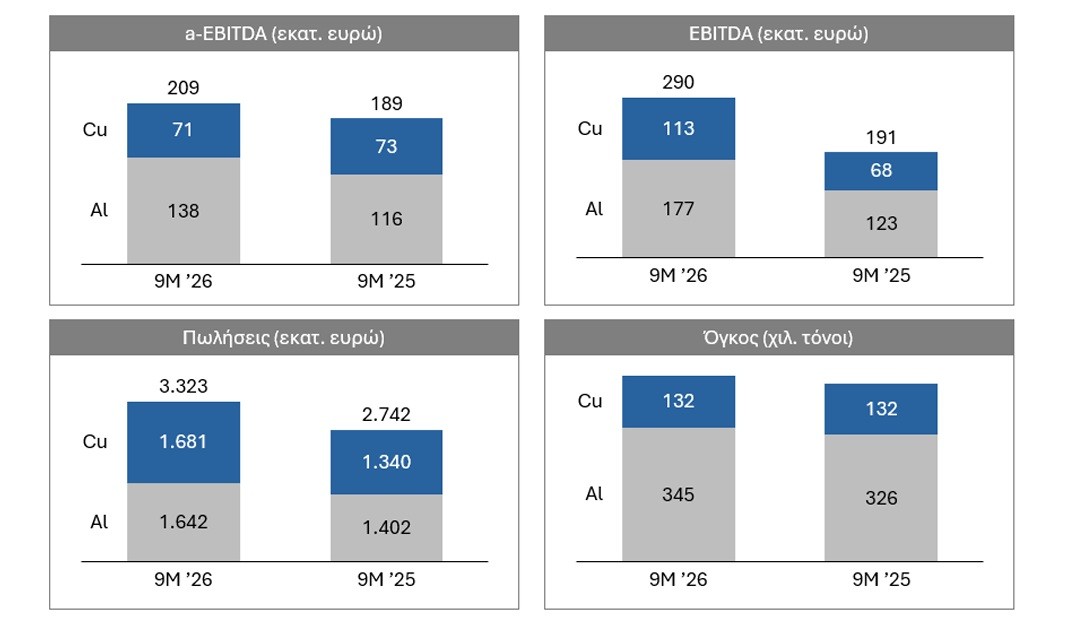
Στα 211,3 εκατ. ευρώ ανήλθαν τα κέρδη προ φόρων της ElvalHalcor το εννεάμηνο του 2026, αυξημένα κατά 82,4% από τα 115,8 εκατ. ευρώ της αντίστοιχης περιόδου του 2025. Η λειτουργική κερδοφορία ενισχύθηκε κατά 10,5%, με τα προσαρμοσμένα EBITDA να διαμορφώνονται σε 209,1 εκατ. ευρώ από 189,2 εκατ. ευρώ ένα χρόνο νωρίτερα.
Οι ελεύθερες ταμειακές ροές σχεδόν τετραπλασιάστηκαν, φτάνοντας τα 159 εκατ. ευρώ από 40 εκατ. ευρώ το περσινό εννεάμηνο. Ο καθαρός δανεισμός μειώθηκε κατά 110 εκατ. ευρώ σε σχέση με το τέλος του 2025, χωρίς να συνυπολογίζονται τα κεφάλαια που αντλήθηκαν από την αύξηση μετοχικού κεφαλαίου. Η μείωση προήλθε από τον περιορισμό των δανείων κατά 63 εκατ. ευρώ και την αύξηση των ταμειακών διαθεσίμων κατά 47 εκατ. ευρώ.
Στο αλουμίνιο, ο όγκος πωλήσεων αυξήθηκε κατά 5,9% σε ετήσια βάση, στους 345 χιλ. τόνους, χάρη στις ισχυρές επιδόσεις στους κλάδους των μεταφορών και της άκαμπτης συσκευασίας. Στον χαλκό, ο όγκος πωλήσεων παρέμεινε στους 132 χιλ. τόνους, καθώς η αυξημένη ζήτηση από τη βιομηχανία και την ενέργεια αντιστάθμισε την υποχώρηση της ζήτησης στη δόμηση και τις κατασκευές.
Σχολιάζοντας τα αποτελέσματα ο Νικόλαoς Καραμπατέας, Διευθύνων Σύμβουλος της ElvalHalcor, δήλωσε:
«Το πρώτο εννεάμηνο του 2026 ανέδειξε τη δυναμική της ElvalHalcor, με βελτιωμένη λειτουργική κερδοφορία και ισχυρές ταμειακές ροές. Οι επιδόσεις αυτές επιτεύχθηκαν σε ένα δύσκολο περιβάλλον: ο πόλεμος στον Κόλπο προκάλεσε αναταράξεις στις ενεργειακές αγορές, στις θαλάσσιες μεταφορές και στην προμήθεια πρώτων υλών, ο πληθωρισμός και τα επιτόκια αυξήθηκαν εκ νέου, ενώ η ζήτηση σε κλάδους της ευρωπαϊκής βιομηχανίας παρέμεινε υποτονική. Ανταποκριθήκαμε άμεσα και αποτελεσματικά, εξασφαλίζοντας εναλλακτικές πηγές προμήθειας πρώτων υλών και κατευθύνοντας τις πωλήσεις μας σε προϊόντα και αγορές όπου η ζήτηση ήταν ισχυρότερη.
Παρά την άνοδο των τιμών των μετάλλων σε ιστορικά υψηλά επίπεδα, η προσεκτική διαχείριση του κεφαλαίου κίνησης μάς επέτρεψε να μειώσουμε τον δανεισμό και να δημιουργήσουμε ισχυρές ταμειακές ροές. Η εύρωστη αυτή χρηματοοικονομική θέση, σε συνδυασμό με την επιτυχή ολοκλήρωση της αύξησης μετοχικού κεφαλαίου ύψους 250 εκατ. ευρώ, μας επιτρέπει να προχωρήσουμε με αυτοπεποίθηση στην επόμενη φάση ανάπτυξής μας.
Στον κλάδο του αλουμινίου, η νέα παραγωγική δυναμικότητα έλασης και η ενίσχυση της ανακύκλωσης θα βελτιώσουν περαιτέρω τη δυνατότητά μας να εξυπηρετούμε πελάτες σε αγορές με υψηλούς ρυθμούς ανάπτυξης. Στον κλάδο του χαλκού, οι επενδύσεις μας στην ανακύκλωση αποσκοπούν στην ενίσχυση της ασφάλειας εφοδιασμού σε πρώτες ύλες και της αποδοτικότητας, καθώς και στην αύξηση της συνεισφοράς μας στην κυκλική οικονομία. Με ισχυρές βιομηχανικές δυνατότητες, έμπειρο ανθρώπινο δυναμικό και υγιή χρηματοοικονομική θέση, είμαστε αισιόδοξοι και παραμένουμε προσηλωμένοι στην πειθαρχημένη υλοποίηση της στρατηγικής μας και στη δημιουργία μακροπρόθεσμης αξίας για όλα τα ενδιαφερόμενα μέρη μας.»
Επισκόπηση
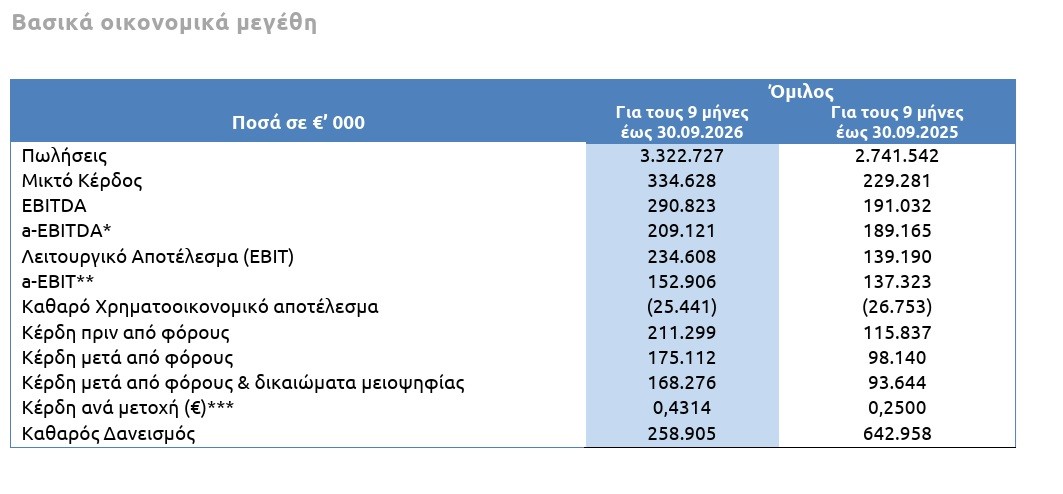
Κατά το πρώτο εννεάμηνο του 2026, ο κύκλος εργασιών του Ομίλου αυξήθηκε κατά 21,2% και ανήλθε σε 3.322,7 εκατ. ευρώ, έναντι 2.741,5 εκατ. ευρώ την αντίστοιχη περίοδο του προηγούμενου έτους, αντανακλώντας τόσο την αύξηση των όγκων πωλήσεων όσο και τις υψηλότερες τιμές των μετάλλων.
Οι όγκοι πωλήσεων του κλάδου αλουμινίου αυξήθηκαν κατά 5,9%, στους 345 χιλ. τόνους, με βασικούς μοχλούς ανάπτυξης την άκαμπτη συσκευασία και τη σημαντική αύξηση των εφαρμογών στον κλάδο των μεταφορών. Οι όγκοι πωλήσεων του κλάδου χαλκού παρέμειναν σταθεροί στους 132 χιλ. τόνους, με το προϊοντικό χαρτοφυλάκιο να μετατοπίζεται σταδιακά προς τους τομείς της ενέργειας, της βιομηχανίας και των εφαρμογών HVAC&R, παράλληλα με τη σταδιακή αποχώρηση από προϊόντα ορείχαλκου με χαμηλότερα περιθώρια κέρδους.
Ο πόλεμος στον Κόλπο αναδιαμόρφωσε τις αγορές ενέργειας και πρώτων υλών, ωστόσο, πέρα από την επίδρασή του στις τιμές του αλουμινίου, δεν είχε ουσιώδη αντίκτυπο στη λειτουργία του Ομίλου. Οι δασμοί 50% των ΗΠΑ βάσει του Section 232 τόσο στο αλουμίνιο όσο και στον χαλκό συνέχισαν να ανακατευθύνουν τις διεθνείς εμπορικές ροές, χωρίς να εκτοπίσουν τον Όμιλο από την αμερικανική αγορά. Ο Μηχανισμός Συνοριακής Προσαρμογής Άνθρακα (CBAM), ο οποίος εφαρμόζεται πλήρως από την 1η Ιανουαρίου, δεν είχε ουσιώδη επίδραση στις συνθήκες της αγοράς.
Οι διακυμάνσεις των τιμών των μετάλλων αποτέλεσαν τον σημαντικότερο παράγοντα που επηρέασε τα χρηματοοικονομικά αποτελέσματα της περιόδου. Η τιμή του χαλκού κατέγραψε σημαντική άνοδο, φθάνοντας τον Σεπτέμβριο σε ιστορικά υψηλά επίπεδα. Η εξέλιξη αυτή αποδίδεται στις ανακατατάξεις στις εμπορικές ροές απόρροια των δασμών των ΗΠΑ, οι οποίες περιόρισαν τα διαθέσιμα αποθέματα, καθώς και στις διαταραχές στην προσφορά από ορυχεία και την αυξημένη επενδυτική δραστηριότητα.
Πρόσθετη ώθηση στις τιμές έδωσαν και οι θετικές μακροπρόθεσμες προοπτικές της ζήτησης, που απορρέουν από την ενεργειακή μετάβαση, την ανάπτυξη των δικτύων ηλεκτρικής ενέργειας και τις επενδύσεις σε κέντρα δεδομένων. Η μέση τιμή του χαλκού κατά το πρώτο εννεάμηνο του 2026 διαμορφώθηκε σε 11.659 ευρώ ανά τόνο, έναντι 8.554 ευρώ την αντίστοιχη περίοδο του 2025.
Η τιμή του αλουμινίου ενισχύθηκε περαιτέρω τον Μάρτιο, καθώς οι διακοπές λειτουργίας χυτηρίων στην περιοχή του Κόλπου συνέβαλαν στην άνοδο των τιμών, σε μια περίοδο κατά την οποία τα αποθέματα στο LME βρίσκονταν ήδη σε χαμηλά επίπεδα. Η μέση τιμή του αλουμινίου διαμορφώθηκε σε 2.862 ευρώ ανά τόνο, έναντι 2.300 ευρώ. Η μέση τιμή του ψευδαργύρου ανήλθε σε 3.023 ευρώ ανά τόνο, έναντι 2.483 ευρώ.
Η λειτουργική κερδοφορία ενισχύθηκε, με το αναπροσαρμοσμένο EBITDA (a-EBITDA) να αυξάνεται κατά 10,5% και να διαμορφώνεται σε 209,1 εκατ. ευρώ, έναντι 189,2 εκατ. ευρώ την αντίστοιχη περίοδο του 2025. Η αύξηση των όγκων πωλήσεων και η βελτίωση του προϊοντικού μείγματος συνέβαλαν στη θετική αυτή εξέλιξη, αντισταθμίζοντας εν μέρει τις πληθωριστικές πιέσεις στο κόστος και τις ανταγωνιστικές πιέσεις στις τιμές συγκεκριμένων κατηγοριών προϊόντων. Και στους δύο κλάδους, η αυξανόμενη συμμετοχή προϊόντων υψηλότερης προστιθέμενης αξίας στο προϊοντικό χαρτοφυλάκιο αποτέλεσε σημαντικό παράγοντα στήριξης της κερδοφορίας.
Το λογιστικό αποτέλεσμα μετάλλου είχε σημαντικά μεγαλύτερη επίδραση, καθώς διαμορφώθηκε σε κέρδος 91,5 εκατ. ευρώ, έναντι κέρδους 6,5 εκατ. ευρώ το εννεάμηνο του 2025, ενισχύοντας το ενοποιημένο EBITDA κατά 52,2%, το οποίο ανήλθε στα 290,8 εκατ. ευρώ. Τα καθαρά χρηματοοικονομικά έξοδα μειώθηκαν κατά 4,9%, σε 25,4 εκατ. ευρώ, ως αποτέλεσμα του χαμηλότερου δανεισμού και των υψηλότερων εσόδων από τόκους επί των καταθέσεων.
Τα κέρδη προ φόρων ανήλθαν στα 211,3 εκατ. ευρώ, έναντι 115,8 εκατ. ευρώ την αντίστοιχη περίοδο του προηγούμενου έτους. Τα κέρδη μετά από φόρους διαμορφώθηκαν σε 175,1 εκατ. ευρώ, έναντι 98,1 εκατ. ευρώ, ενώ τα κέρδη που αναλογούν στους μετόχους της εταιρείας ανήλθαν σε 168,3 εκατ. ευρώ, ή 0,4314 ευρώ ανά μετοχή, έναντι 93,6 εκατ. ευρώ και 0,2500 ευρώ, αντίστοιχα ένα χρόνο νωρίτερα.
Η βελτίωση της λειτουργικής κερδοφορίας αποτέλεσε τον βασικό παράγοντα δημιουργίας ισχυρών ελεύθερων ταμειακών ροών κατά την περίοδο. Το κεφάλαιο κίνησης διαμορφώθηκε στα 567,1 εκατ. ευρώ, μόλις 10,2 εκατ. ευρώ υψηλότερα από το επίπεδο της 31ης Δεκεμβρίου 2025. Παρά τη σημαντική άνοδο των τιμών των μετάλλων κατά τη διάρκεια της περιόδου, η αύξηση αυτή παρέμεινε περιορισμένη, αντανακλώντας την αποτελεσματική διαχείριση των αποθεμάτων και των εμπορικών απαιτήσεων. Σε σύγκριση με την αντίστοιχη περσινή περίοδο, ο Όμιλος διατήρησε σημαντικά χαμηλότερο κεφάλαιο κίνησης.
Οι κεφαλαιουχικές δαπάνες ανήλθαν σε 82 εκατ. ευρώ και κατευθύνθηκαν σε στοχευμένες λειτουργικές βελτιώσεις και στους δύο κλάδους, ενώ κατά την περίοδο καταβλήθηκε μέρισμα ύψους 41 εκατ. ευρώ, αυξημένο κατά 7,5 εκατ. ευρώ σε σύγκριση με το μέρισμα της προηγούμενης χρονιάς. Οι ισχυρές λειτουργικές ταμειακές ροές υπερκάλυψαν τις παραπάνω ανάγκες και επέτρεψαν τη σημαντική μείωση του δανεισμού.
Μετά την ολοκλήρωση της αύξησης μετοχικού κεφαλαίου ύψους 250 εκατ. ευρώ τον Ιούλιο 2026, τα καθαρά κεφάλαια που αντλήθηκαν, μετά την αφαίρεση των εξόδων έκδοσης, έχουν τοποθετηθεί σε προθεσμιακές καταθέσεις με ανταγωνιστικό επιτόκιο, έως ότου διατεθούν για τη χρηματοδότηση του επενδυτικού προγράμματος του Ομίλου.
Συμπεριλαμβανομένων των κεφαλαίων αυτών, ο καθαρός δανεισμός του Ομίλου στις 30 Σεπτεμβρίου 2026 ανήλθε στα 258,9 εκατ. ευρώ. Χωρίς να συνυπολογίζονται τα καθαρά κεφάλαια ύψους 236,8 εκατ. ευρώ που αντλήθηκαν από την αύξηση μετοχικού κεφαλαίου, ο καθαρός δανεισμός διαμορφώθηκε στα 495,7 εκατ. ευρώ, έναντι 605,3 εκατ. ευρώ στις 31 Δεκεμβρίου 2025 και 643,0 εκατ. ευρώ ένα έτος νωρίτερα, καταγράφοντας μείωση 147,3 εκατ. ευρώ σε ετήσια βάση.
Ο συνολικός δανεισμός μειώθηκε κατά 63,1 εκατ. ευρώ το εννεάμηνο και διαμορφώθηκε στα 580,8 εκατ. ευρώ. Το 71% του συνολικού δανεισμού λήγει μετά την πάροδο δύο ετών, ενώ το 72% αφορά δανεισμό με σταθερό επιτόκιο, είτε απευθείας είτε μέσω συμβάσεων ανταλλαγής επιτοκίων, διατηρώντας σε πολύ χαμηλά επίπεδα την έκθεση του Ομίλου σε ενδεχόμενη αύξηση των επιτοκίων.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- Οδηγούμε το Volvo ΕS90 Twin Motor Performance
- Βουλή: Πράσινο φως με 137 υπέρ και 157 «παρών» στην Εξεταστική για «κόκκινα δάνεια»
- ΗΠΑ: Γουίτκοφ και Κούσνερ την Πέμπτη στο Βερολίνο για συνομιλίες σχετικά με την Ουκρανία
- Τουρκία: Δικαστήριο επιβάλλει πολιτικό αποκλεισμό στον κύριο αντίπαλο του Ερντογάν, Εκρέμ Ιμάμογλου





Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.