








ΣΧΕΤΙΚΑ ΑΡΘΡΑ


Όλο και περισσότεροι επενδυτές στρέφουν το βλέμμα τους προς την Ανατολική Ευρώπη, αναζητώντας τις πιο ελκυστικές ευκαιρίες στις αγορές κρατικών ομολόγων της Ευρώπης. Η Βουλγαρία, η Ουγγαρία και η Λιθουανία συγκαταλέγονται στις κορυφαίες επιλογές, καθώς συνδυάζουν βελτιούμενες οικονομικές και δημοσιονομικές προοπτικές με αποδόσεις που είναι πλέον δύσκολο να βρεθούν στις αγορές της Δυτικής Ευρώπης, ενώ και η Ελλάδα σύμφωνα με το Bloomberg αποτελεί μία αγορά με περιθώριο περαιτέρω σύγκλισης, κερδίζοντας το ενδιαφέρον των επενδυτών.
Όπως αναφέρει το ξένο πρακτορείο, η αλλαγή πολιτικού καθεστώτος σε ορισμένες χώρες, αλλά και η αυξανόμενη υιοθέτηση του ευρώ, η οποία προϋποθέτει την εκπλήρωση αυστηρών οικονομικών κριτηρίων που θέτει η Ευρωπαϊκή Ένωση, ενισχύουν περαιτέρω το επενδυτικό αφήγημα υπέρ των ανατολικοευρωπαϊκών αγορών.
Η αυξανόμενη ελκυστικότητα της Κεντρικής και Ανατολικής Ευρώπης αποτελεί μέρος μιας ιστορικής μεταβολής στην ευρωπαϊκή αγορά κρατικού χρέους, η οποία εξελίσσεται εδώ και περίπου μία δεκαετία. Η παραδοσιακή διάκριση μεταξύ οικονομιών που θεωρούνταν κάποτε προβληματικές, όπως η Ισπανία και η Πορτογαλία, και χωρών που αντιμετωπίζονταν ως ασφαλέστερες, όπως η Γαλλία και η Γερμανία, έχει σταδιακά περιοριστεί.
«Το μόνο ευρωπαϊκό χρέος που κατέχω είναι χρέος της Ανατολικής Ευρώπης», δήλωσε ο Dickie Hodges, διαχειριστής του Nomura Global Dynamic Bond Fund, ύψους 2,5 δισ. δολαρίων. Σύμφωνα με τον ίδιο, τα κρατικά ομόλογα της Ανατολικής Ευρώπης αντιπροσωπεύουν πλέον το 15% του χαρτοφυλακίου του, το υψηλότερο ποσοστό στην επενδυτική του καριέρα.
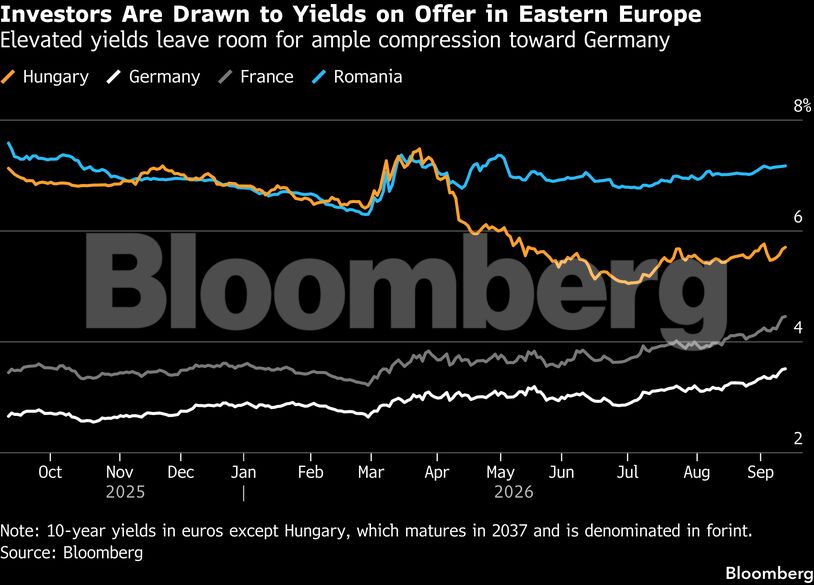
Υψηλές αποδόσεις με περιθώριο σύγκλισης προς τη Γερμανία
Η αναζήτηση ελκυστικών κρατικών ομολόγων έχει αποκτήσει ακόμη μεγαλύτερη σημασία στην παρούσα συγκυρία, καθώς οι αγορές κρατικού χρέους διεθνώς βρίσκονται υπό πίεση. Ο επίμονα υψηλός πληθωρισμός, το κύμα νέων εταιρικών εκδόσεων που ανταγωνίζονται τα κρατικά ομόλογα για τα διαθέσιμα κεφάλαια των επενδυτών, αλλά και οι ανησυχίες για τα δημοσιονομικά ελλείμματα έχουν οδηγήσει σε ευρύτερες πιέσεις στις αγορές χρέους.
Ο Hodges ξεχωρίζει τη Βουλγαρία, υποστηρίζοντας ότι τα ομόλογά της θα έπρεπε να προσφέρουν χαμηλότερη απόδοση από τα γερμανικά Bunds, τα οποία έχουν αξιολόγηση AAA και παραδοσιακά θεωρούνται το ασφαλέστερο κρατικό περιουσιακό στοιχείο στην περιοχή.
«Από την άποψη του χρέους, βρίσκεται σε πολύ ισχυρότερη θέση από το μεγαλύτερο μέρος της Ευρώπης του πυρήνα», σημείωσε αναφερόμενος στη Βουλγαρία, η οποία υιοθέτησε το ευρώ φέτος.
Η απόδοση του 10ετούς βουλγαρικού ομολόγου, με αξιολόγηση BBB+ από τη Fitch, διαμορφώνεται στο 4,40%, σχεδόν 90 μονάδες βάσης υψηλότερα από την αντίστοιχη απόδοση του γερμανικού τίτλου. Την ίδια στιγμή, το χρέος της Βουλγαρίας αντιστοιχεί περίπου στο 30% του ΑΕΠ, ποσοστό μικρότερο από το μισό του μέσου όρου της Ευρωπαϊκής Ένωσης, ενώ η οικονομία συνεχίζει να αναπτύσσεται με σταθερούς ρυθμούς.
Η Βουλγαρία, ωστόσο, δεν είναι η μόνη αγορά που έχει προσελκύσει το ενδιαφέρον διαχειριστών ομολόγων με τη δυνατότητα να επενδύουν σε οποιαδήποτε αγορά παγκοσμίως.
Ο James Ringer της Schroders χαρακτηρίζει την Ουγγαρία κορυφαία επιλογή του μεταξύ όλων των αγορών κρατικών ομολόγων διεθνώς. Στη MFS Investment Management, η Annalisa Piazza διατηρεί έκθεση στο λιθουανικό χρέος, χρησιμοποιώντας το ως σταθεροποιητικό παράγοντα στο χαρτοφυλάκιό της σε περιόδους αυξημένης μεταβλητότητας.
«Είχαμε κάποια overweight θέση σε ορισμένες μικρότερες χώρες της Ευρωζώνης, όπως για παράδειγμα η Λιθουανία», δήλωσε η Piazza. «Ήταν μια πολύ καλή τοποθέτηση. Αποκομίζεις ένα spread και, για αυτές τις αγορές, τα θεμελιώδη μεγέθη είναι σχετικά ισχυρά. Επηρεάζονται πολύ λιγότερο όταν οι αγορές παρουσιάζουν μεταβλητότητα».
Η εικόνα των αποδόσεων επιβεβαιώνει αυτή τη στροφή. Η Λετονία και η Λιθουανία καταγράφουν τις καλύτερες επιδόσεις μεταξύ των ομολόγων σε ευρώ από τις αρχές του έτους, σύμφωνα με δείκτη του Bloomberg που παρακολουθεί το κρατικό χρέος. Στον αντίποδα, η Γαλλία και το Βέλγιο βρίσκονται στις τελευταίες θέσεις, με απώλειες περίπου 3%.
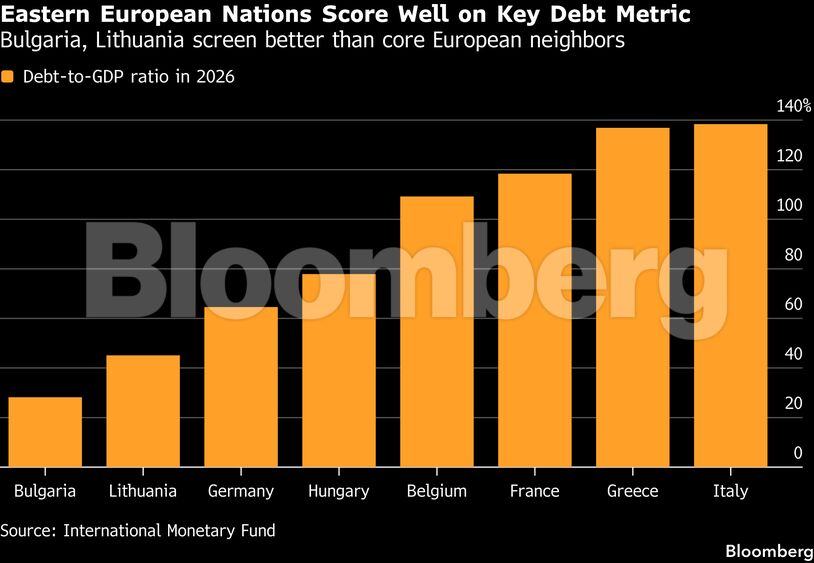
Από τους «παρίες» της Ευρώπης στις ευκαιρίες σύγκλισης
Η μεταβολή στην επενδυτική ιεραρχία της ευρωπαϊκής αγοράς χρέους γίνεται ακόμη πιο εμφανής αν εξεταστεί η πορεία των χωρών του ευρωπαϊκού Νότου.
Η Ιταλία και η Πορτογαλία θεωρούνταν κάποτε «παρίες» των αγορών, καθώς το 2011 βρέθηκαν κοντά στην κατάρρευση υπό το βάρος του χρέους τους. Ωστόσο, οι επενδυτές επέστρεψαν σταδιακά στις αγορές των δύο χωρών, καθώς τα χρόνια σκληρής δημοσιονομικής προσαρμογής άρχισαν να αποδίδουν, μειώνοντας τα βάρη του χρέους και οδηγώντας σε διαδοχικές αναβαθμίσεις της πιστοληπτικής τους αξιολόγησης.
Η εξέλιξη αυτή, όμως, έχει περιορίσει το επενδυτικό περιθώριο στα ομόλογά τους, ωθώντας τους επενδυτές να διευρύνουν την αναζήτησή τους για υψηλότερες αποδόσεις.
Χαρακτηριστικό είναι το παράδειγμα της Ισπανίας. Το premium απόδοσης του 10ετούς ισπανικού ομολόγου έναντι του αντίστοιχου γερμανικού έχει υποχωρήσει από τις 640 μονάδες βάσης το 2012 σε μόλις 45 μονάδες βάσης σήμερα.
«Εξακολουθούμε να πιστεύουμε ότι υπάρχουν τμήματα της Ευρώπης όπου μπορεί να συνεχιστεί η σύγκλιση. Η Ελλάδα είναι ένα πολύ προφανές παράδειγμα», δήλωσε ο Ringer της Schroders. «Ωστόσο, για εμάς η Ουγγαρία προσφέρει σαφώς καλύτερες ευκαιρίες από πολλά ευρωπαϊκά κρατικά spreads».
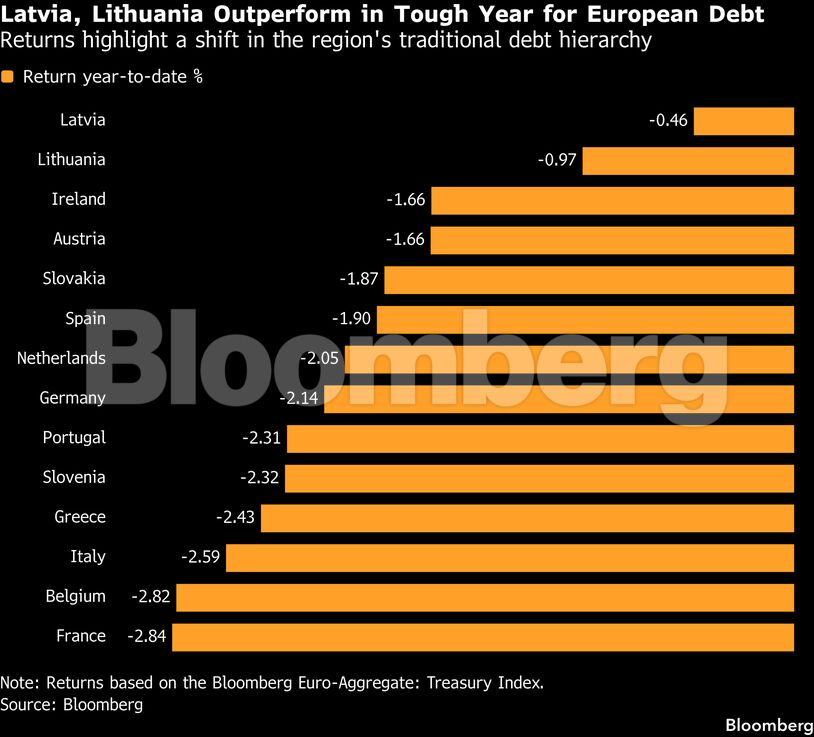
Η Ουγγαρία και η αλλαγή πολιτικής σελίδας
Η Ουγγαρία αποτελεί χαρακτηριστικό παράδειγμα των παραγόντων που καθιστούν ελκυστικό το χρέος της Ανατολικής Ευρώπης.
Οι εκλογές του Απριλίου έβαλαν τέλος σε 16 χρόνια εθνικιστικής διακυβέρνησης υπό τον Viktor Orban και άνοιξαν τον δρόμο για μια νέα κυβέρνηση, η οποία επιδιώκει να εκπληρώσει τα κριτήρια που απαιτούνται για την υιοθέτηση του ευρώ έως το 2030.
Στο πλαίσιο αυτής της διαδικασίας, η νέα κυβέρνηση στοχεύει να περιορίσει το δημοσιονομικό έλλειμμα στο 3% του ΑΕΠ έως το 2030, από 7,5% που αναμένεται να διαμορφωθεί σήμερα. Παράλληλα, η κεντρική τράπεζα υιοθετεί αυστηρότερη στάση απέναντι στον πληθωρισμό.
Η προοπτική δημοσιονομικής προσαρμογής και μελλοντικής ένταξης στο ευρώ έχει ήδη ενισχύσει το ενδιαφέρον των ξένων επενδυτών.
Σύμφωνα με στοιχεία της ουγγρικής υπηρεσίας διαχείρισης χρέους, τα οποία συγκέντρωσε το Bloomberg, η ποσότητα ουγγρικών κρατικών ομολόγων και εντόκων γραμματίων που κατέχουν ξένοι επενδυτές έφτασε σε επίπεδο-ρεκόρ τον Ιούλιο.
«Έχουμε δει τη ζήτηση να αναζωπυρώνεται πραγματικά. Οι ξένοι επενδυτές αναζητούν συνεχώς ουγγρικούς τίτλους χρέους», δήλωσε ο Janos Samu, αναπληρωτής διευθύνων σύμβουλος της χρηματιστηριακής Concorde Securities, με έδρα τη Βουδαπέστη.
Η Ανατολική Ευρώπη αποκτά μεγαλύτερο βάρος στην ΕΕ
Η αυξανόμενη σημασία της περιοχής δεν περιορίζεται στις αγορές ομολόγων. Η Ανατολική Ευρώπη αποκτά ολοένα μεγαλύτερο βάρος στο εσωτερικό της Ευρωπαϊκής Ένωσης, αναδεικνυόμενη σε αναπτυξιακό κινητήρα αλλά και σε κρίσιμο πυλώνα της άμυνας του ΝΑΤΟ απέναντι σε μια ολοένα πιο επιθετική Ρωσία.
«Η Ευρώπη που γνωρίζαμε όταν δημιουργήθηκε το ενιαίο νόμισμα τη δεκαετία του 1990 έχει ελάχιστη σχέση με τη σημερινή Ευρώπη», δήλωσε ο Hodges της Nomura Asset Management.
Η πορεία της Ανατολικής Ευρώπης έρχεται σε έντονη αντίθεση με την εικόνα ορισμένων από τις μεγαλύτερες οικονομίες της περιοχής στα μάτια των επενδυτών ομολόγων. Ιδιαίτερα αρνητική είναι η στάση απέναντι σε χώρες του πυρήνα της Ευρωπαϊκής Ένωσης, όπως η Γαλλία και το Βέλγιο, όπου οι προοπτικές έχουν επιδεινωθεί καθώς διαδοχικές κυβερνήσεις απέτυχαν να περιορίσουν τις δημόσιες δαπάνες ή να δημιουργήσουν ισχυρότερη ανάπτυξη.
Η Γαλλία χάνει έδαφος απέναντι στη Γερμανία
Η Γαλλία αποτελεί ίσως το χαρακτηριστικότερο παράδειγμα της αλλαγής στην ευρωπαϊκή αγορά κρατικού χρέους.
Η απόδοση του γαλλικού 10ετούς ομολόγου βρίσκεται πλέον 96 μονάδες βάσης πάνω από την αντίστοιχη γερμανική, καταγράφοντας τη μεγαλύτερη διαφορά από την κρίση κρατικού χρέους της Ευρωζώνης το 2012.
Οι πολιτικές αντιπαραθέσεις έχουν εμποδίσει την κυβέρνηση να περιορίσει τις δημόσιες δαπάνες και να μειώσει το δημοσιονομικό έλλειμμα, ενώ το πολιτικό αδιέξοδο εκτιμάται ότι θα συνεχιστεί και πέρα από τις δύσκολες προεδρικές εκλογές του επόμενου έτους.
Σε αυτό το περιβάλλον, οι περαιτέρω υποβαθμίσεις της πιστοληπτικής αξιολόγησης της Γαλλίας θεωρούνται πιθανές.
Οι κίνδυνοι της Ανατολικής Ευρώπης
Παρά την αυξανόμενη ελκυστικότητά τους, οι αγορές της Ανατολικής Ευρώπης δεν στερούνται κινδύνων.
Οι επενδυτές καλούνται να διαχειριστούν τις διακυμάνσεις των τοπικών νομισμάτων, όπου αυτές εξακολουθούν να υπάρχουν, καθώς και τη μικρότερη ρευστότητα των αγορών ομολόγων σε σχέση με τις μεγαλύτερες δυτικοευρωπαϊκές αγορές.
Οι περίκλειστες χώρες, όπως η Ουγγαρία, είναι επίσης ιδιαίτερα εκτεθειμένες σε ενεργειακά σοκ, τα οποία επηρεάζουν ευρύτερα τις ευρωπαϊκές αγορές κρατικού χρέους. Σε αρκετές χώρες της περιοχής, εξάλλου, τα επίπεδα χρέους και τα δημοσιονομικά ελλείμματα παραμένουν υψηλά.
Υπάρχουν, επίσης, σημαντικοί ειδικοί κίνδυνοι που διαφέρουν από χώρα σε χώρα. Η Ρουμανία, για παράδειγμα, βρίσκεται αντιμέτωπη με εκρηκτική αύξηση του χρέους και πολιτικό αδιέξοδο, με αποτέλεσμα η ένταξή της στην Ευρωζώνη να απέχει ακόμη αρκετά χρόνια.
Αυτό, ωστόσο, δεν έχει αποτρέψει τον David Zahn, επικεφαλής ευρωπαϊκού fixed income στη Franklin Templeton, από το να διατηρεί θέσεις σε ρουμανικά ομόλογα, παράλληλα με τίτλους από τη Βουλγαρία και την Πολωνία.
«Υπάρχουν ορισμένα προβλήματα, αλλά το πλεονέκτημα που βλέπω σε αυτό το τμήμα της Ευρώπης είναι ότι πληρώνεσαι για να αναλάβεις ένα μέρος του κινδύνου», δήλωσε ο Zahn. «Οι αγορές μπορεί να είναι λίγο πιο ευμετάβλητες, αλλά πιστεύω ότι, όσο παρακολουθείς στενά τις εξελίξεις και διαμορφώνεις σωστά το μέγεθος της θέσης σου, πρόκειται για έναν εξαιρετικό παράγοντα διαφοροποίησης».
Η μετατόπιση του επενδυτικού ενδιαφέροντος προς την Ανατολική Ευρώπη αντανακλά, τελικά, μια ευρύτερη αλλαγή στην ευρωπαϊκή αγορά κρατικού χρέους. Οι παραδοσιακές διαφορές μεταξύ «ασφαλών» και «επικίνδυνων» οικονομιών έχουν περιοριστεί, ενώ η δημοσιονομική εικόνα, η ανάπτυξη, η πολιτική σταθερότητα και η προοπτική ένταξης στο ευρώ αποκτούν ολοένα μεγαλύτερη σημασία για τους επενδυτές.
Σε μια περίοδο κατά την οποία οι αποδόσεις των κρατικών ομολόγων διεθνώς βρίσκονται υπό πίεση, η Ανατολική Ευρώπη προσφέρει έναν συνδυασμό υψηλότερων αποδόσεων και περιθωρίου σύγκλισης προς τα επίπεδα των ισχυρότερων οικονομιών της Ευρωζώνης. Για τους διαχειριστές κεφαλαίων, αυτό μετατρέπει χώρες όπως η Βουλγαρία, η Ουγγαρία και η Λιθουανία από περιφερειακές αγορές σε ολοένα πιο σημαντικές επιλογές για την αναζήτηση αποδόσεων και διαφοροποίησης.
Διαβάστε επίσης
ΗΠΑ: Το Πεντάγωνο παραδέχεται για ελλείψεις πυρομαχικών εξαιτίας του πολέμου κατά του Ιράν
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- «Φούσκωσαν» τα φορολογικά έσοδα στο 8μηνο – Στα 6,5 δις ευρώ το πρωτογενές πλεόνασμα
- Ένας «Ορφέας» στο Εθνικό Αρχαιολογικό Μουσείο – Μουσική, έρωτας και μεταμόρφωση από τον Ουίλιαμ Κέντριτζ
- Στη Γερμανία ο Πιερρακάκης – Συναντήσεις με τον Καγκελάριο Φρίντριχ Μερτς και τον Υπουργό Οικονομικών Λαρς Κλίνγκμπαϊλ
- Γεωργιάδης: Υπάρχει κρατική ευθύνη για τον θάνατο του Μαζωνάκη – Δεν θα ήμουν αντίθετος με την επανίδρυση του Σώματος Επιθεωρητών Υγείας (Βίντεο)



Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.