







ΣΧΕΤΙΚΑ ΑΡΘΡΑ
Πιερρακάκης: «Προστατεύουμε τους συνεπείς οφειλέτες – Όσοι παραβιάζουν τους κανόνες θα λογοδοτούν» (Βίντεο)


Με τεράστια πρόστιμα, ποινές με επιστροφές δόσεων, έως και πάγωμα των τόκων προβλέπει το νέο σχέδιο νόμου που προωθεί η κυβέρνηση ώστε να βάλει τάξη στα φαινόμενα παραβίασης των ρυθμίσεων οφειλών από τους servicers.
«Για πρώτη φορά μπαίνει τέλος στις διαπραγματεύσεις χωρίς προθεσμίες. Θεσπίζουμε πλαφόν 15% στην προκαταβολή, αντί για απαιτήσεις 30%, 40% ή ακόμη και 50%. Προστατεύουμε τον συνεπή οφειλέτη. Όσο τηρεί τη ρύθμισή του, δεν μπορεί να βρίσκεται αντιμέτωπος με κατάσχεση ή πλειστηριασμό. Και αν ο servicer δεν του δώσει πλήρη στοιχεία για το χρέος του μέσα σε 45 ημέρες, οι τόκοι παγώνουν», ανέφερε χαρακτηριστικά ο Υπουργός Εθνικής Οικονομίας και Οικονομικών Κυριάκος Πιερρακάκης, ο οποίος εδώ και καιρό έχει σχεδιάσει από την αρχή το πλαίσιο για τη ρύθμιση του ιδιωτικού χρέους και τη λειτουργία των servicers.
Στον πυρήνα της παρέμβασης βρίσκονται πρόστιμα έως 500.000 ευρώ, πλαφόν 15% στην προκαταβολή που μπορεί να ζητηθεί για νέα ρύθμιση και «πάγωμα» των τόκων όταν ο πολίτης δεν ενημερώνεται εγκαίρως και πλήρως για την οφειλή του.
Κλείνουν τα «παραθυράκια»
Το νέο πλαίσιο ευελπιστεί να βάλει τέλος σε υποθέσεις οφειλετών που οι όροι καταστρατηγούνταν από τους servicers. Χαρακτηριστικό είναι το παράδειγμα που ανέφερε σε συνέντευξή του στον Alpha ο κ. Πιερρακάκης, σημειώνοντας μέχρι πρότινος οι εταιρείες διαχείρισης είχαν πολύ μεγάλη ευελιξία στην προκαταβολή που μπορούσαν να σου ζητήσουν στη ρύθμιση.
«Άκουγα περιπτώσεις να χρωστάς 100.000 ευρώ, και να σου ζητούν (προκαταβολή) 50.000 ευρώ, το 50% δηλαδή. Βάζουμε ένα όριο, ένα πλαφόν», ανέφερε.
Απάντηση σε τρεις μήνες και ρύθμιση σε έξι
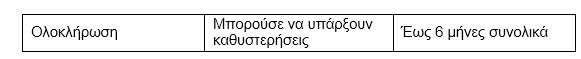
Η απευθείας διαπραγμάτευση αποκτά συγκεκριμένο χρονοδιάγραμμα. Μετά την υποβολή πλήρους φακέλου, ο πιστωτής θα έχει τρεις μήνες για να προτείνει βιώσιμη ρύθμιση ή να εξηγήσει εγγράφως γιατί απορρίπτει το αίτημα. Ο οφειλέτης θα έχει έναν μήνα για να απαντήσει και ολόκληρη η διαδικασία θα πρέπει να ολοκληρώνεται μέσα σε έξι μήνες.
Για παράδειγμα, οφειλέτης με χρέος 80.000 ευρώ που καταθέτει πλήρη φάκελο την 1η Ιανουαρίου θα πρέπει έως την 1η Απριλίου να έχει λάβει πρόταση ρύθμισης ή αιτιολογημένη απόρριψη. Θα έχει περιθώριο έως την 1η Μαΐου να απαντήσει, ενώ έως την 1η Ιουλίου η διαδικασία θα πρέπει να έχει ολοκληρωθεί.
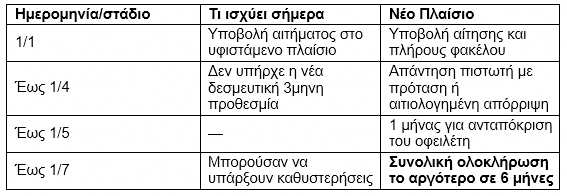
Εάν ο πιστωτής υπερβεί την τρίμηνη προθεσμία, θα καταγράφεται αυτοδικαίως η παράβαση, θα αναστέλλονται ο εκτοκισμός και η κεφαλαιοποίηση των τόκων και θα ενημερώνεται η Τράπεζα της Ελλάδος.
Υποχρεωτική πρόταση πριν από τον πλειστηριασμό
Τουλάχιστον τρεις μήνες πριν από έναν πλειστηριασμό, ο πιστωτής θα υποχρεούται να καταθέτει πρόταση ρύθμισης. Η πρόταση θα πρέπει να είναι βιώσιμη και τεκμηριωμένη και να λαμβάνει υπόψη το εισόδημα, την περιουσία και την πραγματική δυνατότητα αποπληρωμής του οφειλέτη.
Οι προτάσεις ρύθμισης θα πρέπει να γίνονται εγγράφως και να εξηγούν με ποια οικονομικά δεδομένα διαμορφώθηκαν. Όταν υπάρχουν δύο εφικτές λύσεις, θα παρουσιάζονται και οι δύο στον οφειλέτη, ενώ σε περίπτωση απόρριψης ο πιστωτής θα πρέπει να αιτιολογεί εγγράφως την απόφασή του. Προβλέπεται επίσης δυνατότητα διαμεσολάβησης μέσω του Ελληνικού Χρηματοοικονομικού Μεσολαβητή.
Πλαφόν 15% στην προκαταβολή
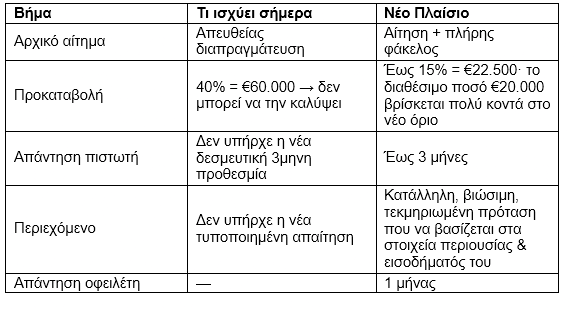
Για πρώτη φορά θεσπίζεται ανώτατο όριο στην προκαταβολή που μπορεί να ζητηθεί για απευθείας ρύθμιση. Το πλαφόν τοποθετείται στο 15% της οφειλής, βάζοντας τέλος σε απαιτήσεις που μπορούσαν να φτάσουν στο 30%, στο 40% ή ακόμη και στο 50% του χρέους.
Η διαφορά είναι ιδιαίτερα μεγάλη. Σε οφειλή 100.000 ευρώ, μια απαίτηση προκαταβολής 40% σημαίνει ότι ο οφειλέτης πρέπει να βρει άμεσα 40.000 ευρώ. Με το νέο πλαφόν, το ποσό περιορίζεται στις 15.000 ευρώ, αφήνοντας 25.000 ευρώ περισσότερη ρευστότητα.
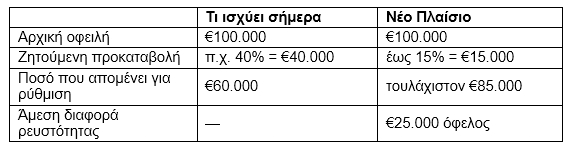
Ακόμη πιο χαρακτηριστικό είναι το παράδειγμα οφειλής 200.000 ευρώ. Εάν η προκαταβολή έφτανε στο 50%, θα απαιτούνταν 100.000 ευρώ. Με το πλαφόν του 15% περιορίζεται στις 30.000 ευρώ, με διαφορά 70.000 ευρώ.
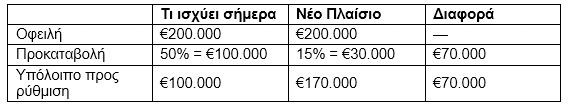
Το όριο μπορεί να είναι ακόμη χαμηλότερο όταν τεκμηριώνεται ιδιαίτερη οικονομική δυσχέρεια ή συντρέχουν κοινωνικά κριτήρια και ειδικά προβλήματα υγείας.
Πρόστιμα έως 500.000 ευρώ και επιστροφή πέντε δόσεων
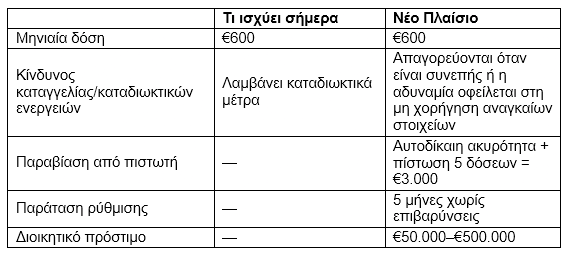
Ισχυρότερη προστασία αποκτούν όσοι έχουν ενεργή ρύθμιση και είναι συνεπείς στις υποχρεώσεις τους. Όσο η ρύθμιση εξυπηρετείται, δεν θα μπορεί να καταγγέλλεται ούτε να προχωρούν διαταγή πληρωμής, κατάσχεση ή πλειστηριασμός.
Η προστασία θα καλύπτει και την περίπτωση κατά την οποία ο οφειλέτης αδυνατεί να πληρώσει επειδή ο servicer δεν του έχει χορηγήσει τα απαραίτητα στοιχεία πληρωμής. Σε περίπτωση παραβίασης, η πράξη θα είναι αυτοδικαίως άκυρη, ενώ θα πιστώνεται υπέρ του οφειλέτη ποσό ίσο με πέντε μηνιαίες δόσεις.
Σε ρύθμιση 60.000 ευρώ με μηνιαία δόση 600 ευρώ, αυτό μεταφράζεται σε πίστωση 3.000 ευρώ και παράταση της ρύθμισης κατά πέντε μήνες χωρίς επιβάρυνση.
«Παγώνουν» οι τόκοι αν δεν δίνονται στοιχεία
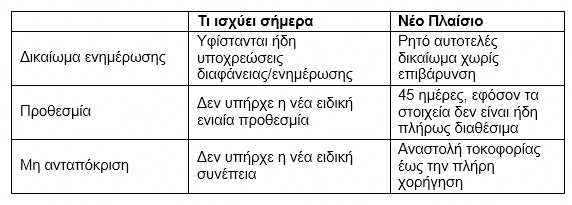
Ο οφειλέτης θα έχει δικαίωμα να γνωρίζει αναλυτικά τι ακριβώς χρωστά. Θα μπορεί να ζητά δωρεάν τις συμβάσεις, τις τροποποιήσεις τους, το ιστορικό πληρωμών, τον τρόπο υπολογισμού του επιτοκίου και αναλυτικά στοιχεία για κεφάλαιο, τόκους, προμήθειες και λοιπές επιβαρύνσεις.
Για παράδειγμα, σε οφειλή 120.000 ευρώ, εάν ο πολίτης ζητήσει πλήρη εικόνα του χρέους και τα στοιχεία δεν είναι ήδη διαθέσιμα, ο servicer θα έχει 45 ημέρες για να τα χορηγήσει. Διαφορετικά, η οφειλή θα παύει να τοκίζεται μέχρι να παραδοθούν πλήρως.
Φρένο στη διόγκωση των χρεών
Επανέρχεται χωρίς προθεσμία υποβολής αίτησης η προστατευτική ρύθμιση του άρθρου 39 του ν. 3259/2004. Για δάνεια και πιστώσεις που βρίσκονται σε καθυστέρηση τουλάχιστον 90 ημερών τίθεται ανώτατο όριο στη συνολική ληξιπρόθεσμη οφειλή, ώστε το χρέος να μην διογκώνεται επ’ αόριστον από τόκους και επιβαρύνσεις.
Διευρύνεται η προστασία για οικογένειες παιδιών με αναπηρία
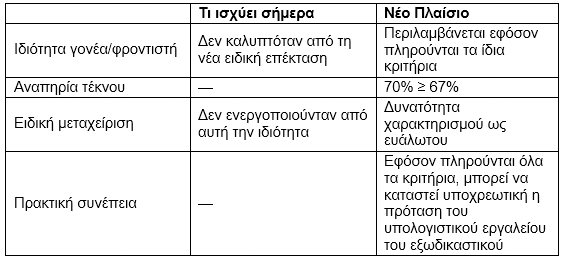
Τα δικαιώματα που ισχύουν για άτομα με αναπηρία επεκτείνονται και στους γονείς ή νόμιμους φροντιστές εξαρτώμενων παιδιών με πιστοποιημένο ποσοστό αναπηρίας 67% και άνω. Με τα ίδια κριτήρια θα μπορούν να εντάσσονται στην κατηγορία του ευάλωτου οφειλέτη.
Ενδεικτικά, οικογένεια με ετήσιο εισόδημα 21.000 ευρώ, περιουσιακά στοιχεία 270.000 ευρώ και εξαρτώμενο τέκνο με πιστοποιημένη αναπηρία 70% θα μπορεί, εφόσον πληροί και τα υπόλοιπα προβλεπόμενα κριτήρια, να χαρακτηριστεί ευάλωτη.
Οφειλέτης έχει οφειλή €150.000 και διαθέτει περίπου €20.000. Για το παράδειγμα υποθέτουμε ότι ο πιστωτής ζητούσε αρχικά προκαταβολή 40%.
Στη δημοσιότητα τα οικονομικά στοιχεία των servicers
Οι εταιρείες διαχείρισης απαιτήσεων θα υποχρεούνται να δημοσιοποιούν κάθε χρόνο περισσότερα στοιχεία για τα οικονομικά τους μεγέθη και την εταιρική τους διακυβέρνηση, ενισχύοντας τη δημόσια εικόνα για τη λειτουργία τους.
Οι servicers θα δημοσιοποιούν στοιχεία για τα χαρτοφυλάκια απαιτήσεων που βρίσκονται υπό τη διαχείρισή τους, αλλά και για τα αποτελέσματα που επιτυγχάνουν. Με τον τρόπο αυτό θα υπάρχει πληρέστερη εικόνα τόσο για το ύψος των απαιτήσεων που διαχειρίζονται όσο και για την πορεία τους.
Στο φως τα παράπονα των δανειοληπτών
Υποχρεωτική θα είναι και η δημοσιοποίηση στοιχείων σχετικά με τα παράπονα που υποβάλλουν οι δανειολήπτες. Οι εταιρείες θα πρέπει να παρουσιάζουν όχι μόνο τον αριθμό των παραπόνων αλλά και τον τρόπο με τον οποίο τα διαχειρίζονται.
Κάθε servicer θα καταθέτει ετησίως στην Τράπεζα της Ελλάδος αναλυτικό σχέδιο στρατηγικής για τη διαχείριση των απαιτήσεων. Σε αυτό θα περιλαμβάνονται οι προβλέψεις εισπράξεων, η στρατηγική ανά κατηγορία οφειλής, οι διαθέσιμοι πόροι, το κόστος, οι κίνδυνοι και συγκεκριμένοι δείκτες απόδοσης.
Σε κάθε πώληση απαιτήσεων στη δευτερογενή αγορά θα είναι υποχρεωτική η μεσολάβηση διαχειριστή πιστώσεων. Ο servicer θα έχει ευθύνη για τη διαδικασία, ενώ κατά την αξιολόγηση των προσφορών θα πρέπει να συνεκτιμάται και η αποτίμηση του δανείου.
Οι servicers που διαχειρίζονται τιτλοποιήσεις οι οποίες συνδέονται με εγγύηση του Ελληνικού Δημοσίου θα υπόκεινται σε ανεξάρτητο ετήσιο διαχειριστικό έλεγχο. Θα ελέγχονται, μεταξύ άλλων, οι αμοιβές και τα έξοδα των εμπλεκόμενων μερών και του ίδιου του διαχειριστή. Περίληψη των πορισμάτων θα δημοσιοποιείται, ενώ η πλήρης έκθεση θα αποστέλλεται στις αρμόδιες αρχές.
Η προστασία της κύριας κατοικίας
Ιδιαίτερη έμφαση δίνεται στην προστασία της κύριας κατοικίας μέσω του εξωδικαστικού μηχανισμού, με τη νέα διαδικασία να συνδέει τη βιώσιμη ρύθμιση με την αξία του ακινήτου που ο οφειλέτης επιθυμεί να διασώσει.
Χαρακτηριστικό είναι το παράδειγμα οφειλέτη με συνολικά χρέη 300.000 ευρώ, κύρια κατοικία αξίας 150.000 ευρώ και άλλα ακίνητα συνολικής αξίας 50.000 ευρώ. Ο οφειλέτης υποβάλλει αίτηση στην πλατφόρμα του εξωδικαστικού, δηλώνοντας ότι επιθυμεί να προστατεύσει την κύρια κατοικία του και συναινώντας παράλληλα στη ρευστοποίηση της υπόλοιπης ακίνητης περιουσίας του.
Η πλατφόρμα διαχωρίζει την κύρια κατοικία από τα υπόλοιπα ακίνητα και ο αλγόριθμος υπολογίζει τη βιώσιμη ρύθμιση με βάση την αξία του ακινήτου που προστατεύεται. Στο συγκεκριμένο παράδειγμα, η νέα βάση υπολογισμού είναι επομένως οι 150.000 ευρώ.
Βήμα 1 – Ο υπολογισμός της νέας οφειλής
Με αρχική οφειλή 300.000 ευρώ και κύρια κατοικία αξίας 150.000 ευρώ, ο αλγόριθμος υπολογίζει την οφειλή προς ρύθμιση στις 150.000 ευρώ. Παράλληλα, τα υπόλοιπα ακίνητα αξίας 50.000 ευρώ οδηγούνται σε ρευστοποίηση, με το ποσό που θα προκύψει να κατευθύνεται στην ικανοποίηση των πιστωτών.
Στο συγκεκριμένο παράδειγμα, δηλαδή, από την αρχική οφειλή των 300.000 ευρώ, τα 150.000 ευρώ αποτελούν την οφειλή που θα ρυθμιστεί με βάση την αξία της κύριας κατοικίας, ενώ οι πιστωτές θα εισπράξουν επιπλέον έως 50.000 ευρώ από τη ρευστοποίηση της υπόλοιπης περιουσίας. Η προσαρμογή που προκύπτει από τον αλγόριθμο ανέρχεται στις 150.000 ευρώ.
Στόχος της διαδικασίας είναι να προστατευτεί η κύρια κατοικία, να αξιοποιηθεί η υπόλοιπη περιουσία και ταυτόχρονα να διαμορφωθεί μια οφειλή που μπορεί πράγματι να εξυπηρετεί ο οφειλέτης.
Βήμα 2 – Ρύθμιση έως 35 χρόνια
Η νέα οφειλή των 150.000 ευρώ μπορεί να ρυθμιστεί σε χρονικό ορίζοντα έως 35 ετών, ανάλογα με την εισοδηματική κατάσταση και τα υπόλοιπα οικονομικά δεδομένα του οφειλέτη.
Με τον τρόπο αυτό, ο υπολογισμός της οφειλής σε συνδυασμό με τη μεγαλύτερη διάρκεια αποπληρωμής επιτρέπει τη διαμόρφωση χαμηλότερης και βιώσιμης μηνιαίας δόσης.
Βήμα 3 – Προστασία από τον πλειστηριασμό
Με την υπογραφή της σύμβασης και για όσο ο οφειλέτης τηρεί τη ρύθμιση, η κύρια κατοικία προστατεύεται από πλειστηριασμό για τις οφειλές που έχουν ρυθμιστεί μέσω του εξωδικαστικού προς τράπεζες, servicers, Δημόσιο και φορείς κοινωνικής ασφάλισης.
Η σύμβαση έχει ισχύ εκτελεστού τίτλου και η προστασία διατηρείται όσο ο οφειλέτης εκπληρώνει κανονικά τις υποχρεώσεις που έχει αναλάβει.
Πότε υπάρχει «κούρεμα»
Κρίσιμο είναι ότι η προσαρμογή της οφειλής που πραγματοποιεί ο αλγόριθμος για να προκύψει βιώσιμη δόση δεν συνεπάγεται αυτόματη διαγραφή του υπόλοιπου χρέους. Η υπόλοιπη περιουσία του οφειλέτη εξακολουθεί να λαμβάνεται υπόψη για την ικανοποίηση των πιστωτών.
Αυτό γίνεται σαφέστερο εάν αλλάξουν τα δεδομένα του ίδιου παραδείγματος. Έστω ότι ο οφειλέτης εξακολουθεί να χρωστά 300.000 ευρώ και διαθέτει κύρια κατοικία αξίας 150.000 ευρώ, αλλά τα υπόλοιπα ακίνητά του έχουν αξία 160.000 ευρώ αντί για 50.000 ευρώ.
Ο αλγόριθμος θα εξακολουθήσει να υπολογίζει τη βιώσιμη ρύθμιση με βάση την αξία των 150.000 ευρώ της κύριας κατοικίας. Αυτό όμως δεν σημαίνει ότι τα υπόλοιπα 150.000 ευρώ του χρέους διαγράφονται.
Η πρόσθετη περιουσία αξίας 160.000 ευρώ μπορεί να ρευστοποιηθεί για την εξόφληση του υπόλοιπου χρέους. Καθώς η αξία της είναι μεγαλύτερη από τις εναπομείνασες οφειλές των 150.000 ευρώ, δεν προκύπτει «κούρεμα». Οι πιστωτές θα ικανοποιηθούν μέχρι το συνολικό ύψος της αρχικής οφειλής των 300.000 ευρώ και δεν μπορούν να εισπράξουν το επιπλέον ποσό που ενδεχομένως θα προκύψει από τη ρευστοποίηση.
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- YSL: Tο κύκνειο άσμα του Anthony Vaccarello και το άγγιγμα του Μίδα
- Ποιους υπουργούς και βουλευτές «προειδοποίησε» ο Κυριάκος Μητσοτάκης;
- Το ράλι των ισχυρών, τι συμβαίνει με Credia, οι φήμες για Optima, το δείπνο Μπάκου – Εξάρχου (4 φωτό), η επιτυχία της Κεραμέως, ο Τζώρτζης και η δικαίωση του mononews και ο γάμος του Sir Stelios στο Μονακό
- Έλληνες εφοπλιστές: Στα 1.005 πλοία οι συνολικές παραγγελίες για κατασκευή νεότευκτων που αποτελεί ιστορικό ρεκόρ


Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.