








ΣΧΕΤΙΚΑ ΑΡΘΡΑ
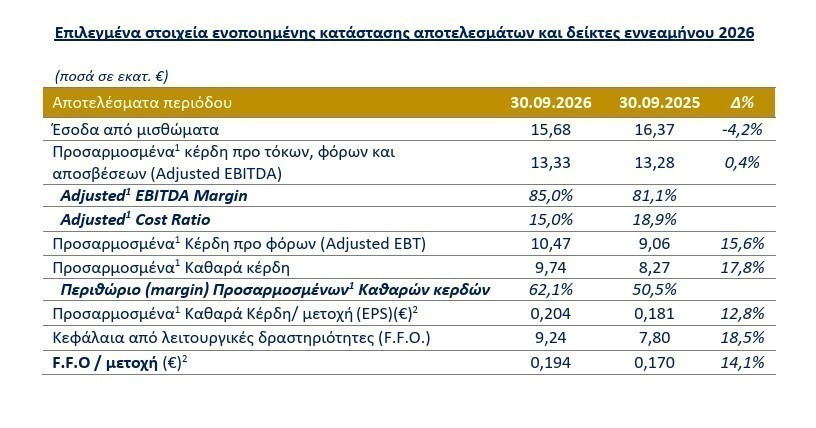
Αύξηση κατά 17,8% κατέγραψαν τα προσαρμοσμένα καθαρά κέρδη της BriQ Properties στο εννεάμηνο του 2026, φθάνοντας τα 9,7 εκατ. ευρώ, έναντι 8,3 εκατ. ευρώ την αντίστοιχη περσινή περίοδο. Η άνοδος αποδίδεται στη μείωση του κόστους δανεισμού, μετά το πρόγραμμα ανακύκλωσης κεφαλαίου που υλοποίησε η εταιρεία το 2025.
Τα έσοδα από μισθώματα μειώθηκαν κατά 4,2%, στα 15,7 εκατ. ευρώ, έναντι 16,4 εκατ. ευρώ, λόγω της μείωσης του αριθμού των επενδυτικών ακινήτων μετά την πώληση οκτώ ακινήτων εντός του 2025.
Τα άμεσα έξοδα που σχετίζονται με ακίνητα, συμπεριλαμβανομένου του ΕΝΦΙΑ, καθώς και τα λοιπά λειτουργικά έξοδα της εταιρείας, υποχώρησαν κατά 24%, στα 2,4 εκατ. ευρώ, από 3,1 εκατ. ευρώ.
Ως αποτέλεσμα της διαχείρισης των εξόδων, τα προσαρμοσμένα κέρδη προ τόκων, φόρων και αποσβέσεων (Adjusted EBITDA) ανήλθαν σε 13,3 εκατ. ευρώ, εμφανίζοντας οριακή αύξηση 0,4%. Το περιθώριο λειτουργικής κερδοφορίας, δηλαδή ο λόγος του Adjusted EBITDA προς τα έσοδα από μισθώματα, διαμορφώθηκε στο 85%, με τον αντίστοιχο λόγο κόστους προς έσοδα στο 15%.
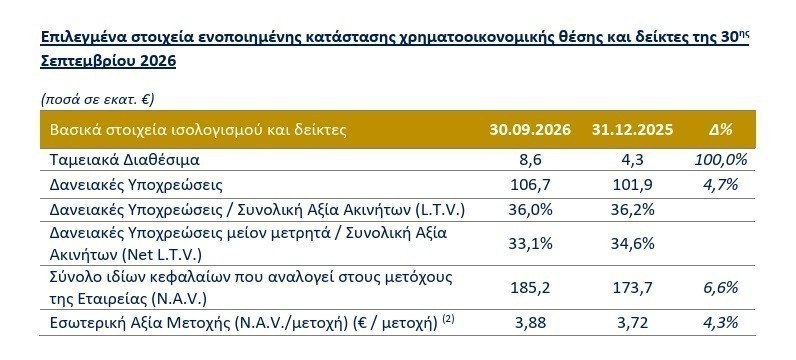
Οι δανειακές υποχρεώσεις διαμορφώθηκαν στα 106,7 εκατ. ευρώ, έναντι 122,5 εκατ. ευρώ στις 30 Σεπτεμβρίου 2025, συμβάλλοντας στη μείωση του κόστους δανεισμού και στην ενίσχυση της καθαρής κερδοφορίας.
Τα προσαρμοσμένα καθαρά κέρδη ανά μετοχή αυξήθηκαν κατά 12,8%, στα 0,204 ευρώ, έναντι 0,181 ευρώ.
Παράλληλα, τα κεφάλαια από λειτουργικές δραστηριότητες (FFO) ενισχύθηκαν κατά 18,5%, στα 9,2 εκατ. ευρώ, από 7,8 εκατ. ευρώ. Τα FFO ανά μετοχή αυξήθηκαν κατά 14,1%, στα 0,194 ευρώ, έναντι 0,170 ευρώ.
Σε επίπεδο ισολογισμού, το σύνολο των ιδίων κεφαλαίων (NAV) που αντιστοιχούν στους μετόχους της εταιρείας αυξήθηκε κατά 6,6%, στα 185,2 εκατ. ευρώ στις 30 Σεπτεμβρίου 2026, έναντι 173,7 εκατ. ευρώ στις 31 Δεκεμβρίου 2025. Το NAV ανά μετοχή ενισχύθηκε κατά 4,3%, στα 3,88 ευρώ, από 3,72 ευρώ.
Ο συνολικός δανεισμός ανήλθε σε 106,7 εκατ. ευρώ, έναντι 101,9 εκατ. ευρώ στο τέλος του 2025. Ο δείκτης δανείων προς επενδύσεις σε ακίνητα (LTV) διαμορφώθηκε στο 36%, ενώ ο αντίστοιχος δείκτης μετά την αφαίρεση των ταμειακών διαθεσίμων (Net LTV) υποχώρησε στο 33,1%, έναντι 36,2% και 34,6%, αντίστοιχα, στις 31 Δεκεμβρίου 2025.
Σύμφωνα με την εταιρεία, το 97,5% των δανειακών υποχρεώσεών της φέρει σταθερό επιτόκιο, περιορίζοντας την έκθεσή της στη μεταβλητότητα των επιτοκίων. Αυτό επιτυγχάνεται μέσω συμφωνιών ανταλλαγής επιτοκίου (IRS), συνολικού ποσού 100 εκατ. ευρώ, που συνήφθησαν από τον Οκτώβριο του 2025 έως τον Φεβρουάριο του 2026, καθώς και μέσω δανειακών συμβάσεων ύψους 4 εκατ. ευρώ που έχουν εκταμιευθεί στο πλαίσιο του Ταμείου Ανάκαμψης και Ανθεκτικότητας (RRF).
Η BriQ Properties έχει συνάψει συνολικά πέντε ομολογιακά δάνεια ύψους 21,5 εκατ. ευρώ στο πλαίσιο του RRF, τα οποία αφορούν επενδυτικά σχέδια συνολικού προϋπολογισμού 29,2 εκατ. ευρώ. Το 50% κάθε επενδυτικού σχεδίου χρηματοδοτείται με σταθερό επιτόκιο 0,35%.
Προοπτικές για το 2026
Η Διοίκηση της Εταιρείας, λαμβάνοντας υπόψη τα αποτελέσματα του εννεαμήνου, εκτιμά ότι τα έσοδα από μισθώματα για τη χρήση 2026 θα ανέλθουν σε € 21 εκατ. και ότι τα καθαρά προς διανομή κέρδη θα διαμορφωθούν σε υψηλότερα επίπεδα σε σχέση με το 2025 προσφέροντας τη δυνατότητα για αυξημένο μέρισμα προς τους μετόχους.
Διαβάστε επίσης
Capital Maritime: Εισάγεται στην Euronext – Μοιράστηκαν 40.000.000 νέες μετοχές
TREK Development: Ανέλαβε έργο ύψους 1,8 εκατ. ευρώ στο λιμάνι του Λαυρίου
ΕΙΔΗΣΕΙΣ ΣΗΜΕΡΑ
- Γαλλία: Νέα απαγόρευση κυκλοφορίας σε ορισμένες συνοικίες του Παρισιού μετά τα βίαια επεισόδια
- ΗΠΑ: Δικαστής απέρριψε την αγωγή της αδελφής του Σαμ Άλτμαν εναντίον του CEO του Chatgpt για σεξουαλική κακοποίηση
- Σαμαράς για τουρκολιβυκό: Τα δραματικά γεγονότα εκθέτουν ανεπανόρθωτα Γεραπετρίτη και Μητσοτάκη που δεν τον έχει αποπέμψει
- Ουκρανία: Ρωσικό πλήγμα σε νοσοκομείο του Κιέβου – Τουλάχιστον τέσσερις νεκροί στο Κραματόρσκ



Μοιραστείτε την άποψή σας
ΣχόλιαΓια να σχολιάσετε χρησιμοποιήστε ένα ψευδώνυμο. Παρακαλούμε σχολιάζετε με σεβασμό. Χρησιμοποιείτε κατανοητή γλώσσα και αποφύγετε διατυπώσεις που θα μπορούσαν να παρερμηνευτούν ή να θεωρηθούν προσβλητικές. Με την ανάρτηση σχολίου, συμφωνείτε να τηρείτε τους Όρους του ιστότοπου contact Δημιουργήστε το account σας εδώ, για να κάνετε like, dislike ή report ακατάλληλα/προσβλητικά σχόλια.